


Hạn mức nội trú và ngoại trú là giới hạn chi trả áp dụng cho hai nhóm điều trị khác nhau trong bảo hiểm sức khỏe. Người tham gia không nên chỉ nhìn vào tổng quyền lợi trên bảng minh họa mà cần kiểm tra đồng thời hạn mức năm, hạn mức cho từng lần khám, mức chi trả mỗi ngày nằm viện, số ngày hoặc số lần điều trị và các tỷ lệ đồng chi trả.
Các quyền lợi này có thể nằm trong hợp đồng bảo hiểm sức khỏe độc lập hoặc sản phẩm bổ trợ đi kèm bảo hiểm nhân thọ. Nếu chưa phân biệt rõ phạm vi của từng loại, bạn có thể tìm hiểu sự khác nhau giữa bảo hiểm nhân thọ và bảo hiểm sức khỏe trước khi so sánh hạn mức.
Contents
- 1 Hạn mức nội trú và ngoại trú là gì?
- 2 So sánh quyền lợi nội trú và ngoại trú
- 3 Các loại hạn mức bảo hiểm sức khỏe cần kiểm tra
- 4 Cách áp dụng hạn mức khi thanh toán quyền lợi
- 5 Những điều kiện có thể làm giảm hoặc từ chối chi trả
- 6 Cách chọn hạn mức phù hợp với nhu cầu
- 7 Hồ sơ cần chuẩn bị khi yêu cầu bồi thường
- 8 Checklist đọc bảng quyền lợi trước khi tham gia
Hạn mức nội trú và ngoại trú là gì?
Hạn mức bảo hiểm sức khỏe là số tiền hoặc phạm vi tối đa doanh nghiệp bảo hiểm có thể xem xét chi trả theo điều khoản hợp đồng. Hạn mức không đồng nghĩa với số tiền người được bảo hiểm chắc chắn nhận được. Khoản thanh toán thực tế còn phụ thuộc vào chi phí y tế hợp lệ, giới hạn của từng quyền lợi, mức khấu trừ, tỷ lệ đồng chi trả, thời gian chờ, điều khoản loại trừ và số dư quyền lợi tại thời điểm yêu cầu bồi thường.
Hạn mức nội trú
Quyền lợi nội trú thường được áp dụng khi người được bảo hiểm nhập viện và đáp ứng định nghĩa điều trị nội trú trong hợp đồng. Việc có mặt tại bệnh viện hoặc sử dụng giường theo dõi chưa chắc đã được tính là nằm viện nội trú; hồ sơ phải thể hiện đúng tình trạng điều trị và tiêu chí nhập viện theo quy tắc của sản phẩm.
Nhóm chi phí có thể được xem xét gồm:
- Tiền phòng và giường bệnh.
- Chi phí chăm sóc, điều dưỡng trong thời gian nằm viện.
- Chi phí bác sĩ điều trị, bác sĩ chuyên khoa.
- Xét nghiệm, chẩn đoán hình ảnh và thuốc sử dụng trong thời gian nằm viện.
- Phẫu thuật, gây mê và phòng mổ.
- Điều trị tại khu vực chăm sóc đặc biệt nếu thuộc phạm vi bảo hiểm.
- Chi phí trước và sau nhập viện nếu hợp đồng có quyền lợi này.
- Xe cấp cứu, cấy ghép hoặc các quyền lợi mở rộng khác nếu được quy định cụ thể.
Mỗi khoản có thể chịu một giới hạn riêng. Chẳng hạn, tổng hạn mức nội trú còn đủ không có nghĩa toàn bộ tiền phòng đều được thanh toán nếu chi phí phòng thực tế cao hơn mức tối đa mỗi ngày. Khi đánh giá nhu cầu nằm viện, nên đọc riêng phạm vi của bảo hiểm hỗ trợ viện phí, quyền lợi phẫu thuật và quyền lợi thanh toán chi phí y tế thực tế.
Hạn mức ngoại trú
Quyền lợi ngoại trú thường áp dụng cho việc khám, chẩn đoán và điều trị không cần nhập viện theo định nghĩa của hợp đồng. Người bệnh đến cơ sở y tế, sử dụng dịch vụ và rời đi sau khi hoàn tất khám hoặc điều trị.
Các khoản có thể thuộc quyền lợi ngoại trú gồm:
- Phí khám bác sĩ đa khoa hoặc chuyên khoa.
- Thuốc kê đơn phục vụ điều trị.
- Xét nghiệm và chẩn đoán hình ảnh theo chỉ định y khoa.
- Vật lý trị liệu hoặc điều trị phục hồi nếu có trong phạm vi bảo hiểm.
- Một số thủ thuật ngoại trú được hợp đồng chấp nhận.
Không phải mọi dịch vụ thực hiện trong ngày đều tự động thuộc quyền lợi ngoại trú. Điều trị trong ngày, phẫu thuật trong ngày, cấp cứu và nha khoa có thể được xếp thành quyền lợi riêng. Cần dùng định nghĩa trong quy tắc bảo hiểm thay vì chỉ dựa vào thời gian ở bệnh viện.
So sánh quyền lợi nội trú và ngoại trú

| Tiêu chí | Nội trú | Ngoại trú |
|---|---|---|
| Điều kiện sử dụng | Thường phải có chỉ định nhập viện và đáp ứng định nghĩa nằm viện của hợp đồng | Thường không yêu cầu nhập viện, nhưng phải có khám hoặc điều trị cần thiết về mặt y khoa |
| Cách giới hạn phổ biến | Theo năm, mỗi đợt nằm viện, mỗi ngày, số ngày và từng hạng mục | Theo năm, mỗi lần khám, số lần khám và từng nhóm dịch vụ |
| Chi phí thường gặp | Phòng, giường, bác sĩ, thuốc, xét nghiệm, phẫu thuật và chăm sóc trong viện | Phí khám, thuốc kê đơn, xét nghiệm, chẩn đoán hình ảnh và điều trị ngoại trú |
| Rủi ro vượt hạn mức | Chọn phòng cao hơn mức được bảo hiểm, nằm viện dài ngày hoặc sử dụng hạng mục có hạn mức phụ | Chi phí mỗi lượt vượt trần, khám nhiều lần hoặc hết hạn mức năm |
| Hồ sơ chính | Giấy ra viện, bảng kê, hóa đơn, chỉ định và hồ sơ điều trị | Phiếu khám, đơn thuốc, chỉ định, kết quả xét nghiệm và hóa đơn |
Bảng trên chỉ phản ánh cách thiết kế thường gặp. Tên quyền lợi, định nghĩa điều trị và phương pháp tính của từng hợp đồng có thể khác nhau. Quy tắc, điều khoản và bảng quyền lợi đã cấp mới là căn cứ xác định phạm vi chi trả.
Các loại hạn mức bảo hiểm sức khỏe cần kiểm tra
Giới hạn chi trả mỗi năm
Đây là tổng số tiền tối đa được xem xét trong một năm hợp đồng hoặc một khoảng thời gian được quy định. Một sản phẩm có thể áp dụng hạn mức năm chung cho toàn bộ quyền lợi y tế, hạn mức riêng cho nội trú và ngoại trú, hoặc kết hợp cả hai tầng giới hạn.
Khi đọc bảng quyền lợi, cần xác định:
- Năm quyền lợi được tính theo năm hợp đồng hay năm dương lịch.
- Hạn mức nội trú và ngoại trú dùng chung hay tách riêng.
- Số tiền đã chi trả có làm giảm tổng hạn mức năm hay không.
- Hạn mức được khôi phục vào thời điểm nào.
- Có giới hạn riêng theo bệnh, thương tật hoặc đợt điều trị hay không.
Giới hạn chi trả mỗi lần khám
Giới hạn chi trả mỗi lần khám thường gặp ở quyền lợi ngoại trú. Nếu chi phí hợp lệ của một lượt khám cao hơn hạn mức này, phần vượt giới hạn do người được bảo hiểm tự thanh toán, ngay cả khi tổng hạn mức ngoại trú trong năm vẫn còn.
Cần kiểm tra một lần khám được xác định như thế nào. Việc khám bác sĩ, làm xét nghiệm và mua thuốc trong cùng ngày có thể được tính chung hoặc tách thành các quyền lợi khác nhau tùy hợp đồng. Nhiều lần đến cùng một cơ sở y tế cũng không mặc nhiên được coi là một lượt điều trị.
Hạn mức mỗi ngày nằm viện
Đây là mức tối đa áp dụng cho một ngày phòng, giường hoặc một nhóm chi phí nội trú. Nếu người bệnh chọn hạng phòng cao hơn hạn mức, khoản chênh lệch có thể không được thanh toán.
Một số hợp đồng còn quy định riêng hạn mức cho phòng chăm sóc đặc biệt. Người tham gia nên kiểm tra cách tính ngày nằm viện, số ngày tối đa và việc lựa chọn phòng cao hơn có ảnh hưởng đến các chi phí liên quan khác hay không.
Hạn mức cho mỗi đợt nằm viện hoặc mỗi bệnh
Ngoài tổng hạn mức năm, hợp đồng có thể giới hạn số tiền cho một đợt nhập viện, một thương tật hoặc một bệnh. Các lần nhập viện gần nhau vì cùng nguyên nhân có thể được xem là một đợt điều trị nếu điều khoản có quy định như vậy.
Do đó, không nên mặc định mỗi lần nhập viện sẽ được cấp lại đầy đủ hạn mức. Cần đọc định nghĩa về một đợt điều trị, thời gian tái nhập viện và cách gộp các yêu cầu bồi thường có liên quan.
Số ngày và số lần điều trị
Giới hạn có thể được thể hiện bằng số lần khám ngoại trú, số ngày nằm viện, số buổi vật lý trị liệu hoặc số lần sử dụng một dịch vụ trong năm. Khi đã đạt giới hạn về số lần hoặc số ngày, phần chi phí tiếp theo có thể không được chi trả dù hạn mức tiền vẫn còn.
Hạn mức phụ theo từng hạng mục
Hạn mức phụ là giới hạn nhỏ hơn nằm trong tổng quyền lợi. Các hạng mục thường cần kiểm tra riêng gồm tiền phòng, phẫu thuật, chẩn đoán hình ảnh, xe cấp cứu, điều trị trước và sau nhập viện, vật lý trị liệu và thiết bị y tế.
Khi so sánh các gói bảo hiểm, một tổng hạn mức cao chưa đủ để kết luận phạm vi bảo vệ rộng. Cấu trúc hạn mức phụ mới cho thấy quyền lợi có phù hợp với cách sử dụng dịch vụ y tế dự kiến hay không.
Cách áp dụng hạn mức khi thanh toán quyền lợi
Việc xác định số tiền được thanh toán thường cần đi qua nhiều lớp điều kiện, không chỉ lấy chi phí thực tế so với tổng hạn mức năm.
Trình tự kiểm tra có thể được hiểu như sau:
- Xác định sự kiện có thuộc phạm vi bảo hiểm hay không.
- Phân loại điều trị là nội trú, ngoại trú, điều trị trong ngày, cấp cứu hay quyền lợi riêng khác.
- Loại bỏ các khoản không hợp lệ hoặc thuộc điều khoản loại trừ.
- Áp dụng hạn mức của từng hạng mục, chẳng hạn mức phòng mỗi ngày hoặc mức tối đa mỗi lần khám.
- Kiểm tra số ngày, số lần điều trị và hạn mức còn lại trong năm.
- Áp dụng khoản khấu trừ hoặc tỷ lệ đồng chi trả nếu hợp đồng có quy định.
- Đối chiếu với các giới hạn khác để xác định số tiền cuối cùng.
Thứ tự tính thực tế phải theo điều khoản của từng sản phẩm. Nếu hợp đồng quy định người được bảo hiểm cùng chịu một phần chi phí, nên tìm hiểu rõ cách tính đồng chi trả bảo hiểm sức khỏe để tránh hiểu nhầm rằng hạn mức còn bao nhiêu sẽ được thanh toán bấy nhiêu.
Ví dụ về cách đọc hạn mức
Giả sử một hồ sơ ngoại trú có phí khám, thuốc và xét nghiệm đều thuộc phạm vi bảo hiểm. Khi xem xét chi trả, cần đối chiếu chi phí hợp lệ với hạn mức mỗi lần khám trước, sau đó kiểm tra số dư ngoại trú trong năm và các khoản đồng chi trả hoặc khấu trừ. Nếu hạn mức mỗi lần thấp hơn chi phí thực tế, phần vượt trần không được chuyển sang lần khám sau.
Với nội trú, tiền phòng thường được đối chiếu theo số ngày và mức tối đa mỗi ngày. Các chi phí phẫu thuật, thuốc hoặc xét nghiệm có thể tiếp tục chịu hạn mức phụ khác. Vì vậy, tổng chi phí nằm viện không nhất thiết được thanh toán theo một hạn mức duy nhất.
Những điều kiện có thể làm giảm hoặc từ chối chi trả
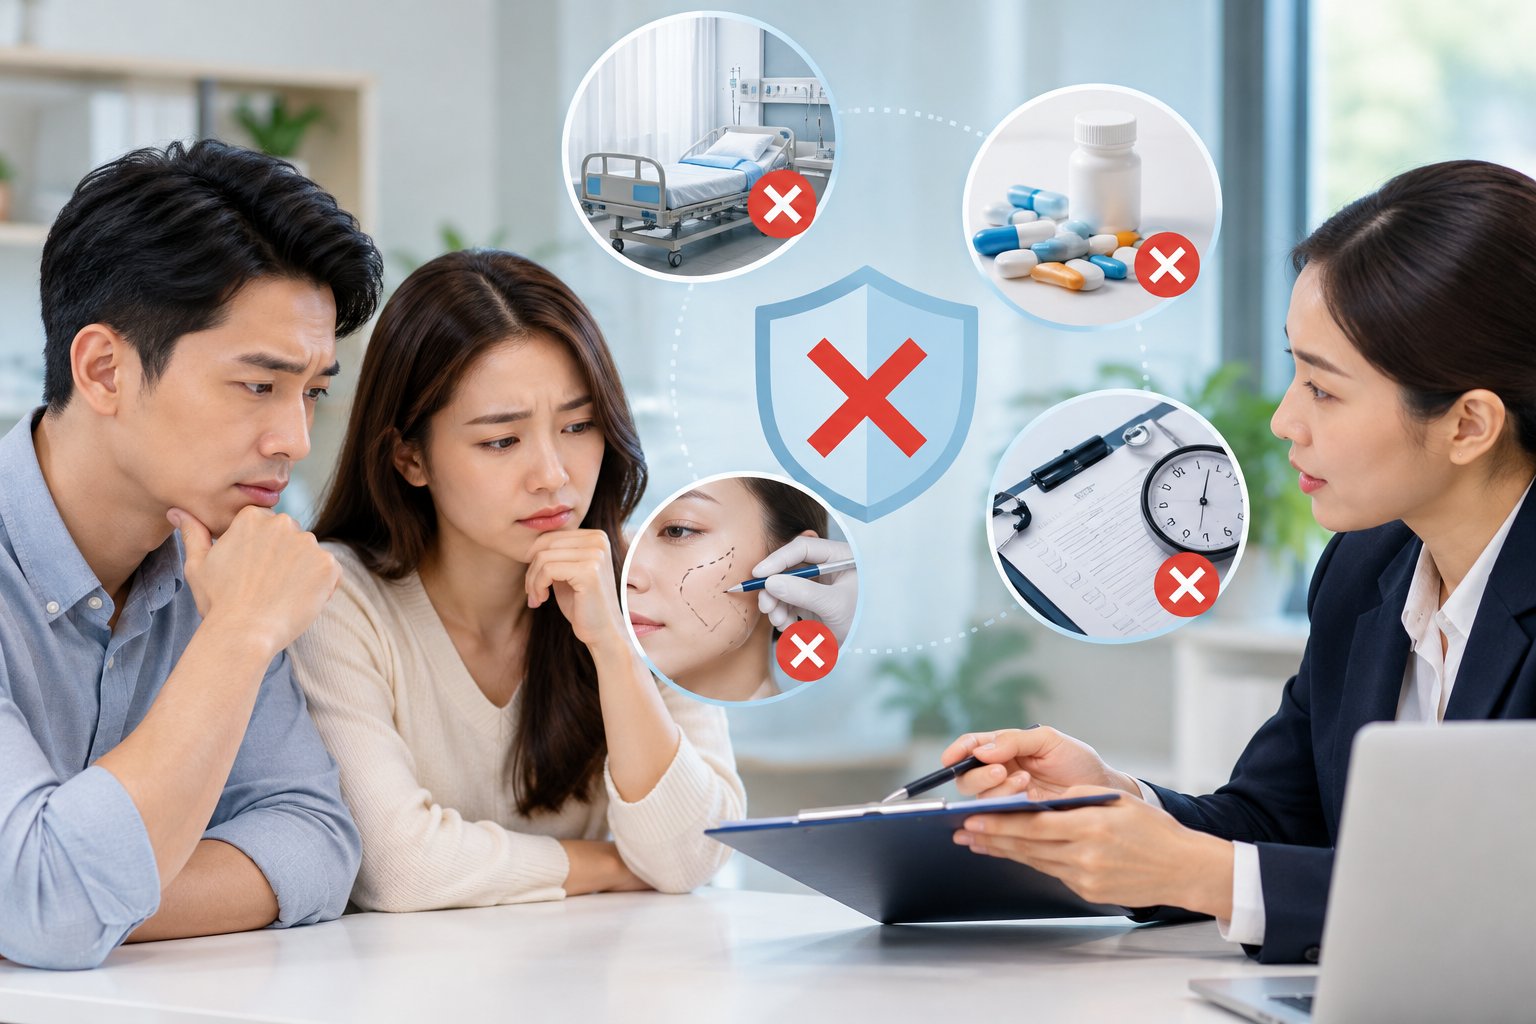
Thời gian chờ
Một số bệnh hoặc quyền lợi chỉ bắt đầu được bảo hiểm sau thời gian chờ quy định. Sự kiện phát sinh trong thời gian này có thể không đủ điều kiện, dù người tham gia chưa sử dụng hạn mức nào.
Bệnh có sẵn và nghĩa vụ kê khai
Tình trạng sức khỏe tồn tại trước ngày hiệu lực có thể được chấp nhận, loại trừ, tăng phí hoặc áp dụng điều kiện riêng tùy kết quả thẩm định. Người tham gia cần khai báo bệnh nền khi mua bảo hiểm nhân thọ và sản phẩm bổ trợ sức khỏe một cách đầy đủ, chính xác theo câu hỏi trong hồ sơ yêu cầu bảo hiểm.
Chi phí không cần thiết về mặt y khoa
Dịch vụ không có chỉ định phù hợp, khám sàng lọc không thuộc quyền lợi, thuốc không liên quan đến chẩn đoán hoặc lựa chọn điều trị không đáp ứng quy tắc hợp đồng có thể không được chấp nhận. Hóa đơn hợp lệ là điều kiện quan trọng nhưng không tự động bảo đảm toàn bộ chi phí sẽ được thanh toán.
Cơ sở y tế và hình thức thanh toán
Quyền lợi có thể áp dụng khác nhau giữa điều trị trong hệ thống bảo lãnh và yêu cầu hoàn trả sau điều trị. Trước khi khám, nên kiểm tra cơ sở y tế có thuộc phạm vi được chấp nhận hay không, có hỗ trợ bảo lãnh hay không và dịch vụ dự kiến cần xin chấp thuận trước không.
Bảo lãnh viện phí chỉ là hình thức hỗ trợ thanh toán. Việc cơ sở y tế chấp nhận thẻ không có nghĩa mọi chi phí tại đó đều thuộc quyền lợi bảo hiểm.
Điều khoản loại trừ
Các trường hợp loại trừ được quy định trong từng hợp đồng và có thể liên quan đến nguyên nhân điều trị, loại dịch vụ, tình trạng có sẵn hoặc hành vi của người được bảo hiểm. Cần đọc cả điều khoản loại trừ chung và loại trừ riêng ghi trên giấy chứng nhận hoặc phụ lục hợp đồng.
Cách chọn hạn mức phù hợp với nhu cầu
Không có một mức nội trú hoặc ngoại trú phù hợp cho tất cả mọi người. Việc lựa chọn nên dựa trên nhu cầu sử dụng thực tế và khả năng duy trì phí bảo hiểm lâu dài.
Bạn có thể cân nhắc các yếu tố sau:
- Tần suất khám ngoại trú dự kiến của bản thân và người phụ thuộc.
- Cơ sở y tế thường sử dụng và mặt bằng chi phí phòng, khám tại đó.
- Nhu cầu dùng phòng riêng, phòng tiêu chuẩn hay dịch vụ cao hơn.
- Khả năng tự chi trả các khoản nhỏ để ưu tiên bảo vệ rủi ro nằm viện lớn.
- Mức khấu trừ và đồng chi trả có thể chấp nhận.
- Phạm vi địa lý của quyền lợi.
- Ngân sách phí bảo hiểm có thể duy trì ổn định.
- Quyền lợi đã có từ bảo hiểm y tế hoặc chương trình phúc lợi của nơi làm việc.
Nếu ngân sách hạn chế, nên ưu tiên xem xét rủi ro có thể tạo ra gánh nặng tài chính lớn. Quyền lợi ngoại trú thuận tiện cho nhu cầu khám thường xuyên nhưng thường có nhiều giới hạn theo lượt và theo năm. Quyền lợi nội trú tập trung vào các đợt điều trị có chi phí lớn hơn, song vẫn cần chọn hạn mức phòng và các hạn mức phụ phù hợp.
Hồ sơ cần chuẩn bị khi yêu cầu bồi thường
Hồ sơ cụ thể phụ thuộc vào hình thức điều trị và quy định của hợp đồng. Các giấy tờ thường cần được kiểm tra gồm:
- Đơn hoặc biểu mẫu yêu cầu giải quyết quyền lợi.
- Hóa đơn và chứng từ thanh toán hợp lệ.
- Bảng kê chi tiết chi phí y tế.
- Phiếu khám, đơn thuốc và chỉ định xét nghiệm đối với ngoại trú.
- Giấy nhập viện, giấy ra viện và hồ sơ điều trị đối với nội trú.
- Kết quả xét nghiệm, chẩn đoán hình ảnh hoặc báo cáo phẫu thuật nếu có.
- Giấy tờ định danh và thông tin nhận tiền theo yêu cầu.
Nên lưu bản chụp toàn bộ chứng từ trước khi nộp, đối chiếu thời hạn gửi yêu cầu bồi thường và bổ sung tài liệu đúng hướng dẫn. Nếu điều trị theo hình thức bảo lãnh, người được bảo hiểm vẫn cần kiểm tra các khoản bị từ chối hoặc phải tự thanh toán trước khi ký xác nhận viện phí.
Checklist đọc bảng quyền lợi trước khi tham gia
Trước khi lựa chọn hạn mức nội trú và ngoại trú, hãy trả lời đầy đủ các câu hỏi sau:
- Tổng giới hạn chi trả mỗi năm là bao nhiêu và được tính theo khoảng thời gian nào?
- Nội trú và ngoại trú có hạn mức riêng hay dùng chung tổng quyền lợi?
- Mỗi lần khám ngoại trú bị giới hạn theo số tiền hay theo từng hạng mục?
- Một năm được khám ngoại trú tối đa bao nhiêu lần?
- Tiền phòng nội trú được giới hạn mỗi ngày như thế nào?
- Số ngày nằm viện tối đa cho mỗi đợt và mỗi năm được quy định ra sao?
- Phẫu thuật, chăm sóc đặc biệt và điều trị trong ngày có hạn mức riêng không?
- Chi phí trước và sau nhập viện được tính trong khoảng thời gian nào?
- Hợp đồng có khấu trừ hoặc đồng chi trả không?
- Cơ sở y tế dự kiến sử dụng có đáp ứng điều kiện của hợp đồng không?
- Bệnh có sẵn, thời gian chờ và loại trừ riêng được quy định thế nào?
- Quy trình bảo lãnh và hoàn trả yêu cầu những chứng từ gì?
Cách so sánh hiệu quả là đặt các quyền lợi cạnh nhau theo cùng tiêu chí: tổng hạn mức năm, giới hạn mỗi lần khám, mức phòng mỗi ngày, số ngày hoặc số lần điều trị, hạn mức phụ và phần chi phí phải tự thanh toán. Đừng chỉ chọn gói có tổng quyền lợi cao; hãy ưu tiên cấu trúc hạn mức phù hợp với nhu cầu khám chữa bệnh và khả năng tài chính của gia đình.