


Contents
- 1 Phân biệt thời hạn đóng phí và thời hạn bảo hiểm
- 2 Các phương án thời hạn đóng phí thường gặp
- 3 So sánh áp lực dòng tiền và khả năng duy trì
- 4 So sánh tổng phí dự kiến đúng cách
- 5 Ngừng đóng phí ảnh hưởng hợp đồng như thế nào?
- 6 Cách đối chiếu bảng minh họa và điều khoản hợp đồng
- 7 Chọn thời hạn đóng phí theo hoàn cảnh tài chính
- 8 Những câu hỏi cần làm rõ trước khi ký hợp đồng
Phân biệt thời hạn đóng phí và thời hạn bảo hiểm
Thời hạn đóng phí là khoảng thời gian bên mua dự kiến thực hiện nghĩa vụ đóng phí theo hợp đồng. Thời hạn bảo hiểm là khoảng thời gian quyền lợi bảo hiểm có thể được duy trì nếu hợp đồng đáp ứng đầy đủ các điều kiện.
Hai khái niệm này không phải lúc nào cũng giống nhau:
- Thời hạn đóng phí có thể ngắn hơn thời hạn bảo hiểm.
- Thời hạn đóng phí có thể kéo dài tương ứng với thời hạn bảo hiểm.
- Một số hợp đồng cho phép cách đóng phí linh hoạt, nhưng tính linh hoạt phải được hiểu đúng theo điều khoản, không đồng nghĩa với việc có thể tùy ý ngừng đóng mà quyền lợi vẫn giữ nguyên.
Ví dụ, một hợp đồng có thời hạn bảo hiểm dài nhưng chỉ yêu cầu đóng phí trong một giai đoạn ngắn hơn. Sau khi hoàn thành nghĩa vụ đóng phí, quyền lợi có thể tiếp tục đến hết thời hạn bảo hiểm theo điều kiện hợp đồng. Ngược lại, với phương án đóng phí suốt thời hạn, người tham gia cần duy trì dòng tiền trong phần lớn hoặc toàn bộ thời gian được bảo hiểm.
Vì vậy, khi so sánh thời hạn đóng phí bảo hiểm nhân thọ, cần xem đồng thời cả hai mốc thay vì chỉ nhìn vào số năm đóng phí.
Các phương án thời hạn đóng phí thường gặp

Đóng phí ngắn hạn bảo hiểm nhân thọ
Đây là phương án tập trung nghĩa vụ đóng phí vào một giai đoạn ngắn hơn thời hạn bảo hiểm. Phí định kỳ thường tạo áp lực dòng tiền lớn hơn so với phương án kéo dài thời gian đóng, nếu các yếu tố còn lại tương đương.
Phương án này có thể phù hợp với người:
- Đang có thu nhập ổn định và dư địa tài chính tốt.
- Muốn hoàn thành nghĩa vụ đóng phí trước một cột mốc dự kiến như nghỉ hưu hoặc giảm cường độ làm việc.
- Có quỹ dự phòng độc lập, không phải dùng toàn bộ tiền nhàn rỗi để đóng bảo hiểm.
- Chấp nhận mức phí định kỳ cao hơn để rút ngắn thời gian phải duy trì khoản chi.
Rủi ro chính là áp lực đóng phí tập trung. Nếu thu nhập giảm trong những năm đầu, khả năng duy trì hợp đồng có thể bị ảnh hưởng đáng kể.
Đóng phí suốt thời hạn
Đóng phí suốt thời hạn là cách phân bổ nghĩa vụ đóng phí trong thời gian dài, có thể tương ứng với thời hạn bảo hiểm theo thiết kế của hợp đồng. Mức phí mỗi kỳ có thể dễ bố trí hơn so với phương án đóng ngắn hạn, nhưng người tham gia phải duy trì kỷ luật tài chính lâu hơn.
Phương án này có thể phù hợp với người:
- Muốn giảm áp lực phí ở từng kỳ.
- Có nguồn thu đều và dự kiến duy trì trong dài hạn.
- Ưu tiên tính cân đối của ngân sách hiện tại.
- Chấp nhận theo dõi hợp đồng và thực hiện nghĩa vụ đóng phí trong nhiều năm.
Điểm cần cân nhắc là rủi ro thay đổi thu nhập, sức khỏe tài chính hoặc nhu cầu bảo vệ trong tương lai. Một khoản phí vừa phải ở hiện tại vẫn có thể trở thành gánh nặng nếu phải duy trì quá lâu.
Đóng phí linh hoạt
Một số hợp đồng có cơ chế linh hoạt về số tiền hoặc thời điểm đóng phí sau khi đáp ứng điều kiện nhất định. Tuy nhiên, người mua cần phân biệt giữa:
- Phí bảo hiểm cơ bản theo cam kết.
- Khoản đóng thêm tự nguyện.
- Khả năng tạm ngừng đóng phí.
- Việc dùng giá trị hợp đồng để khấu trừ chi phí hoặc duy trì hiệu lực.
“Linh hoạt” không có nghĩa là mọi thay đổi đều không gây ảnh hưởng. Việc giảm hoặc ngừng đóng có thể làm thay đổi giá trị hợp đồng, quyền lợi, thời gian duy trì hoặc nguy cơ mất hiệu lực.
So sánh áp lực dòng tiền và khả năng duy trì
| Tiêu chí | Đóng phí ngắn hạn | Đóng phí suốt thời hạn |
|---|---|---|
| Áp lực mỗi kỳ | Thường cao hơn nếu quyền lợi và các điều kiện tương đương | Thường thấp hơn do nghĩa vụ được phân bổ dài hơn |
| Thời gian duy trì khoản chi | Ngắn hơn | Dài hơn |
| Rủi ro khi thu nhập giảm sớm | Có thể cao vì phí định kỳ lớn | Phí từng kỳ có thể nhẹ hơn nhưng nghĩa vụ kéo dài |
| Khả năng hoàn thành trước khi nghỉ hưu | Dễ sắp xếp hơn nếu thời hạn đóng kết thúc trước mốc nghỉ hưu | Phải kiểm tra nghĩa vụ đóng phí có kéo dài sang giai đoạn thu nhập giảm hay không |
| Yêu cầu về quỹ dự phòng | Cần quỹ dự phòng đủ tốt để xử lý biến động trong giai đoạn đóng tập trung | Cần kỷ luật ngân sách và kế hoạch thu nhập dài hạn |
| Ảnh hưởng khi ngừng đóng | Phụ thuộc thời điểm ngừng, giá trị hợp đồng và điều khoản | Phụ thuộc thời điểm ngừng, giá trị hợp đồng và điều khoản |
Không nên chỉ hỏi “mỗi năm đóng bao nhiêu”. Một phương án có mức phí thấp nhưng kéo dài quá lâu vẫn có thể khó duy trì. Ngược lại, đóng phí ngắn hạn giúp kết thúc nghĩa vụ sớm nhưng có thể làm ngân sách hiện tại trở nên quá căng.
Để kiểm tra sức chịu đựng của dòng tiền, có thể tự đặt ba tình huống:
- Thu nhập giảm trong một thời gian nhưng các chi phí thiết yếu không giảm.
- Phát sinh khoản chi y tế, học tập hoặc gia đình ngoài dự kiến.
- Người đóng phí chính nghỉ việc, chuyển nghề hoặc nghỉ hưu sớm hơn kế hoạch.
Nếu phí bảo hiểm chỉ có thể duy trì trong kịch bản thu nhập thuận lợi nhất, thời hạn đóng phí đó có thể chưa phù hợp. Ngoài số năm đóng, người tham gia cũng có thể cân nhắc thay đổi định kỳ đóng phí bảo hiểm nhân thọ nếu hợp đồng cho phép, nhưng cần kiểm tra quy trình và thời điểm áp dụng.
So sánh tổng phí dự kiến đúng cách
Tổng phí dự kiến không nên được suy ra chỉ bằng nhận định “đóng ngắn thì rẻ hơn” hoặc “đóng dài thì tổng phí cao hơn”. Kết quả phụ thuộc vào thiết kế cụ thể của từng hợp đồng.
Nếu mức phí cố định trong toàn bộ kỳ đóng, phép tính sơ bộ là:
Tổng phí theo lịch dự kiến = phí mỗi kỳ × số kỳ đóng dự kiến
Tuy nhiên, phép tính này có thể chưa phản ánh đầy đủ:
- Phí của quyền lợi bổ trợ có thể có thời hạn riêng.
- Phí có thể thay đổi theo điều khoản của từng quyền lợi.
- Khoản đóng thêm không phải lúc nào cũng là nghĩa vụ bắt buộc.
- Một phần phí được phân bổ cho bảo vệ, chi phí và giá trị hợp đồng theo cơ chế sản phẩm.
- Giá trị minh họa không đồng nghĩa với quyền lợi được bảo đảm.
- Các quyền lợi bảo hiểm giữa hai phương án có thể không hoàn toàn giống nhau.
Khi phân tích hợp đồng có yếu tố tích lũy, cần đọc rõ các loại phí trong bảo hiểm nhân thọ tích lũy. Tổng số tiền đã đóng không phải là căn cứ duy nhất để đánh giá hiệu quả, bởi hợp đồng bảo hiểm còn chi trả cho việc bảo vệ rủi ro và chịu các khoản phí theo điều khoản.
Cách lập bảng so sánh thực tế
Với mỗi phương án, nên ghi lại cùng một nhóm thông tin:
| Nội dung cần đối chiếu | Phương án ngắn hạn | Phương án dài hạn |
|---|---|---|
| Phí cơ bản mỗi kỳ | Lấy từ bảng minh họa | Lấy từ bảng minh họa |
| Số kỳ đóng dự kiến | Theo hợp đồng | Theo hợp đồng |
| Phí quyền lợi bổ trợ | Tách riêng | Tách riêng |
| Tổng phí dự kiến | Tính theo đúng lịch phí | Tính theo đúng lịch phí |
| Quyền lợi được bảo đảm | Đối chiếu cùng thời điểm | Đối chiếu cùng thời điểm |
| Giá trị không bảo đảm | Ghi rõ giả định minh họa | Ghi rõ giả định minh họa |
| Giá trị hoàn lại theo từng năm | Đọc trực tiếp từ tài liệu | Đọc trực tiếp từ tài liệu |
| Hậu quả nếu ngừng đóng | Theo điều khoản | Theo điều khoản |
Chỉ nên so sánh tổng phí khi số tiền bảo hiểm, quyền lợi, người được bảo hiểm, thời hạn bảo hiểm và phạm vi bổ trợ tương đương. Nếu các yếu tố này khác nhau, chênh lệch tổng phí chưa cho biết phương án nào phù hợp hơn.
Ngừng đóng phí ảnh hưởng hợp đồng như thế nào?
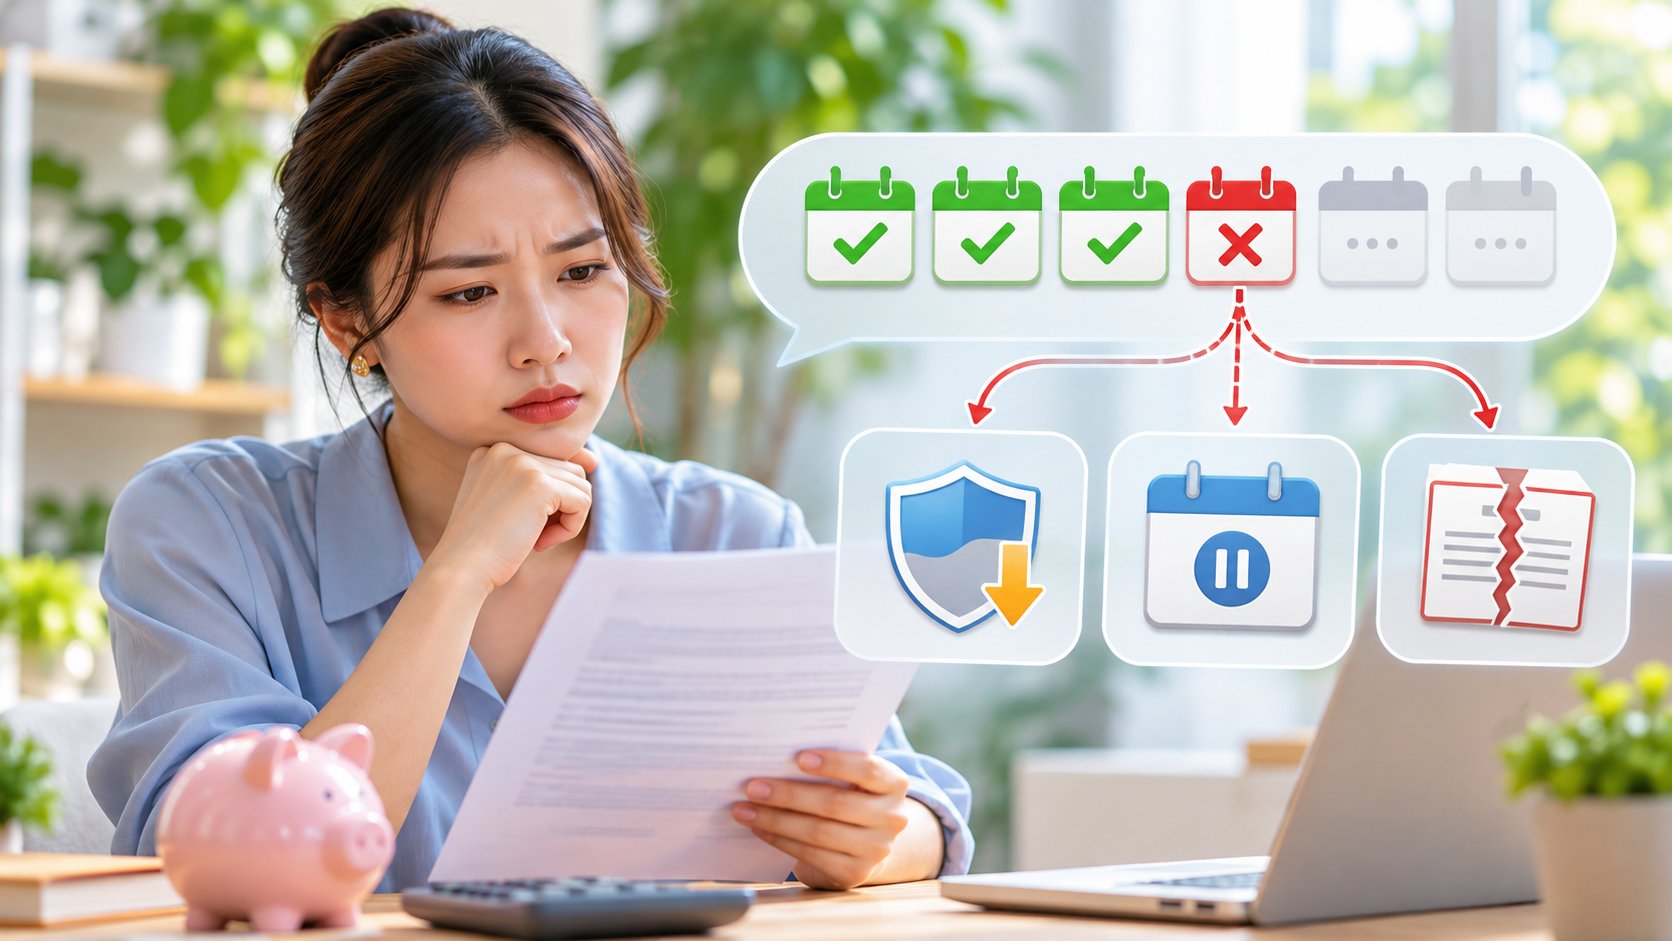
Ngừng đóng trước khi hoàn thành thời hạn đóng phí không mặc nhiên đồng nghĩa với việc hợp đồng chấm dứt ngay, nhưng cũng không có nghĩa quyền lợi chắc chắn tiếp tục nguyên vẹn. Hậu quả phụ thuộc vào loại hợp đồng, thời điểm ngừng, giá trị hợp đồng và các điều khoản liên quan.
Trong thời gian gia hạn đóng phí
Hợp đồng có thể quy định một khoảng thời gian để bên mua hoàn tất khoản phí đến hạn. Quyền lợi trong giai đoạn này được xử lý theo điều khoản cụ thể. Người tham gia nên kiểm tra thời gian gia hạn đóng phí bảo hiểm nhân thọ thay vì tự giả định rằng mọi hợp đồng đều áp dụng cùng một mốc thời gian.
Khi hợp đồng đã có giá trị tích lũy
Tùy thiết kế, hợp đồng có thể áp dụng một hoặc nhiều cơ chế như:
- Khấu trừ chi phí từ giá trị hợp đồng.
- Tạm ứng hoặc tự động tạm ứng để đóng phí nếu điều khoản có quy định.
- Duy trì hợp đồng trong thời gian giá trị còn đủ chi trả chi phí.
- Chuyển sang trạng thái có số tiền bảo hiểm giảm hoặc quyền lợi thay đổi.
- Mất hiệu lực khi không còn đáp ứng điều kiện duy trì.
Các cơ chế này có thể làm giảm giá trị còn lại, phát sinh khoản phải hoàn trả hoặc khiến thời gian duy trì ngắn hơn dự kiến. Vì vậy, trước khi tạm ngừng đóng phí bảo hiểm nhân thọ, cần yêu cầu thông tin bằng văn bản về quyền lợi còn lại và thời điểm hợp đồng có nguy cơ mất hiệu lực.
Khi hợp đồng chưa có hoặc có rất ít giá trị hoàn lại
Việc ngừng đóng ở giai đoạn đầu có thể gây bất lợi vì giá trị nhận lại có thể thấp hơn đáng kể so với tổng phí đã đóng, tùy hợp đồng. Không nên mua với giả định có thể dừng sớm mà thu hồi đầy đủ số tiền đã nộp.
Ảnh hưởng đến quyền lợi bổ trợ
Quyền lợi bổ trợ có thể có thời hạn đóng phí, điều kiện duy trì và ngày chấm dứt riêng. Ngay cả khi hợp đồng chính còn hiệu lực, một số quyền lợi bổ trợ vẫn có thể kết thúc nếu không đáp ứng điều kiện tương ứng.
Khi hợp đồng mất hiệu lực, việc khôi phục thường phải tuân theo điều kiện và thủ tục được quy định. Người được bảo hiểm có thể phải cung cấp lại thông tin liên quan, và yêu cầu khôi phục không phải lúc nào cũng được chấp thuận.
Cách đối chiếu bảng minh họa và điều khoản hợp đồng
Bảng minh họa giúp hình dung dòng tiền, nhưng điều khoản hợp đồng mới là căn cứ xác định quyền và nghĩa vụ. Khi hai tài liệu khiến người đọc hiểu khác nhau, cần yêu cầu giải thích bằng văn bản trước khi ký.
Kiểm tra phần phí bảo hiểm
Cần xác định:
- Phí nào là bắt buộc và phí nào là tự nguyện.
- Mức phí được bảo đảm hay có thể thay đổi.
- Tần suất đóng phí và ngày đến hạn.
- Thời hạn đóng của hợp đồng chính.
- Thời hạn đóng của từng quyền lợi bổ trợ.
- Điều kiện thay đổi định kỳ hoặc số tiền đóng.
Tách quyền lợi bảo đảm và không bảo đảm
Không cộng chung hai nhóm để kết luận về giá trị chắc chắn nhận được. Với phần minh họa không bảo đảm, kết quả thực tế có thể khác giả định. Khi so sánh hai thời hạn đóng phí, phải dùng cùng loại giá trị và cùng mốc thời gian.
Đọc giá trị hoàn lại theo từng năm
Hãy kiểm tra giá trị hoàn lại tại các thời điểm có khả năng phải dừng hợp đồng, không chỉ nhìn vào năm cuối. Điều này cho biết mức độ linh hoạt nếu kế hoạch tài chính thay đổi sớm hơn dự kiến.
Xác định hậu quả của việc không đóng đúng hạn
Trong điều khoản, tìm các nội dung về:
- Thời gian gia hạn.
- Mất hiệu lực.
- Khấu trừ từ giá trị hợp đồng.
- Tạm ứng đóng phí tự động nếu có.
- Giảm quyền lợi hoặc chuyển đổi trạng thái hợp đồng.
- Khôi phục hiệu lực.
- Chấm dứt quyền lợi bổ trợ.
Không nên dựa hoàn toàn vào lời giải thích miệng. Những điểm ảnh hưởng đến quyền lợi cần được đối chiếu với đúng điều khoản của hợp đồng dự kiến tham gia.
Chọn thời hạn đóng phí theo hoàn cảnh tài chính
Không có phương án thời hạn đóng phí nào luôn tốt hơn cho mọi người. Có thể ra quyết định theo bốn bước sau.
Bước 1: Xác định mức phí có thể duy trì
Tách phí bảo hiểm khỏi quỹ dự phòng và các khoản chi thiết yếu. Mức phí phù hợp là mức vẫn có thể tiếp tục khi thu nhập biến động, không phải mức tối đa có thể đóng trong thời điểm hiện tại.
Bước 2: Đối chiếu với các cột mốc thu nhập
Xem thời hạn đóng phí có kéo dài qua giai đoạn dự kiến nghỉ hưu, nuôi con, trả nợ hoặc chuyển nghề hay không. Nếu chọn đóng ngắn hạn, cần kiểm tra phí cao hơn có làm giảm khả năng lập quỹ dự phòng hay không.
Bước 3: So sánh trên cùng quyền lợi
Yêu cầu các phương án có cùng số tiền bảo hiểm, thời hạn bảo hiểm và nhóm quyền lợi cần thiết. Không nên chọn một phương án chỉ vì phí thấp hơn khi phạm vi bảo vệ cũng bị giảm.
Bước 4: Kiểm tra kịch bản ngừng đóng
Yêu cầu làm rõ tình trạng hợp đồng nếu ngừng đóng ở giai đoạn đầu, giữa và sau khi hoàn thành phần lớn nghĩa vụ. Nội dung cần biết gồm giá trị hoàn lại, quyền lợi còn lại, các khoản khấu trừ và khả năng khôi phục.
Có thể ưu tiên đóng phí ngắn hạn bảo hiểm nhân thọ khi dòng tiền hiện tại đủ mạnh, có quỹ dự phòng và muốn kết thúc nghĩa vụ trước một cột mốc thu nhập. Ngược lại, đóng phí suốt thời hạn có thể dễ cân đối mỗi kỳ hơn, nhưng chỉ phù hợp nếu người tham gia sẵn sàng duy trì khoản chi lâu dài.
Những câu hỏi cần làm rõ trước khi ký hợp đồng
Trước khi quyết định, nên yêu cầu trả lời rõ các câu hỏi sau:
- Thời hạn đóng phí và thời hạn bảo hiểm của hợp đồng chính là bao lâu?
- Mỗi quyền lợi bổ trợ có thời hạn và mức phí riêng như thế nào?
- Tổng phí dự kiến theo toàn bộ lịch đóng là bao nhiêu và khoản nào có thể thay đổi?
- Phần nào trong bảng minh họa được bảo đảm, phần nào chỉ là giả định?
- Nếu ngừng đóng trước hạn, hợp đồng được xử lý theo cơ chế nào?
- Giá trị hoàn lại tại các mốc dự kiến là bao nhiêu theo bảng minh họa hiện hành?
- Việc khấu trừ chi phí có thể duy trì hợp đồng trong điều kiện nào?
- Quyền lợi nào bị giảm hoặc chấm dứt nếu không đóng đủ phí?
- Có thể thay đổi định kỳ đóng, giảm quyền lợi hoặc điều chỉnh phí hay không?
- Các yêu cầu thay đổi hợp đồng cần hồ sơ gì và có hiệu lực từ thời điểm nào?
Kết luận nên dựa trên khả năng duy trì, tổng phí dự kiến, phạm vi bảo vệ và hậu quả khi ngừng đóng, không chỉ dựa vào mức phí của một kỳ. Trước khi ký, hãy đối chiếu bảng minh họa với điều khoản của đúng hợp đồng và giữ lại bản tài liệu đã được cung cấp để theo dõi trong suốt thời gian tham gia.