


Thay đổi nghề nghiệp sau khi mua bảo hiểm không phải lúc nào cũng làm thay đổi quyền lợi. Tuy nhiên, nếu công việc mới có nhiệm vụ, môi trường hoặc mức độ nguy hiểm khác đáng kể, doanh nghiệp bảo hiểm có thể cần đánh giá lại rủi ro theo điều khoản của hợp đồng và sản phẩm bổ trợ.
Người tham gia nên kiểm tra hợp đồng, chủ động thông báo qua kênh được chấp nhận và lưu bằng chứng doanh nghiệp bảo hiểm đã tiếp nhận. Không nên chỉ báo miệng hoặc mặc định rằng nhân viên tư vấn sẽ tự cập nhật thông tin.
Contents
- 1 Đổi nghề có ảnh hưởng đến hợp đồng bảo hiểm không?
- 2 Khi nào nên thông báo thay đổi nghề nghiệp?
- 3 Nghề nghiệp rủi ro trong bảo hiểm được xem xét thế nào?
- 4 Thông tin cần chuẩn bị khi cập nhật nghề nghiệp
- 5 Kênh thông báo và cách lưu bằng chứng tiếp nhận
- 6 Quy trình cập nhật nghề nghiệp hợp đồng bảo hiểm
- 7 Nếu xảy ra sự kiện bảo hiểm sau khi đổi nghề
- 8 Những sai sót cần tránh khi thông báo đổi nghề
Đổi nghề có ảnh hưởng đến hợp đồng bảo hiểm không?
Nghề nghiệp là một trong những thông tin có thể được sử dụng để đánh giá rủi ro khi tham gia bảo hiểm. Sau ngày hợp đồng có hiệu lực, ảnh hưởng của việc đổi nghề phụ thuộc vào nhiều yếu tố:
- Quy định cụ thể trong hợp đồng chính và sản phẩm bổ trợ.
- Công việc thực tế trước và sau khi thay đổi.
- Môi trường làm việc, mức độ tiếp xúc với máy móc, hóa chất, độ cao hoặc các điều kiện nguy hiểm khác.
- Tần suất thực hiện nhiệm vụ có rủi ro, không chỉ tên chức danh.
- Thời điểm đổi nghề và thời điểm doanh nghiệp bảo hiểm nhận được thông báo.
- Kết quả đánh giá và xác nhận bằng văn bản của doanh nghiệp bảo hiểm.
Sau khi xem xét, doanh nghiệp bảo hiểm có thể xác nhận không cần điều chỉnh hoặc đề nghị xử lý theo quy định của hợp đồng. Tùy trường hợp, việc xử lý có thể liên quan đến phân loại nghề, phạm vi bảo hiểm, mức phí, quyền lợi bổ trợ hoặc điều kiện áp dụng trong tương lai. Không có một kết quả chung cho mọi hợp đồng.
Vì vậy, trước khi kết luận đổi nghề có làm mất quyền lợi hay không, cần đọc đúng điều khoản về nghĩa vụ cung cấp thông tin, thay đổi nghề nghiệp, loại trừ và hiệu lực của từng quyền lợi. Đây cũng là một phần trong những điều cần nắm rõ khi mua bảo hiểm nhân thọ, thay vì chỉ quan tâm đến số tiền bảo hiểm hoặc mức phí.
Khi nào nên thông báo thay đổi nghề nghiệp?

Nên kiểm tra và thông báo sớm nếu công việc mới làm thay đổi đáng kể tính chất lao động hoặc mức độ rủi ro. Các tình huống thường cần lưu ý gồm:
- Chuyển từ công việc văn phòng sang công trường, nhà máy hoặc môi trường sản xuất.
- Bắt đầu làm việc thường xuyên trên cao, dưới lòng đất, ngoài khơi hoặc tại địa điểm nguy hiểm.
- Trực tiếp vận hành máy móc nặng, thiết bị công nghiệp hoặc phương tiện chuyên dụng.
- Thường xuyên tiếp xúc với hóa chất, nguồn điện, vật liệu dễ cháy nổ hoặc tác nhân có hại.
- Chuyển sang công việc phải lái xe, đi công tác hoặc di chuyển đường dài với tần suất cao.
- Nhận thêm nghề phụ hoặc nhiệm vụ mới có mức độ nguy hiểm khác với công việc đã khai báo.
- Thay đổi từ vai trò quản lý, giám sát sang trực tiếp thực hiện công việc hiện trường.
Nếu chỉ đổi tên công ty, phòng ban hoặc chức danh nhưng nhiệm vụ thực tế không thay đổi, mức độ ảnh hưởng có thể thấp hơn. Dù vậy, người tham gia vẫn nên đối chiếu hợp đồng hoặc hỏi doanh nghiệp bảo hiểm để biết có phải cập nhật hay không.
Nghĩa vụ thông báo không nên được suy đoán. Một số hợp đồng quy định rõ thời hạn, hình thức và loại thay đổi phải khai báo; hợp đồng khác có thể có cách xử lý riêng. Điều khoản của chính hợp đồng đang có hiệu lực là căn cứ cần ưu tiên.
Nghề nghiệp rủi ro trong bảo hiểm được xem xét thế nào?
Khái niệm nghề nghiệp rủi ro trong bảo hiểm không phải là đánh giá nghề nào tốt hay xấu. Đây là cách phân loại dựa trên khả năng phát sinh tai nạn, thương tật, bệnh nghề nghiệp hoặc tử vong trong quá trình làm việc.
Doanh nghiệp bảo hiểm thường cần biết công việc thực tế thay vì chỉ dựa vào chức danh. Chẳng hạn, hai người cùng ghi nghề nghiệp là kỹ sư nhưng một người làm việc tại văn phòng, người còn lại thường xuyên kiểm tra thiết bị tại công trường. Mức độ rủi ro có thể được xem xét khác nhau.
Các yếu tố có thể được hỏi thêm gồm:
| Nhóm thông tin | Nội dung cần mô tả |
|---|---|
| Nhiệm vụ chính | Công việc thực hiện hằng ngày, vai trò quản lý hay trực tiếp lao động |
| Môi trường | Văn phòng, công trường, nhà máy, ngoài trời hoặc khu vực đặc thù |
| Thiết bị | Loại máy móc, phương tiện hoặc công cụ thường xuyên sử dụng |
| Tác nhân nguy hiểm | Hóa chất, điện, nhiệt, độ cao, tiếng ồn hoặc vật liệu dễ cháy nổ |
| Tần suất tiếp xúc | Thỉnh thoảng, định kỳ hay thường xuyên |
| Biện pháp bảo hộ | Quy trình an toàn và trang bị bảo hộ áp dụng trong công việc |
Tên nghề giống nhau không đồng nghĩa với cùng nhóm rủi ro. Ngược lại, một chức danh nghe có vẻ nguy hiểm nhưng công việc thực tế chỉ mang tính quản lý cũng có thể được xem xét khác. Người được bảo hiểm nên mô tả trung thực, cụ thể và nhất quán với hồ sơ lao động nếu được yêu cầu đối chiếu.
Thông tin cần chuẩn bị khi cập nhật nghề nghiệp
Trước khi thông báo đổi nghề cho công ty bảo hiểm, nên chuẩn bị các thông tin sau:
- Thông tin hợp đồng: số hợp đồng, họ tên bên mua bảo hiểm, họ tên người được bảo hiểm và thông tin liên hệ đã đăng ký.
- Thời điểm thay đổi: ngày bắt đầu công việc mới hoặc ngày chính thức thay đổi nhiệm vụ.
- Nghề nghiệp cũ và mới: ghi rõ chức danh nhưng không dừng ở tên gọi.
- Mô tả công việc thực tế: nhiệm vụ chính, tỷ lệ làm việc tại văn phòng và hiện trường, tần suất đi công tác hoặc vận hành thiết bị.
- Môi trường làm việc: địa điểm, điều kiện lao động và các yếu tố nguy hiểm thường xuyên tiếp xúc.
- Nghề phụ hoặc công việc kiêm nhiệm: cần nêu nếu đây là hoạt động thường xuyên và có rủi ro khác với nghề chính.
- Tài liệu hỗ trợ: quyết định điều chuyển, hợp đồng lao động, mô tả công việc hoặc giấy xác nhận của đơn vị sử dụng lao động nếu doanh nghiệp bảo hiểm yêu cầu.
- Danh sách quyền lợi cần kiểm tra: hợp đồng chính và các quyền lợi bổ trợ liên quan đến tai nạn, thương tật, miễn đóng phí hoặc rủi ro nghề nghiệp.
Chỉ nên gửi giấy tờ cần thiết qua kênh chính thức. Nếu tài liệu chứa dữ liệu cá nhân hoặc thông tin nội bộ, hãy hỏi rõ loại hồ sơ được yêu cầu và phương thức gửi an toàn.
Cập nhật nghề nghiệp không đồng nghĩa với thay đổi chủ thể của hợp đồng. Nếu đồng thời cần chuyển quyền và nghĩa vụ sang người khác, người tham gia phải thực hiện riêng thủ tục thay đổi bên mua bảo hiểm theo quy định áp dụng.
Kênh thông báo và cách lưu bằng chứng tiếp nhận

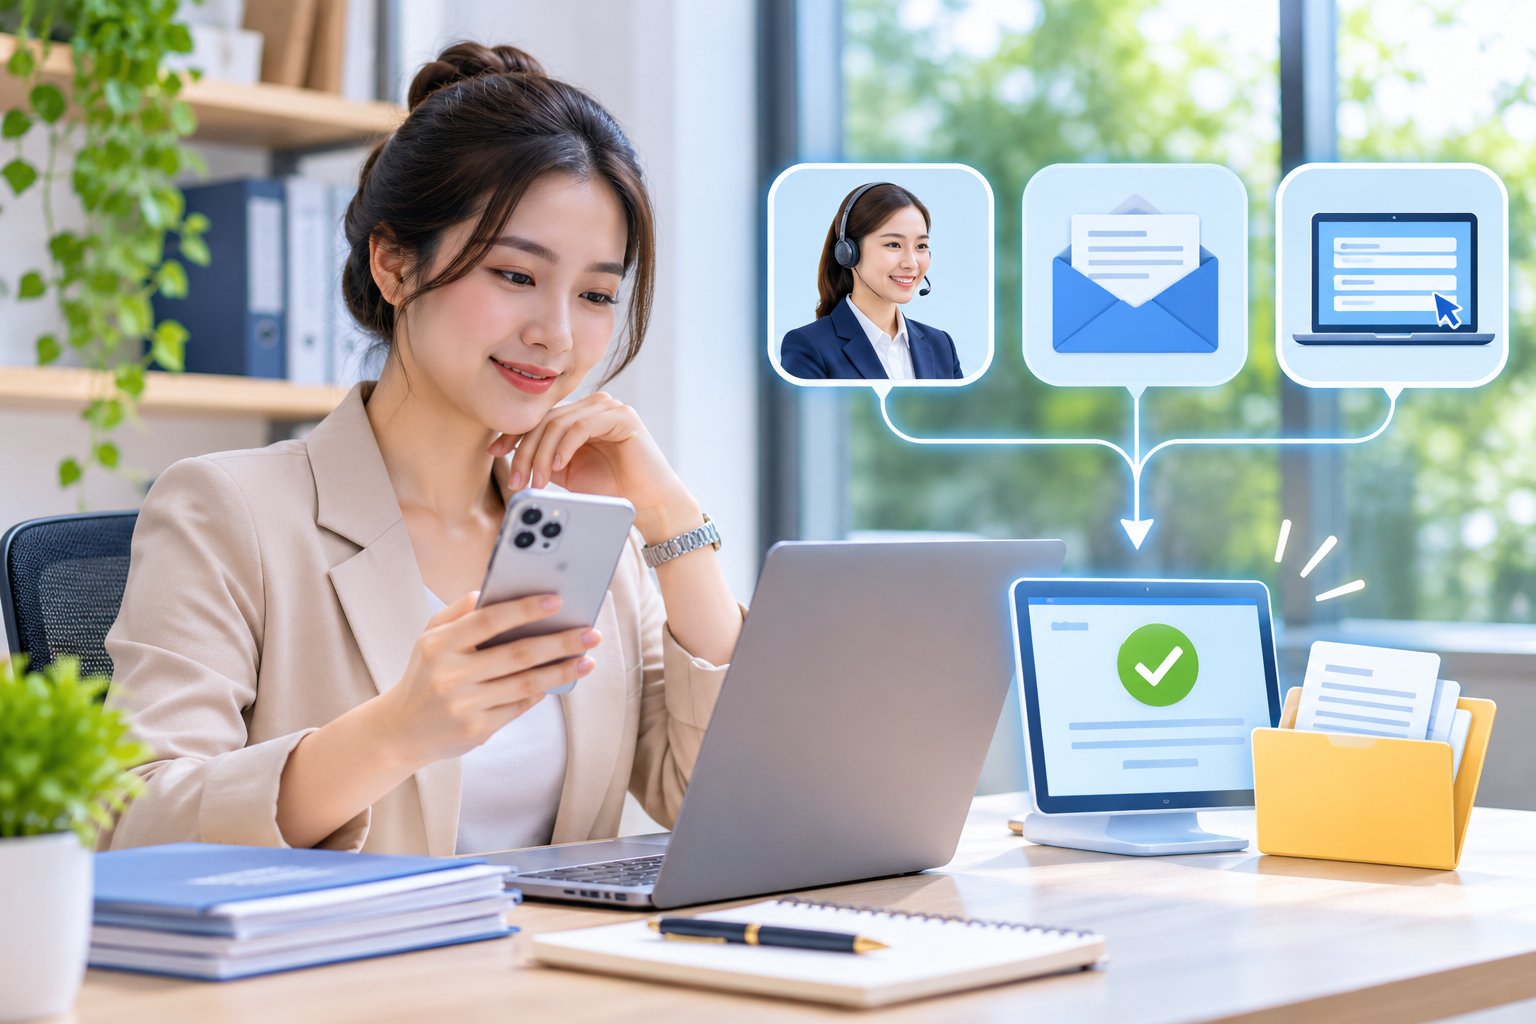
Kênh được chấp nhận có thể khác nhau giữa các hợp đồng. Người tham gia nên kiểm tra phần thông báo, giao dịch hợp đồng hoặc dịch vụ khách hàng để xác định đúng phương thức. Các kênh có thể gồm:
- Quầy giao dịch hoặc văn phòng phục vụ khách hàng.
- Cổng thông tin hay ứng dụng chính thức của doanh nghiệp bảo hiểm.
- Email chăm sóc khách hàng được công bố chính thức.
- Tổng đài, nếu doanh nghiệp có quy trình ghi nhận yêu cầu và cấp mã tiếp nhận.
- Nhân viên phục vụ hợp đồng, nhưng chỉ nên coi là hoàn tất khi yêu cầu đã được hệ thống hoặc bộ phận có thẩm quyền ghi nhận.
- Bưu điện hoặc dịch vụ chuyển phát nếu hợp đồng cho phép gửi hồ sơ giấy.
Sau khi gửi thông báo, nên lưu bằng chứng theo từng kênh:
| Kênh gửi | Bằng chứng nên lưu |
|---|---|
| Quầy giao dịch | Bản sao có dấu nhận, phiếu hẹn hoặc mã hồ sơ |
| Ứng dụng/cổng thông tin | Mã yêu cầu, trạng thái xử lý và ảnh chụp màn hình |
| Email đã gửi, tệp đính kèm và thư xác nhận tiếp nhận | |
| Tổng đài | Mã yêu cầu, thời gian gọi và nội dung được xác nhận |
| Chuyển phát | Mã vận đơn, xác nhận giao thành công và bản sao hồ sơ |
| Nhân viên phục vụ | Tin nhắn hoặc email xác nhận đã chuyển yêu cầu, kèm mã tiếp nhận của doanh nghiệp |
Bằng chứng tốt nhất không chỉ cho thấy hồ sơ đã được gửi mà còn thể hiện doanh nghiệp bảo hiểm đã nhận. Nếu chưa có xác nhận, nên liên hệ lại qua kênh chính thức và yêu cầu cung cấp mã hồ sơ hoặc trạng thái xử lý.
Khi có kết quả, cần lưu văn bản xác nhận, phụ lục hợp đồng, thông báo điều chỉnh hoặc quyết định giữ nguyên điều kiện bảo hiểm. Không nên chỉ dựa vào trao đổi miệng.
Quy trình cập nhật nghề nghiệp hợp đồng bảo hiểm
Có thể thực hiện theo trình tự sau:
Bước 1: Đọc lại hợp đồng
Tìm các mục về nghĩa vụ cung cấp thông tin, thay đổi nghề nghiệp, thay đổi nơi cư trú, điều khoản loại trừ, sản phẩm bổ trợ và phương thức gửi thông báo.
Bước 2: So sánh công việc cũ và mới
Xác định điểm thay đổi thực tế về nhiệm vụ, địa điểm, thiết bị sử dụng, tần suất di chuyển và mức độ tiếp xúc với nguy hiểm.
Bước 3: Hỏi đúng yêu cầu hồ sơ
Liên hệ kênh chính thức, cung cấp số hợp đồng và hỏi biểu mẫu, giấy tờ, cách gửi cũng như quy trình phản hồi. Không tự gửi quá nhiều giấy tờ cá nhân khi chưa biết yêu cầu cụ thể.
Bước 4: Gửi thông tin trung thực, đầy đủ
Ghi rõ ngày bắt đầu công việc mới. Nếu không nhớ chính xác, cần kiểm tra hồ sơ lao động thay vì tự ước lượng. Không mô tả giảm nhẹ hoặc phóng đại tính chất công việc.
Bước 5: Lấy bằng chứng tiếp nhận
Lưu mã yêu cầu, biên nhận, email xác nhận hoặc chứng từ giao nhận. Nếu bổ sung giấy tờ nhiều lần, nên lưu toàn bộ theo thứ tự thời gian.
Bước 6: Đọc kỹ kết quả xử lý
Kiểm tra nội dung áp dụng cho hợp đồng chính hay quyền lợi bổ trợ, thời điểm có hiệu lực và có yêu cầu xác nhận của bên mua bảo hiểm hay không. Nếu nội dung chưa rõ, cần đề nghị giải thích bằng văn bản trước khi đồng ý thay đổi.
Nếu xảy ra sự kiện bảo hiểm sau khi đổi nghề
Nếu tai nạn, bệnh tật hoặc sự kiện bảo hiểm xảy ra sau khi đổi nghề, người tham gia không nên tự kết luận rằng hồ sơ chắc chắn được chi trả hoặc chắc chắn bị từ chối. Doanh nghiệp bảo hiểm sẽ xem xét dựa trên điều khoản, thời điểm thay đổi nghề, nghĩa vụ thông báo, nguyên nhân sự kiện và hồ sơ thực tế.
Khi yêu cầu giải quyết quyền lợi, nên:
- Khai đúng nghề nghiệp và nhiệm vụ tại thời điểm xảy ra sự kiện.
- Cung cấp lịch sử đã thông báo thay đổi nghề, kèm mã tiếp nhận hoặc văn bản xác nhận.
- Không sửa ngày bắt đầu công việc để khớp với hồ sơ khác.
- Chuẩn bị tài liệu về sự kiện, điều trị, tai nạn lao động hoặc xác nhận của cơ quan liên quan nếu được yêu cầu.
- Nộp hồ sơ theo thời hạn và phương thức quy định trong hợp đồng.
Thông báo thay đổi nghề nghiệp không thay thế cho hồ sơ yêu cầu quyền lợi. Khi phát sinh sự kiện, bên mua bảo hiểm hoặc người yêu cầu vẫn cần kiểm tra thời hạn nộp hồ sơ yêu cầu quyền lợi bảo hiểm và chuẩn bị chứng từ tương ứng.
Nếu doanh nghiệp bảo hiểm yêu cầu bổ sung hoặc đưa ra kết quả không như mong đợi, người yêu cầu nên đề nghị văn bản nêu rõ điều khoản được áp dụng, tài liệu còn thiếu và quy trình khiếu nại hoặc xem xét lại.
Những sai sót cần tránh khi thông báo đổi nghề
- Chỉ báo cho người tư vấn mà không có mã tiếp nhận từ doanh nghiệp bảo hiểm.
- Chỉ ghi chức danh, không mô tả nhiệm vụ và môi trường làm việc thực tế.
- Bỏ qua nghề phụ hoặc công việc kiêm nhiệm có mức độ rủi ro đáng kể.
- Chờ đến khi xảy ra sự kiện bảo hiểm mới khai việc đã đổi nghề.
- Cho rằng đóng phí đầy đủ đồng nghĩa mọi thay đổi nghề nghiệp đều tự động được chấp nhận.
- Ký phụ lục hoặc chấp thuận điều chỉnh khi chưa hiểu phạm vi và thời điểm áp dụng.
- Xóa email, biên nhận hoặc ảnh chụp trạng thái sau khi yêu cầu đã được xử lý.
Tóm lại, cách an toàn là kiểm tra điều khoản ngay khi công việc thay đổi, mô tả đúng công việc thực tế, thông báo qua kênh hợp lệ và lưu xác nhận tiếp nhận. Mức độ ảnh hưởng đến quyền lợi chỉ có thể xác định sau khi đối chiếu hợp đồng cụ thể và kết quả xử lý chính thức của doanh nghiệp bảo hiểm.