


Contents
- 1 Thời gian sống còn bảo hiểm bệnh hiểm nghèo là gì?
- 2 Thời gian sống còn được tính từ mốc nào?
- 3 Phân biệt thời gian chờ và thời gian sống còn
- 4 Ví dụ dòng thời gian từ hiệu lực đến yêu cầu chi trả
- 5 Cách xác định ngày chẩn đoán bệnh hiểm nghèo
- 6 Điều kiện sống còn ảnh hưởng thế nào đến chi trả?
- 7 Cách kiểm tra điều khoản trước khi tham gia và yêu cầu quyền lợi
Thời gian sống còn bảo hiểm bệnh hiểm nghèo là gì?
Thời gian sống còn bảo hiểm bệnh hiểm nghèo là khoảng thời gian người được bảo hiểm phải còn sống kể từ ngày được xác định mắc bệnh hiểm nghèo theo định nghĩa của hợp đồng. Đây có thể là một trong các điều kiện để doanh nghiệp bảo hiểm xem xét chi trả quyền lợi.
Khái niệm này thường xuất hiện dưới các cách diễn đạt như:
- Người được bảo hiểm phải sống qua một số ngày nhất định kể từ ngày chẩn đoán.
- Người được bảo hiểm phải còn sống khi kết thúc thời gian sống còn.
- Quyền lợi chỉ được xem xét nếu đáp ứng đồng thời định nghĩa bệnh, mức độ bệnh và điều kiện sống sót sau chẩn đoán.
Không phải hợp đồng nào cũng áp dụng cùng một số ngày hoặc cùng phương pháp tính. Một số quyền lợi có thể không quy định thời gian sống còn; một số khác áp dụng thời hạn khác nhau theo bệnh, giai đoạn bệnh hoặc lần chi trả. Vì vậy, không nên dùng điều kiện của hợp đồng này để suy đoán cho hợp đồng khác.
Thời gian sống còn cũng không tự động đồng nghĩa với việc hồ sơ sẽ được chấp thuận sau khi hết thời hạn. Người được bảo hiểm vẫn phải đáp ứng đầy đủ quyền lợi và điều kiện chi trả bệnh hiểm nghèo, bao gồm định nghĩa y khoa, mức độ nghiêm trọng, thời điểm phát sinh bệnh, loại trừ và yêu cầu chứng từ.
Thời gian sống còn được tính từ mốc nào?

Thông thường, thời gian sống còn được tính từ ngày chẩn đoán bệnh hiểm nghèo hợp lệ theo điều khoản hợp đồng, không phải mặc nhiên tính từ ngày hợp đồng có hiệu lực, ngày xuất hiện triệu chứng hay ngày nộp hồ sơ yêu cầu quyền lợi.
Tuy nhiên, mốc chẩn đoán hợp lệ có thể được xác định khác nhau tùy hợp đồng, chẳng hạn:
- Ngày bác sĩ chuyên khoa đưa ra chẩn đoán chính thức.
- Ngày có kết quả xét nghiệm hoặc giải phẫu bệnh xác nhận bệnh.
- Ngày thực hiện thủ thuật, phẫu thuật hoặc can thiệp thuộc định nghĩa quyền lợi.
- Ngày bệnh đáp ứng đầy đủ tiêu chuẩn về mức độ hoặc giai đoạn được nêu trong điều khoản.
- Một ngày khác được xác định sau khi đối chiếu toàn bộ hồ sơ y tế.
Vì vậy, ngày người bệnh bắt đầu mệt, ngày nhập viện hoặc ngày được thông báo sơ bộ chưa chắc đã là ngày bắt đầu tính thời gian sống còn.
Khi đọc hợp đồng, cần tìm đồng thời ba nội dung: định nghĩa “ngày chẩn đoán”, định nghĩa cụ thể của bệnh và điều khoản về thời gian sống còn. Nếu các tài liệu y tế ghi nhiều mốc khác nhau, doanh nghiệp bảo hiểm có thể cần đối chiếu hồ sơ để xác định mốc phù hợp với điều khoản.
Phân biệt thời gian chờ và thời gian sống còn
Thời gian chờ và thời gian sống còn là hai khoảng thời gian khác nhau, dù đều có thể ảnh hưởng đến quyền lợi bệnh hiểm nghèo.
| Tiêu chí | Thời gian chờ | Thời gian sống còn |
|---|---|---|
| Mục đích | Xác định giai đoạn đầu mà một số sự kiện bảo hiểm chưa thuộc phạm vi chi trả | Xác định người được bảo hiểm có sống qua khoảng thời gian quy định sau chẩn đoán hay không |
| Mốc bắt đầu thường gặp | Ngày hiệu lực quyền lợi, ngày khôi phục hiệu lực hoặc mốc khác theo hợp đồng | Ngày chẩn đoán hợp lệ theo định nghĩa hợp đồng |
| Mốc kết thúc | Khi hết số ngày chờ được quy định | Khi người được bảo hiểm sống qua đủ thời hạn được quy định |
| Câu hỏi cần kiểm tra | Bệnh được chẩn đoán trong hay sau thời gian chờ? | Người được bảo hiểm có đáp ứng điều kiện sống sót sau chẩn đoán không? |
Một trường hợp có thể đã qua thời gian chờ nhưng vẫn chưa đáp ứng điều kiện sống còn. Ngược lại, việc sống qua một khoảng thời gian sau chẩn đoán không khắc phục được trường hợp bệnh phát sinh trong thời gian chờ nếu điều khoản loại trừ sự kiện đó.
Để xác định chính xác mốc bắt đầu, trường hợp khôi phục hợp đồng và phạm vi áp dụng, người tham gia nên kiểm tra riêng điều khoản về thời gian chờ bảo hiểm.
Ví dụ dòng thời gian từ hiệu lực đến yêu cầu chi trả

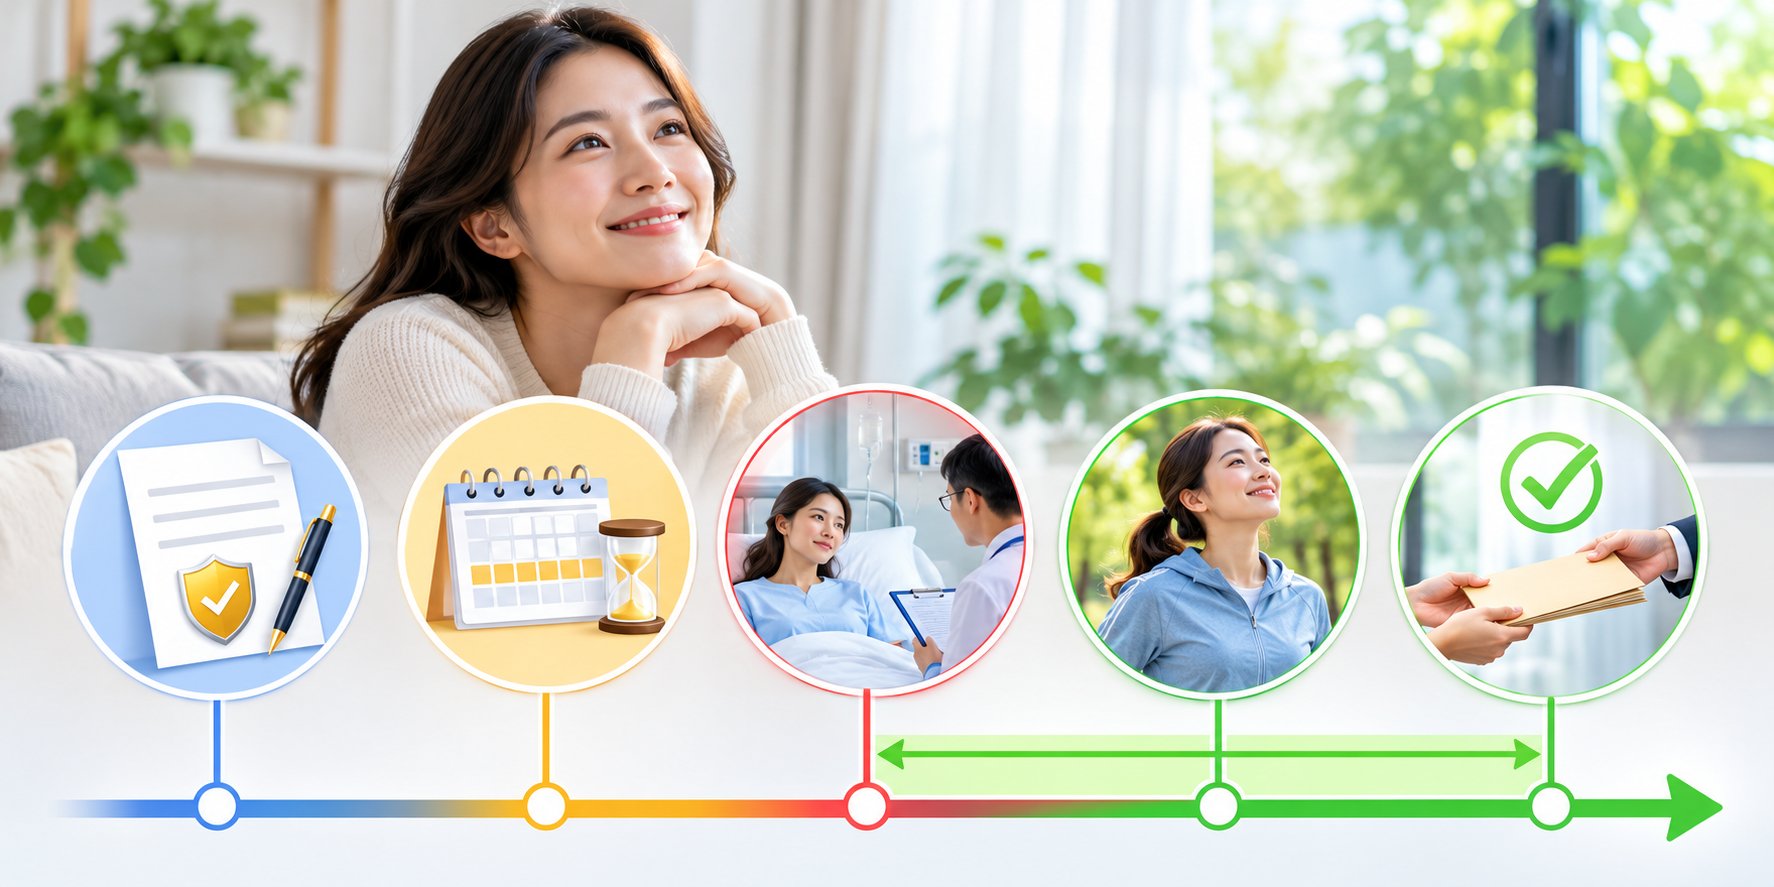
Ví dụ dưới đây chỉ minh họa cách đọc dòng thời gian, không phải số ngày áp dụng chung cho mọi hợp đồng.
Giả sử một hợp đồng quy định:
- Quyền lợi bệnh hiểm nghèo có thời gian chờ 90 ngày kể từ ngày hiệu lực.
- Người được bảo hiểm phải sống ít nhất 14 ngày kể từ ngày chẩn đoán hợp lệ.
Dòng thời gian có thể được hiểu như sau:
Ngày hợp đồng có hiệu lực → 90 ngày thời gian chờ → ngày chẩn đoán hợp lệ → 14 ngày thời gian sống còn → nộp hoặc hoàn thiện hồ sơ yêu cầu quyền lợi
Tình huống 1: Chẩn đoán trong thời gian chờ
Nếu bệnh được chẩn đoán khi thời gian chờ chưa kết thúc, quyền lợi có thể không được chi trả, ngay cả khi người được bảo hiểm sống lâu hơn 14 ngày sau chẩn đoán. Kết quả cuối cùng vẫn phải căn cứ điều khoản về thời gian chờ, ngày phát sinh bệnh và loại trừ.
Tình huống 2: Chẩn đoán sau thời gian chờ nhưng chưa qua thời gian sống còn
Nếu bệnh được chẩn đoán sau khi thời gian chờ kết thúc nhưng người được bảo hiểm tử vong trước khi đáp ứng đủ 14 ngày sống còn, quyền lợi bệnh hiểm nghèo có thể không đủ điều kiện chi trả. Quyền lợi tử vong, nếu có, là quyền lợi riêng và cần được xem xét theo điều khoản tương ứng.
Tình huống 3: Qua thời gian chờ và đáp ứng thời gian sống còn
Nếu ngày chẩn đoán nằm sau thời gian chờ và người được bảo hiểm sống qua thời hạn quy định, hồ sơ có thể được đưa vào xem xét. Điều này chưa có nghĩa chắc chắn được chi trả, bởi doanh nghiệp bảo hiểm còn đánh giá định nghĩa bệnh, giai đoạn, chứng từ y tế, tình trạng hợp đồng và các điều khoản loại trừ.
Trong ví dụ trên, các con số 90 và 14 chỉ giúp phân biệt hai giai đoạn. Hợp đồng thực tế có thể dùng số ngày khác, không áp dụng thời gian sống còn hoặc quy định cách tính riêng. Cần đọc nguyên văn điều khoản để biết ngày chẩn đoán có được tính là ngày đầu tiên hay thời hạn bắt đầu từ ngày kế tiếp.
Cách xác định ngày chẩn đoán bệnh hiểm nghèo
Ngày chẩn đoán không phải lúc nào cũng là một mốc hiển nhiên. Một quá trình điều trị có thể gồm ngày khám ban đầu, ngày nhập viện, ngày lấy mẫu, ngày có kết quả xét nghiệm và ngày bác sĩ kết luận chính thức.
Để xác định mốc có khả năng được sử dụng, nên đối chiếu:
- Định nghĩa bệnh trong hợp đồng: Bệnh phải đáp ứng tiêu chí y khoa nào, ở giai đoạn nào và do bác sĩ có chuyên môn nào xác nhận?
- Định nghĩa ngày chẩn đoán: Hợp đồng lấy ngày kết luận của bác sĩ, ngày có bằng chứng xét nghiệm hay một mốc khác?
- Hồ sơ y tế: Giấy ra viện, kết quả giải phẫu bệnh, chẩn đoán hình ảnh, phiếu xét nghiệm và bệnh án ghi những ngày nào?
- Mức độ bệnh: Chẩn đoán tên bệnh chưa chắc đã đáp ứng định nghĩa bảo hiểm nếu điều khoản yêu cầu mức độ tổn thương hoặc giai đoạn cụ thể.
- Tình trạng hợp đồng: Quyền lợi có đang hiệu lực tại thời điểm được xác định là ngày chẩn đoán hay không?
Ví dụ, một người có dấu hiệu bất thường từ lần khám đầu nhưng kết quả giải phẫu bệnh được ban hành sau đó. Hợp đồng có thể căn cứ vào ngày kết quả xác nhận, ngày bác sĩ chuyên khoa kết luận hoặc một mốc khác. Không thể xác định chỉ bằng suy đoán mà phải đọc điều khoản và đối chiếu chứng từ.
Khi chuẩn bị yêu cầu chi trả, danh mục hồ sơ quyền lợi bệnh hiểm nghèo giúp làm rõ diễn biến chẩn đoán và hạn chế thiếu các tài liệu quan trọng. Doanh nghiệp bảo hiểm vẫn có thể yêu cầu bổ sung chứng từ tùy trường hợp.
Điều kiện sống còn ảnh hưởng thế nào đến chi trả?

Điều kiện sống còn bệnh hiểm nghèo thường chỉ là một phần của bộ điều kiện chi trả. Một yêu cầu quyền lợi có thể cần đồng thời đáp ứng:
- Bệnh thuộc danh sách được bảo hiểm.
- Tình trạng thực tế phù hợp định nghĩa y khoa trong hợp đồng.
- Chẩn đoán được xác nhận bởi cơ sở y tế hoặc bác sĩ đáp ứng yêu cầu.
- Sự kiện xảy ra sau thời gian chờ, nếu quyền lợi có áp dụng thời gian chờ.
- Người được bảo hiểm đáp ứng thời gian sống sót sau chẩn đoán, nếu có.
- Hợp đồng và quyền lợi bổ sung còn hiệu lực.
- Sự kiện không thuộc trường hợp loại trừ.
- Hồ sơ yêu cầu quyền lợi đầy đủ và thông tin kê khai phù hợp.
Cần đặc biệt phân biệt giữa bệnh giai đoạn sớm và bệnh ở giai đoạn nghiêm trọng. Việc đã có tên chẩn đoán không đồng nghĩa chắc chắn đạt ngưỡng chi trả. Một số quyền lợi chỉ bảo vệ giai đoạn nghiêm trọng, trong khi quyền lợi khác có thể chi trả một phần ở giai đoạn sớm. Phạm vi này nên được kiểm tra qua điều khoản bệnh hiểm nghèo giai đoạn sớm, thay vì chỉ nhìn vào danh sách tên bệnh.
Với quyền lợi chi trả nhiều lần, hợp đồng còn có thể quy định khoảng cách giữa các lần chẩn đoán, nhóm bệnh, số lần tối đa và điều kiện sống còn riêng cho từng lần. Đây là các điều kiện độc lập, không nên hiểu rằng lần chi trả đầu tiên sẽ tự động bảo đảm cho các lần tiếp theo.
Cách kiểm tra điều khoản trước khi tham gia và yêu cầu quyền lợi
Để tránh nhầm lẫn giữa thời gian chờ và thời gian sống còn, người tham gia nên thực hiện theo thứ tự sau:
Trước khi ký hợp đồng
- Đọc bảng minh họa cùng quy tắc và điều khoản; không chỉ dựa vào nội dung giới thiệu ngắn.
- Tìm cụm từ “thời gian chờ”, “thời gian sống còn”, “ngày chẩn đoán” và “định nghĩa bệnh hiểm nghèo”.
- Kiểm tra số ngày áp dụng cho từng quyền lợi hoặc từng nhóm bệnh.
- Hỏi rõ cách đếm ngày, đặc biệt là ngày bắt đầu và ngày kết thúc có được tính vào thời hạn hay không.
- Xem quyền lợi giai đoạn sớm, giai đoạn nghiêm trọng và chi trả nhiều lần có điều kiện khác nhau không.
- Kiểm tra điều gì xảy ra nếu người được bảo hiểm tử vong trong thời gian sống còn.
Khi phát sinh chẩn đoán
- Lưu đầy đủ bệnh án, giấy ra viện, kết quả xét nghiệm, chẩn đoán hình ảnh và kết luận của bác sĩ.
- Ghi nhận các mốc khám, lấy mẫu, nhận kết quả và chẩn đoán chính thức.
- Thông báo sự kiện bảo hiểm theo hướng dẫn của hợp đồng; không nên tự kết luận phải chờ hết thời gian sống còn mới được liên hệ.
- Yêu cầu giải thích bằng văn bản nếu có khác biệt về ngày chẩn đoán hoặc cách đếm thời hạn.
- Đối chiếu quyết định giải quyết quyền lợi với đúng phiên bản điều khoản gắn với hợp đồng.
Tóm lại, thời gian chờ thường được tính từ mốc hiệu lực được quy định, còn thời gian sống còn thường bắt đầu từ ngày chẩn đoán hợp lệ. Số ngày, cách đếm và cách xác định ngày chẩn đoán đều phụ thuộc từng hợp đồng. Dòng thời gian chỉ có thể được kết luận chính xác sau khi đối chiếu điều khoản với hồ sơ y tế thực tế.