


Người yêu cầu giải quyết quyền lợi có thể nhờ người khác nộp hồ sơ nếu doanh nghiệp bảo hiểm chấp nhận hình thức này. Tuy nhiên, quyền nộp hồ sơ không mặc nhiên bao gồm quyền ký thay, bổ sung chứng từ, nhận thông báo kết quả hoặc nhận tiền bảo hiểm. Giấy ủy quyền cần ghi rõ từng công việc được phép thực hiện và đáp ứng yêu cầu xác minh riêng của doanh nghiệp bảo hiểm.
Contents
- 1 Có thể ủy quyền cho người khác nộp hồ sơ bảo hiểm không?
- 2 Phân biệt 3 phạm vi ủy quyền thường gặp
- 3 Giấy ủy quyền yêu cầu quyền lợi bảo hiểm cần có gì?
- 4 Giấy tờ nhận diện cần chuẩn bị
- 5 Cách xác minh yêu cầu của doanh nghiệp bảo hiểm
- 6 Quy trình để người khác nộp hồ sơ bảo hiểm
- 7 Những lỗi dễ khiến hồ sơ phải bổ sung
- 8 Câu hỏi thường gặp
- 8.1 Người thân mang hồ sơ đến nộp có luôn cần giấy ủy quyền không?
- 8.2 Một giấy ủy quyền có thể dùng cho cả nộp hồ sơ và bổ sung chứng từ không?
- 8.3 Người được ủy quyền nộp hồ sơ có được nhận kết quả không?
- 8.4 Có thể ủy quyền nhận tiền bảo hiểm vào tài khoản người khác không?
- 8.5 Có bắt buộc công chứng giấy ủy quyền không?
Có thể ủy quyền cho người khác nộp hồ sơ bảo hiểm không?
Trong nhiều trường hợp, người được bảo hiểm, bên mua bảo hiểm hoặc người thụ hưởng không thể trực tiếp đến điểm tiếp nhận hồ sơ. Họ có thể nhờ người thân hoặc người đại diện thực hiện một số công việc như:
- Giao bộ hồ sơ yêu cầu giải quyết quyền lợi.
- Nhận giấy biên nhận hoặc mã hồ sơ.
- Nộp thêm tài liệu theo yêu cầu.
- Nhận văn bản phản hồi nếu phạm vi ủy quyền cho phép.
- Thực hiện những công việc khác được ghi cụ thể trong giấy ủy quyền và được doanh nghiệp bảo hiểm chấp nhận.
Cần phân biệt người được ủy quyền với người chỉ chuyển phát giấy tờ. Nếu một người đơn thuần mang phong bì hồ sơ đến quầy hoặc gửi qua đường bưu chính, doanh nghiệp bảo hiểm có thể xem đây là hoạt động giao nhận. Nhưng nếu người đó ký biểu mẫu, cung cấp thông tin, trao đổi về hồ sơ hoặc nhận kết quả thay cho người yêu cầu, giấy ủy quyền có thể được yêu cầu.
Việc chấp nhận người khác nộp hồ sơ bảo hiểm còn phụ thuộc vào hợp đồng, biểu mẫu đang áp dụng, kênh tiếp nhận và quy trình xác minh của từng doanh nghiệp. Vì vậy, không nên chỉ chuẩn bị một giấy ủy quyền chung chung rồi mặc nhiên cho rằng có thể sử dụng cho mọi công việc.
Phân biệt 3 phạm vi ủy quyền thường gặp

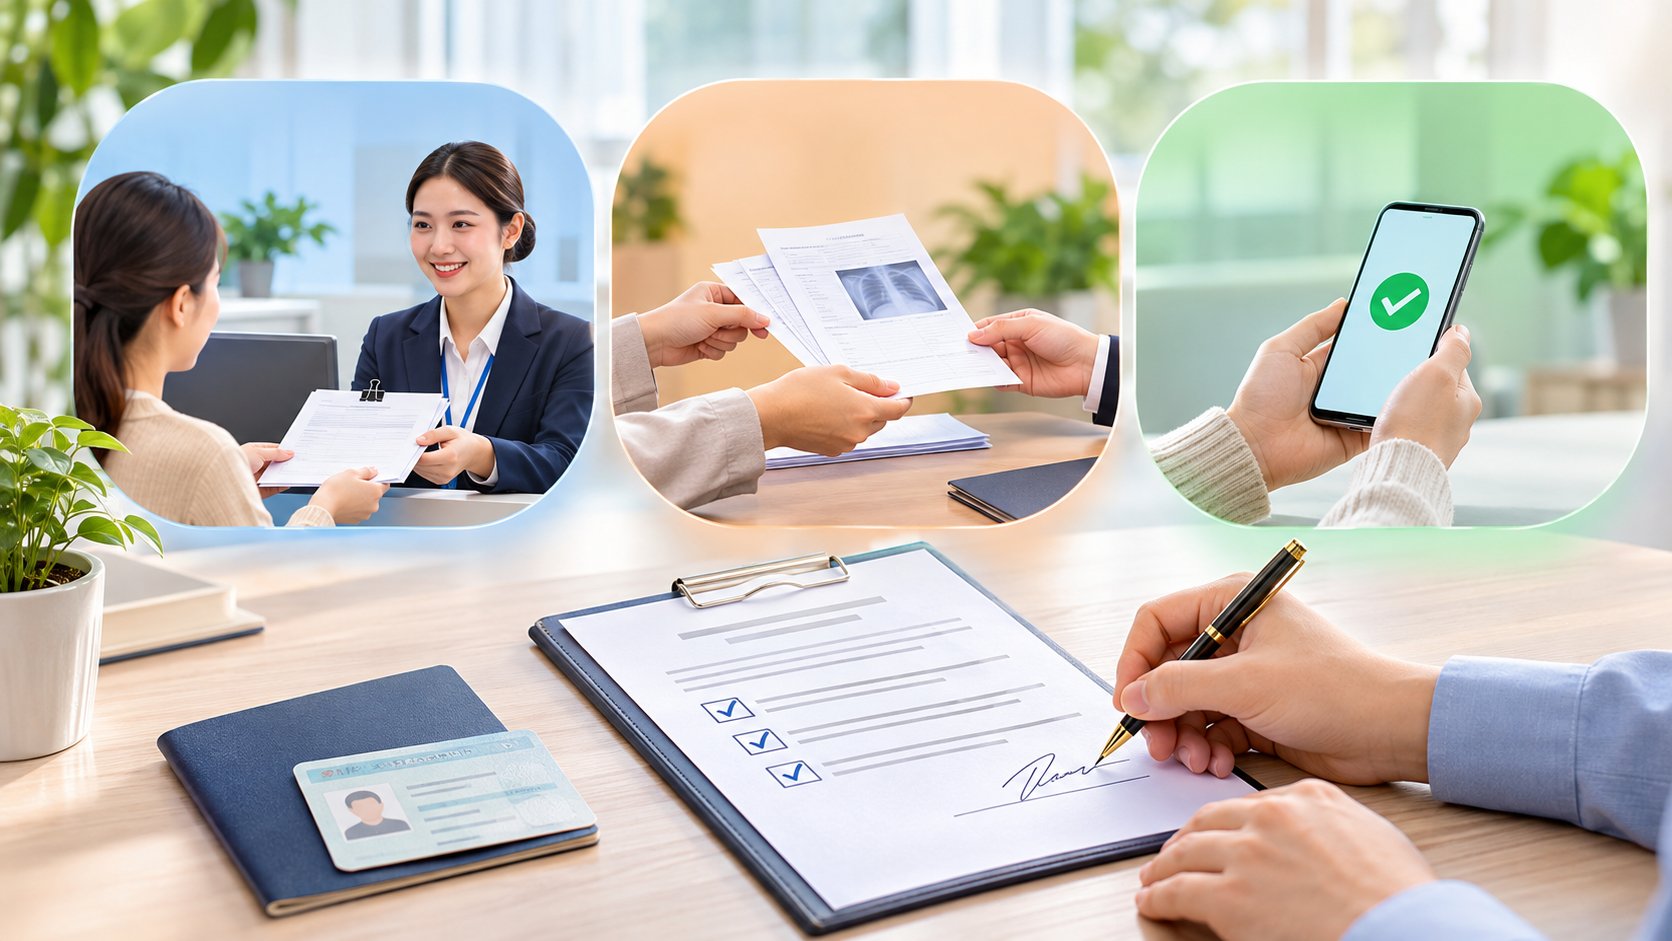
1. Ủy quyền nộp hồ sơ
Đây thường là phạm vi hẹp nhất. Người được ủy quyền chỉ thay mặt người yêu cầu giao hồ sơ, xuất trình giấy tờ cần thiết và nhận xác nhận đã nộp.
Phạm vi này không nhất thiết cho phép người được ủy quyền:
- Ký đơn yêu cầu giải quyết quyền lợi thay người có quyền yêu cầu.
- Thay đổi nội dung đã kê khai.
- Cung cấp thêm lời khai về sự kiện bảo hiểm.
- Nhận quyết định giải quyết quyền lợi.
- Nhận khoản tiền được chi trả.
Trước khi giao hồ sơ, người có quyền yêu cầu nên tự kiểm tra và ký đúng vị trí trên biểu mẫu. Có thể tham khảo hướng dẫn cách điền đơn yêu cầu giải quyết quyền lợi bảo hiểm để hạn chế việc phải sửa đơn sau khi đã ủy quyền nộp.
2. Ủy quyền bổ sung chứng từ
Sau khi tiếp nhận, doanh nghiệp bảo hiểm có thể đề nghị làm rõ thông tin hoặc cung cấp thêm tài liệu. Nếu muốn người khác thực hiện việc này, giấy ủy quyền nên nêu rõ người được ủy quyền có thể:
- Nộp chứng từ bổ sung.
- Nhận thông báo yêu cầu bổ sung.
- Trao đổi về tình trạng đầy đủ của hồ sơ.
- Ký xác nhận giao nhận tài liệu nếu cần.
Quyền bổ sung chứng từ không đồng nghĩa với quyền tự tạo, sửa chữa hoặc xác nhận thay nội dung chuyên môn trong hồ sơ y tế. Người được ủy quyền cũng không nên tự ý thay đổi lời khai của người yêu cầu. Khi nhận thông báo, nên đối chiếu từng tài liệu và thực hiện theo hướng dẫn bổ sung hồ sơ yêu cầu quyền lợi bảo hiểm đúng cách.
3. Ủy quyền nhận tiền bảo hiểm
Đây là phạm vi cần được xem xét riêng. Việc được phép nộp hồ sơ hoặc nhận kết quả không tự động tạo ra quyền nhận tiền.
Nếu có nhu cầu ủy quyền nhận tiền bảo hiểm, giấy ủy quyền cần thể hiện rõ ít nhất các nội dung sau:
- Khoản quyền lợi hoặc hồ sơ mà việc ủy quyền áp dụng.
- Hình thức nhận tiền được đề nghị.
- Thông tin người được ủy quyền nhận tiền.
- Thời hạn và giới hạn của việc ủy quyền.
- Quyền ký chứng từ nhận tiền, nếu có.
Doanh nghiệp bảo hiểm có thể áp dụng biện pháp xác minh chặt chẽ hơn đối với yêu cầu này, chẳng hạn xác minh trực tiếp với người ủy quyền, yêu cầu biểu mẫu riêng hoặc yêu cầu hình thức xác nhận chữ ký phù hợp. Không nên ghi thông tin tài khoản của người được ủy quyền vào đơn trước khi xác nhận rằng doanh nghiệp bảo hiểm cho phép chi trả theo cách đó.
Ủy quyền nhận tiền chỉ là việc giao cho người khác thực hiện hoạt động nhận thay trong phạm vi được chấp thuận. Giấy ủy quyền không tự làm thay đổi người thụ hưởng, chủ thể có quyền yêu cầu hoặc quyền lợi theo hợp đồng.
Giấy ủy quyền yêu cầu quyền lợi bảo hiểm cần có gì?
Không có một mẫu duy nhất phù hợp với mọi doanh nghiệp và mọi tình huống. Nếu doanh nghiệp bảo hiểm cung cấp biểu mẫu riêng, nên ưu tiên sử dụng đúng biểu mẫu đó. Một giấy ủy quyền thông thường cần thể hiện rõ:
- Họ tên, ngày sinh và thông tin giấy tờ nhận diện của người ủy quyền.
- Địa chỉ và thông tin liên hệ của người ủy quyền.
- Họ tên, ngày sinh, thông tin giấy tờ nhận diện, địa chỉ và số liên hệ của người được ủy quyền.
- Số hợp đồng bảo hiểm hoặc thông tin đủ để nhận diện hồ sơ.
- Tên người được bảo hiểm và sự kiện yêu cầu giải quyết quyền lợi.
- Phạm vi ủy quyền cụ thể: nộp hồ sơ, nhận biên nhận, bổ sung chứng từ, nhận thông báo, nhận kết quả hay nhận tiền.
- Những việc người được ủy quyền không được thực hiện, nếu cần giới hạn.
- Thời hạn ủy quyền hoặc thời điểm chấm dứt ủy quyền.
- Ngày lập giấy ủy quyền.
- Chữ ký của các bên theo yêu cầu áp dụng.
Nội dung nên mô tả bằng hành động cụ thể thay vì chỉ ghi chung là “toàn quyền giải quyết hồ sơ bảo hiểm”. Cách ghi quá rộng dễ gây khó khăn khi xác định người được ủy quyền có được ký, sửa thông tin hoặc nhận tiền hay không.
Nếu hồ sơ liên quan đến quyền lợi tử vong, người chuẩn bị giấy tờ nên kiểm tra riêng danh mục hồ sơ yêu cầu quyền lợi bảo hiểm tử vong, bởi người nộp hồ sơ, người thụ hưởng và người được ủy quyền có thể là các chủ thể khác nhau.
Giấy tờ nhận diện cần chuẩn bị
Tùy quy trình tiếp nhận, bộ giấy tờ phục vụ xác minh có thể bao gồm:
- Bản gốc giấy ủy quyền hoặc bản có hình thức xác nhận theo yêu cầu.
- Giấy tờ nhận diện còn giá trị sử dụng của người được ủy quyền để đối chiếu.
- Bản sao giấy tờ nhận diện của người ủy quyền.
- Đơn yêu cầu giải quyết quyền lợi đã được người có thẩm quyền ký.
- Thông tin hợp đồng hoặc mã hồ sơ, nếu hồ sơ đã được tạo trước đó.
- Giấy tờ chứng minh tư cách của người yêu cầu trong trường hợp cần xác định người thụ hưởng, người đại diện hoặc người có quyền yêu cầu.
Không nên tự động gửi nhiều bản sao giấy tờ cá nhân hơn mức cần thiết. Trước khi gửi qua email, ứng dụng hoặc dịch vụ chuyển phát, cần xác nhận đúng kênh tiếp nhận chính thức và phạm vi thông tin phải cung cấp. Người giao hồ sơ nên giữ danh mục tài liệu đã bàn giao nhưng tránh lưu hoặc chia sẻ dữ liệu sức khỏe, tài chính của người yêu cầu khi không cần thiết.
Việc giấy ủy quyền có cần chứng thực, công chứng hoặc xác nhận chữ ký hay không không nên suy đoán. Yêu cầu có thể khác nhau theo phạm vi ủy quyền, hình thức chi trả và quy trình của doanh nghiệp bảo hiểm. Hãy xác minh trước để tránh lập sai loại giấy tờ.
Cách xác minh yêu cầu của doanh nghiệp bảo hiểm

Trước khi ký giấy ủy quyền, người yêu cầu nên liên hệ qua kênh chính thức được ghi trong hợp đồng, ứng dụng, website hoặc tài liệu của doanh nghiệp bảo hiểm và hỏi rõ các vấn đề sau:
- Doanh nghiệp có chấp nhận người khác nộp hồ sơ hay không?
- Có mẫu giấy ủy quyền yêu cầu quyền lợi bảo hiểm riêng không?
- Phạm vi nộp hồ sơ và bổ sung chứng từ có thể ghi chung trong một giấy hay phải tách riêng?
- Người được ủy quyền có được nhận thông báo kết quả không?
- Nếu ủy quyền nhận tiền bảo hiểm, cần thêm thủ tục xác minh nào?
- Giấy ủy quyền có cần xác nhận chữ ký, chứng thực hoặc công chứng không?
- Cần bản gốc, bản sao hay bản điện tử của từng giấy tờ?
- Giấy tờ nhận diện nào được chấp nhận và phải còn hiệu lực tại thời điểm nào?
- Hồ sơ có thể nộp qua quầy, bưu chính hay kênh trực tuyến?
- Ai sẽ được liên hệ khi cần làm rõ: người ủy quyền hay người được ủy quyền?
Nên lưu lại nội dung hướng dẫn, mã yêu cầu hỗ trợ hoặc xác nhận bằng văn bản nếu có. Sau khi hồ sơ được tiếp nhận, người yêu cầu có thể chủ động tra cứu tiến độ giải quyết quyền lợi bảo hiểm bằng mã hồ sơ hoặc kênh được hướng dẫn.
Quy trình để người khác nộp hồ sơ bảo hiểm
Bước 1: Xác định đúng người có quyền yêu cầu
Trước tiên cần xác định ai là người phải kê khai và ký đơn theo hợp đồng hoặc theo hồ sơ đang xử lý. Người này có thể khác với người trực tiếp nộp giấy tờ.
Bước 2: Chọn phạm vi ủy quyền
Chỉ ghi những công việc thực sự cần thiết. Có thể tách thành các phạm vi độc lập:
- Nộp bộ hồ sơ ban đầu.
- Nhận giấy biên nhận.
- Nộp tài liệu bổ sung.
- Nhận yêu cầu hoặc kết quả xử lý.
- Nhận tiền quyền lợi.
Nếu chưa có nhu cầu nhận tiền thay, không nên đưa nội dung này vào giấy ủy quyền.
Bước 3: Xác nhận biểu mẫu và hình thức ký
Liên hệ doanh nghiệp bảo hiểm để lấy đúng mẫu đang áp dụng và hỏi rõ yêu cầu về bản gốc, chữ ký, xác nhận hoặc đối chiếu giấy tờ nhận diện.
Bước 4: Lập danh mục hồ sơ bàn giao
Danh mục nên ghi tên từng giấy tờ, số bản và loại bản. Người ủy quyền nên giữ bản sao hoặc bản điện tử rõ ràng của hồ sơ đã giao, trừ tài liệu không được phép sao chụp.
Bước 5: Nộp qua kênh được chấp nhận
Người được ủy quyền mang theo giấy tờ nhận diện và giấy ủy quyền. Khi bàn giao, cần lấy biên nhận, mã hồ sơ hoặc bằng chứng xác nhận đã nộp thành công.
Bước 6: Theo dõi yêu cầu bổ sung
Hai bên nên thống nhất ai là đầu mối nhận cuộc gọi, email hoặc văn bản. Nếu phát sinh yêu cầu ngoài phạm vi ủy quyền, người được ủy quyền không nên tự ký hoặc tự cam kết thay.
Khi chuẩn bị, cũng cần lưu ý thời hạn nộp hồ sơ yêu cầu quyền lợi bảo hiểm theo hợp đồng và hướng dẫn áp dụng. Việc đang chuẩn bị giấy ủy quyền không nên được hiểu là hồ sơ đã được nộp hoặc thời hạn đã tự động dừng lại.
Những lỗi dễ khiến hồ sơ phải bổ sung
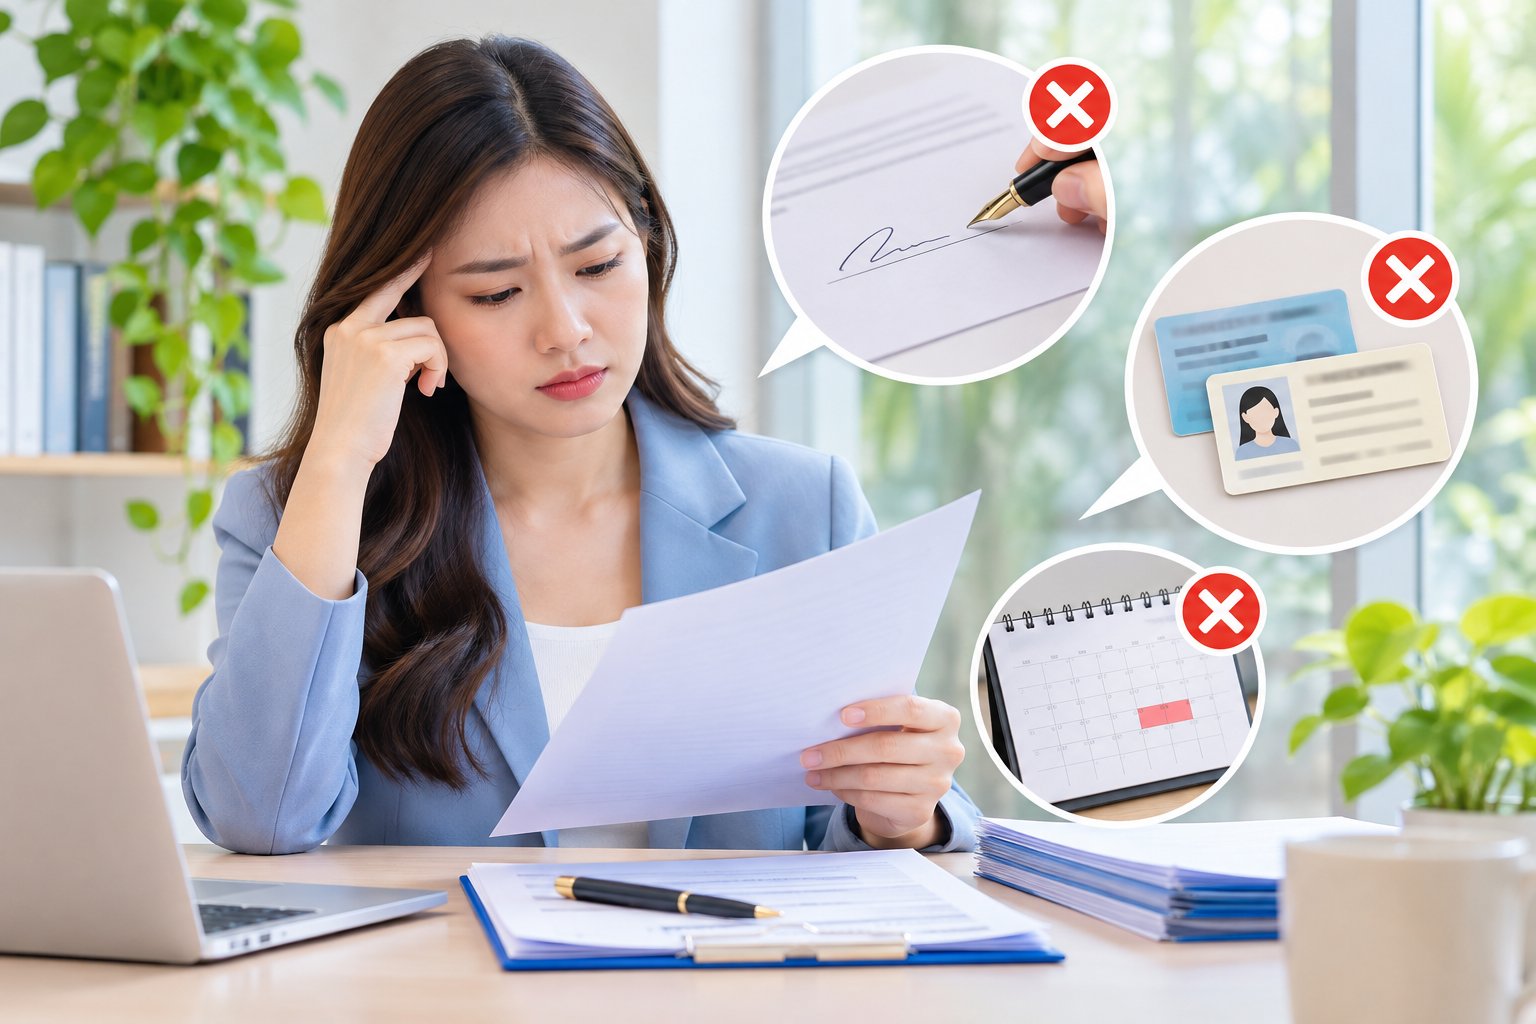
- Giấy ủy quyền chỉ ghi “làm thủ tục bảo hiểm” mà không xác định công việc cụ thể.
- Người được ủy quyền ký vào vị trí dành cho người yêu cầu quyền lợi khi chưa được phép.
- Cho rằng quyền nộp hồ sơ đồng thời là quyền nhận tiền.
- Thông tin giấy tờ nhận diện trên giấy ủy quyền không khớp với giấy tờ xuất trình.
- Không ghi số hợp đồng, tên người được bảo hiểm hoặc sự kiện liên quan, khiến phạm vi ủy quyền khó xác định.
- Sử dụng giấy ủy quyền đã hết thời hạn hoặc không phù hợp với hồ sơ đang xử lý.
- Chỉ nộp bản chụp trong khi kênh tiếp nhận yêu cầu bản gốc hoặc cần đối chiếu.
- Gửi hồ sơ chứa dữ liệu cá nhân qua kênh không được xác nhận là kênh tiếp nhận chính thức.
- Tự ý bổ sung thông tin y tế, sửa nội dung chứng từ hoặc thay đổi lời khai của người yêu cầu.
- Ghi tài khoản nhận tiền của người được ủy quyền khi chưa xác minh điều kiện chi trả.
Câu hỏi thường gặp
Người thân mang hồ sơ đến nộp có luôn cần giấy ủy quyền không?
Không thể áp dụng một câu trả lời cho mọi trường hợp. Nếu người thân chỉ giao hồ sơ đã hoàn thiện, quy trình có thể khác với trường hợp họ ký, nhận thông báo hoặc trao đổi nội dung hồ sơ. Cần hỏi doanh nghiệp bảo hiểm trước khi nộp.
Một giấy ủy quyền có thể dùng cho cả nộp hồ sơ và bổ sung chứng từ không?
Có thể nếu giấy ghi rõ cả hai phạm vi và doanh nghiệp bảo hiểm chấp nhận. Nếu văn bản chỉ nêu việc nộp bộ hồ sơ ban đầu, người được ủy quyền có thể không đủ phạm vi để thực hiện các yêu cầu phát sinh.
Người được ủy quyền nộp hồ sơ có được nhận kết quả không?
Không mặc nhiên. Quyền nhận kết quả, quyết định giải quyết hoặc thông báo từ chối cần được ghi rõ và phải phù hợp với quy trình bảo mật thông tin của doanh nghiệp bảo hiểm.
Có thể ủy quyền nhận tiền bảo hiểm vào tài khoản người khác không?
Khả năng chấp nhận phụ thuộc vào quy trình chi trả và biện pháp xác minh của doanh nghiệp bảo hiểm. Cần hỏi rõ trước khi lập giấy ủy quyền hoặc kê khai tài khoản. Không nên coi việc ủy quyền nhận tiền là cách thay đổi người thụ hưởng.
Có bắt buộc công chứng giấy ủy quyền không?
Không nên mặc định mọi giấy ủy quyền đều phải công chứng, cũng không nên mặc định giấy viết tay luôn được chấp nhận. Hình thức cần thiết phụ thuộc vào công việc được ủy quyền và yêu cầu xác minh cụ thể. Cách an toàn là xin đúng mẫu và xác nhận yêu cầu trước khi ký.
Tóm lại, khi ủy quyền nộp hồ sơ yêu cầu quyền lợi bảo hiểm, điều quan trọng nhất là tách rõ quyền nộp hồ sơ, quyền bổ sung chứng từ và quyền nhận tiền. Giấy ủy quyền càng cụ thể, giấy tờ nhận diện càng thống nhất và yêu cầu của doanh nghiệp bảo hiểm càng được xác minh sớm thì nguy cơ phải lập lại hồ sơ càng thấp.