Contents
- 1 Tạm ứng từ giá trị hoàn lại là gì?
- 2 Điều kiện để được tạm ứng
- 3 Lãi tạm ứng hợp đồng bảo hiểm được ghi nhận thế nào?
- 4 Khoản nợ ảnh hưởng đến hợp đồng và quyền lợi ra sao?
- 5 So sánh tạm ứng và rút một phần giá trị tài khoản
- 6 Quy trình yêu cầu tạm ứng thường gặp
- 7 Những nội dung cần kiểm tra trước khi quyết định
Tạm ứng từ giá trị hoàn lại là gì?
Tạm ứng từ giá trị hoàn lại là việc bên mua bảo hiểm đề nghị doanh nghiệp bảo hiểm ứng trước một khoản tiền dựa trên giá trị hoàn lại đã hình thành của hợp đồng. Cách gọi phổ biến khác là vay từ hợp đồng bảo hiểm nhân thọ hoặc tạm ứng theo hợp đồng.
Đây không phải khoản rút tiền không hoàn lại. Sau khi nhận tiền, bên mua bảo hiểm phát sinh một khoản nợ gồm tiền tạm ứng và lãi theo quy tắc của hợp đồng. Khoản nợ có thể được hoàn trả trong thời gian hợp đồng còn hiệu lực hoặc được khấu trừ khi doanh nghiệp bảo hiểm chi trả quyền lợi, thanh toán giá trị đáo hạn hay giải quyết chấm dứt hợp đồng.
Giá trị hoàn lại không đồng nghĩa với tổng phí bảo hiểm đã đóng. Đây là số tiền được xác định theo loại sản phẩm, thời gian tham gia, phí đã phân bổ, các khoản khấu trừ và quy tắc của từng hợp đồng. Người tham gia nên biết cách tra cứu giá trị hoàn lại trong bảo hiểm nhân thọ trước khi cân nhắc tạm ứng.
Không phải hợp đồng nào cũng có quyền tạm ứng. Tên gọi, phạm vi áp dụng và cơ chế xử lý khoản nợ có thể khác nhau, vì vậy quy tắc và điều khoản của hợp đồng thực tế luôn là căn cứ quyết định.
Điều kiện để được tạm ứng
Doanh nghiệp bảo hiểm thường xem xét yêu cầu tạm ứng dựa trên các nhóm điều kiện sau:
- Hợp đồng có quy định quyền tạm ứng từ giá trị hoàn lại.
- Hợp đồng đã hình thành giá trị hoàn lại và đang ở trạng thái cho phép thực hiện giao dịch.
- Người yêu cầu có đúng tư cách theo hợp đồng, thường là bên mua bảo hiểm hoặc người được ủy quyền hợp lệ.
- Số tiền đề nghị không vượt quá giới hạn được quy định sau khi trừ các khoản nợ hiện có.
- Hồ sơ nhận diện, yêu cầu thanh toán và thông tin tài khoản đáp ứng quy trình của doanh nghiệp bảo hiểm.
- Hợp đồng không thuộc trường hợp bị hạn chế giao dịch theo điều khoản hoặc quy định áp dụng.
Một hợp đồng đã đóng phí trong thời gian ngắn có thể chưa có giá trị hoàn lại hoặc giá trị còn thấp. Trong trường hợp đó, quyền tạm ứng có thể chưa phát sinh dù hợp đồng vẫn còn hiệu lực.
Hạn mức tạm ứng được xác định như thế nào?
Hạn mức không nên được suy ra chỉ từ tổng phí đã đóng. Doanh nghiệp bảo hiểm thường căn cứ vào:
- Giá trị hoàn lại tại ngày xử lý yêu cầu.
- Tỷ lệ hoặc giới hạn tạm ứng ghi trong hợp đồng.
- Tiền tạm ứng và lãi còn nợ trước đó.
- Những khoản phải khấu trừ khác, nếu điều khoản có quy định.
Số tiền có thể nhận tại một thời điểm vì vậy có thể thấp hơn giá trị hoàn lại đang được thể hiện trên bảng minh họa hoặc thông báo hợp đồng. Bên mua bảo hiểm nên yêu cầu xác nhận số tiền tối đa, lãi suất áp dụng và số tiền thực nhận trước khi đồng ý giao dịch.
Lãi tạm ứng hợp đồng bảo hiểm được ghi nhận thế nào?
Lãi tạm ứng hợp đồng bảo hiểm là chi phí phát sinh trên số tiền đã ứng nhưng chưa hoàn trả. Cơ chế cụ thể phụ thuộc vào điều khoản của từng hợp đồng, bao gồm lãi suất, thời điểm bắt đầu tính lãi, chu kỳ ghi nhận và cách xử lý phần lãi chưa thanh toán.
Các nội dung cần đọc kỹ gồm:
- Căn cứ xác định lãi suất: Lãi suất có thể được ghi cố định hoặc được công bố, điều chỉnh theo cơ chế nêu trong hợp đồng.
- Thời điểm tính lãi: Cần kiểm tra lãi bắt đầu từ ngày yêu cầu được chấp thuận, ngày giải ngân hay một mốc khác.
- Cách ghi nhận lãi: Lãi có thể được cộng vào dư nợ nếu không được thanh toán đúng kỳ theo quy định.
- Thứ tự hoàn trả: Khoản tiền nộp để trả nợ có thể được phân bổ cho lãi, tiền gốc hoặc theo thứ tự khác được quy định.
- Khả năng trả trước: Nhiều hợp đồng cho phép hoàn trả toàn bộ hoặc một phần, nhưng cần xác nhận số tiền và thủ tục tại ngày thanh toán.
Không nên dùng một mức lãi tham khảo trên thị trường để áp cho mọi hợp đồng. Lãi suất và phương pháp ghi nhận phải được đối chiếu trực tiếp với điều khoản, thông báo giao dịch hoặc xác nhận chính thức của doanh nghiệp bảo hiểm.
Ví dụ về cách dư nợ hình thành
Nếu bên mua bảo hiểm nhận một khoản tạm ứng và chưa hoàn trả, dư nợ sẽ gồm tiền gốc cùng phần lãi phát sinh theo quy tắc hợp đồng. Khi lãi chưa thanh toán được nhập vào dư nợ, số tiền phải hoàn trả có thể tăng dần theo thời gian.
Ví dụ này chỉ mô tả nguyên tắc, không phải công thức áp dụng chung. Muốn biết dư nợ chính xác, người tham gia cần yêu cầu bảng xác nhận tại ngày dự kiến trả nợ hoặc nhận quyền lợi.
Khoản nợ ảnh hưởng đến hợp đồng và quyền lợi ra sao?
Tạm ứng có giảm quyền lợi bảo hiểm không?
Việc nhận tạm ứng không phải lúc nào cũng làm giảm ngay số tiền bảo hiểm ghi trên hợp đồng. Tuy nhiên, nếu khoản tạm ứng và lãi vẫn còn tồn tại khi xảy ra sự kiện bảo hiểm, doanh nghiệp bảo hiểm có thể khấu trừ dư nợ trước khi thanh toán, nếu hợp đồng quy định như vậy.
Số tiền người thụ hưởng thực nhận khi đó có thể thấp hơn quyền lợi danh nghĩa. Cách khấu trừ đối với quyền lợi chính, quyền lợi bổ sung hoặc từng loại sự kiện phải được kiểm tra trong điều khoản thực tế, không nên mặc định tất cả quyền lợi đều được xử lý giống nhau.
Ảnh hưởng đến giá trị hoàn lại
Dư nợ tạm ứng thường được tính đến khi xác định số tiền thực nhận nếu bên mua bảo hiểm chấm dứt hợp đồng. Nói cách khác, hợp đồng có thể vẫn có giá trị hoàn lại, nhưng số tiền thanh toán sau khấu trừ sẽ thấp hơn do còn tiền gốc và lãi chưa trả.
Ảnh hưởng đến số tiền đáo hạn
Nếu khoản nợ chưa được tất toán vào ngày đáo hạn, số tiền thực nhận có thể bằng quyền lợi đáo hạn sau khi trừ dư nợ theo quy tắc hợp đồng. Vì vậy, người tham gia không nên chỉ theo dõi số tiền đáo hạn dự kiến mà bỏ qua nghĩa vụ tạm ứng đang tích lũy lãi.
Nguy cơ ảnh hưởng hiệu lực hợp đồng
Khi tổng tiền tạm ứng, lãi và các nghĩa vụ liên quan tiến gần hoặc vượt ngưỡng được quy định so với giá trị hợp đồng, hiệu lực bảo hiểm có thể bị ảnh hưởng. Tùy điều khoản, doanh nghiệp bảo hiểm có thể gửi thông báo, yêu cầu hoàn trả hoặc xử lý hợp đồng theo cơ chế đã thỏa thuận.
Hệ quả có thể nghiêm trọng nếu hợp đồng mất hiệu lực đúng lúc người được bảo hiểm cần được bảo vệ. Bên mua bảo hiểm nên theo dõi định kỳ cả giá trị hợp đồng lẫn dư nợ, thay vì chỉ chờ đến khi có thông báo.
Ảnh hưởng đến việc đóng phí
Tạm ứng từ giá trị hoàn lại không mặc nhiên thay thế nghĩa vụ đóng phí. Nếu mục đích là dùng giá trị hợp đồng để hỗ trợ đóng phí, người tham gia phải kiểm tra xem hợp đồng có cơ chế riêng cho việc đó hay không. Không nên tự hiểu rằng đã tạm ứng thì kỳ phí tiếp theo được coi là hoàn tất.
So sánh tạm ứng và rút một phần giá trị tài khoản
Tạm ứng từ giá trị hoàn lại và rút một phần giá trị tài khoản đều giúp người tham gia tiếp cận một phần giá trị đã hình thành trong hợp đồng, nhưng bản chất không giống nhau.
| Tiêu chí | Tạm ứng từ giá trị hoàn lại | Rút một phần giá trị tài khoản |
|---|---|---|
| Bản chất | Phát sinh khoản nợ đối với hợp đồng | Rút trực tiếp một phần giá trị đang có |
| Lãi | Thường phát sinh lãi trên số tiền chưa hoàn trả | Thường không phát sinh lãi vay, nhưng có thể có phí hoặc điều kiện rút |
| Hoàn trả | Có thể hoàn trả gốc và lãi theo quy tắc hợp đồng | Không phải khoản vay để hoàn trả theo nghĩa thông thường |
| Ảnh hưởng giá trị hợp đồng | Dư nợ được khấu trừ khi thanh toán và có thể ảnh hưởng hiệu lực nếu tăng cao | Giá trị tài khoản giảm ngay sau giao dịch |
| Ảnh hưởng quyền lợi | Số tiền chi trả thực tế có thể bị trừ dư nợ | Một số quyền lợi hoặc giá trị tương lai có thể giảm theo điều khoản |
| Phạm vi áp dụng | Chỉ có nếu hợp đồng cho phép tạm ứng | Thường gắn với sản phẩm có cơ chế giá trị tài khoản và cho phép rút |
Người đang cân nhắc phương án thứ hai nên tìm hiểu kỹ các lưu ý khi rút một phần giá trị tài khoản bảo hiểm, nhất là mức tối thiểu phải duy trì, phí rút và tác động đến quyền lợi.
Khi nào nên cân nhắc từng phương án?
Tạm ứng có thể phù hợp hơn khi người tham gia cần nguồn tiền tạm thời, muốn giữ nguyên cấu trúc hợp đồng và có kế hoạch hoàn trả rõ ràng. Tuy nhiên, lợi ích này phải được cân nhắc với lãi phát sinh và nguy cơ dư nợ kéo dài.
Rút một phần giá trị tài khoản có thể được xem xét khi người tham gia không muốn phát sinh khoản vay và sản phẩm cho phép rút. Đổi lại, giá trị tài khoản bị giảm trực tiếp, có thể ảnh hưởng khả năng duy trì hợp đồng, quyền lợi hoặc kết quả tích lũy trong tương lai.
Không có phương án tốt hơn cho mọi trường hợp. Quyết định nên dựa trên mục tiêu sử dụng tiền, khả năng hoàn trả, thời gian còn lại của hợp đồng và bảng tính tác động do doanh nghiệp bảo hiểm cung cấp.
Quy trình yêu cầu tạm ứng thường gặp
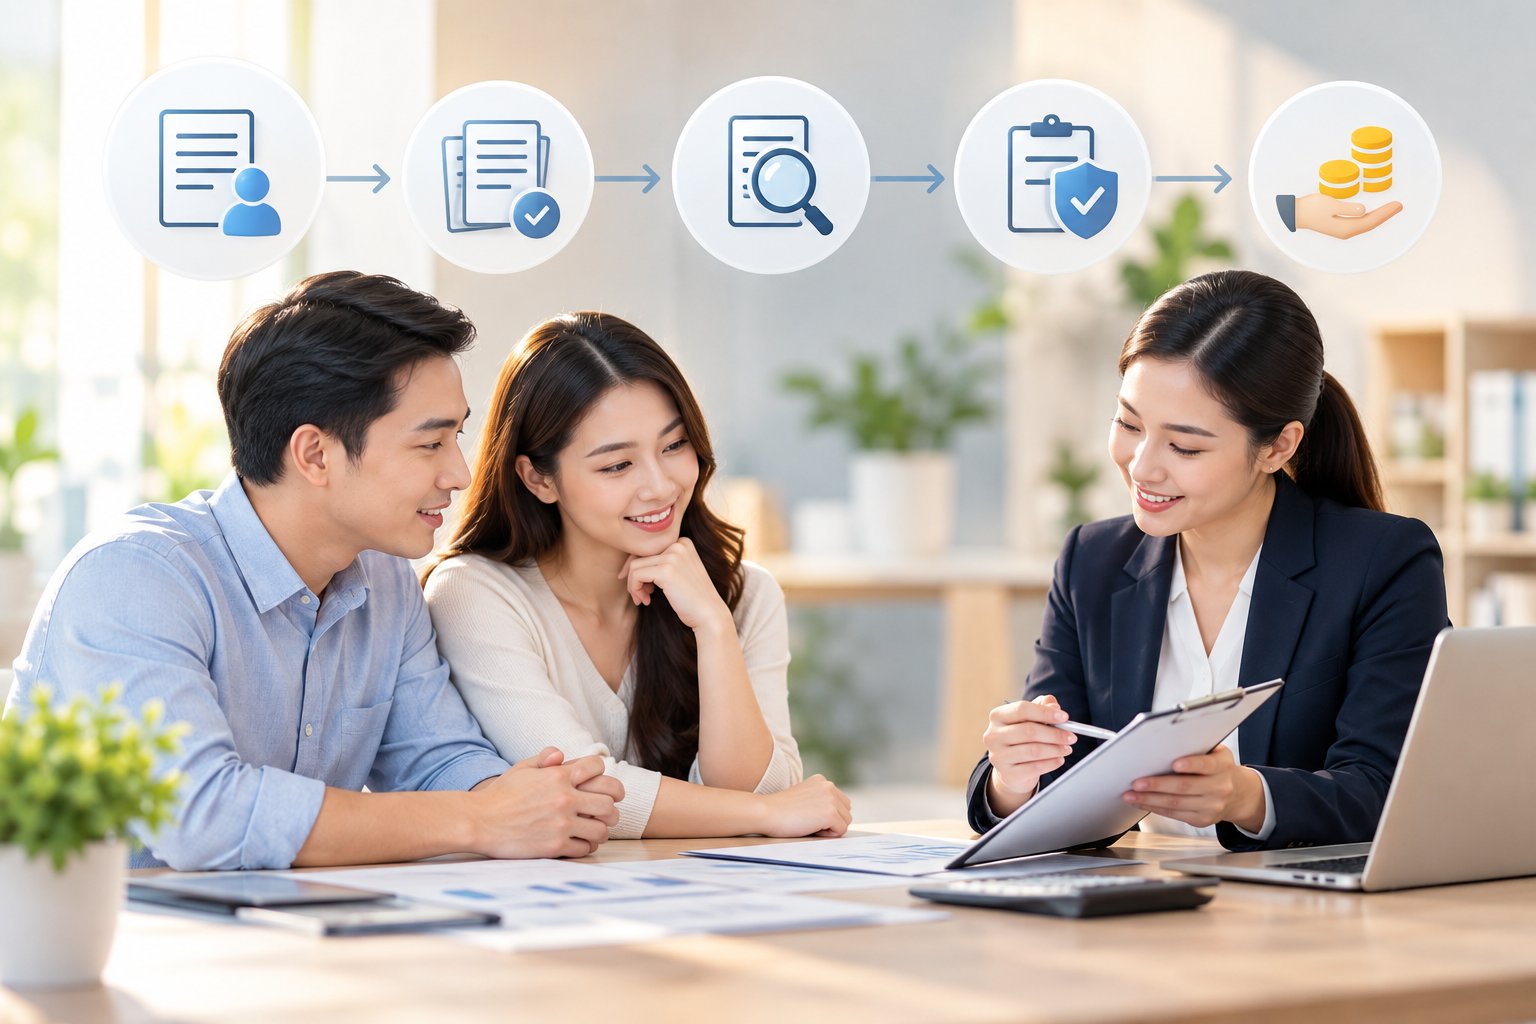
Quy trình cụ thể có thể thực hiện qua cổng dịch vụ của website, hồ sơ điện tử hoặc giấy tờ theo quy định của hợp đồng. Các bước thường gồm:
- Kiểm tra quyền tạm ứng: Xác nhận hợp đồng có giá trị hoàn lại và đang đủ điều kiện giao dịch.
- Yêu cầu thông tin tại ngày dự kiến tạm ứng: Đề nghị cung cấp giá trị hoàn lại, hạn mức, dư nợ hiện tại và lãi suất áp dụng.
- Ước tính tác động: Kiểm tra số tiền thực nhận, lãi dự kiến và ảnh hưởng nếu xảy ra sự kiện bảo hiểm hoặc đáo hạn khi chưa trả nợ.
- Chuẩn bị yêu cầu: Cung cấp thông tin nhận diện, thông tin hợp đồng, số tiền đề nghị và phương thức nhận tiền.
- Đọc xác nhận giao dịch: Kiểm tra ngày giải ngân, thời điểm tính lãi và các nội dung đã chấp thuận.
- Theo dõi sau giải ngân: Lưu chứng từ, kiểm tra dư nợ và chủ động lập kế hoạch hoàn trả.
Nếu hợp đồng có nhiều bên liên quan hoặc đang có thay đổi về quyền sở hữu, người thụ hưởng, chuyển nhượng hay nghĩa vụ tài chính, doanh nghiệp bảo hiểm có thể yêu cầu thêm căn cứ trước khi xử lý.
Những nội dung cần kiểm tra trước khi quyết định
Trước khi gửi yêu cầu tạm ứng, bên mua bảo hiểm nên có câu trả lời rõ ràng cho các câu hỏi sau:
- Hợp đồng của tôi có quyền tạm ứng hay không?
- Giá trị hoàn lại và hạn mức khả dụng tại ngày xử lý là bao nhiêu?
- Lãi suất hiện hành được xác định và điều chỉnh như thế nào?
- Lãi được ghi nhận từ thời điểm nào, có nhập vào dư nợ hay không?
- Tôi có thể trả một phần hay phải tất toán toàn bộ?
- Dư nợ sẽ được khấu trừ thế nào khi yêu cầu quyền lợi, chấm dứt hoặc đáo hạn?
- Ngưỡng dư nợ nào có thể ảnh hưởng đến hiệu lực hợp đồng?
- Tạm ứng có tác động đến quyền lợi bổ sung hay nghĩa vụ đóng phí không?
- Nếu chọn rút một phần giá trị tài khoản, mức ảnh hưởng khác biệt ra sao?
Nên yêu cầu thông tin bằng văn bản hoặc lưu xác nhận điện tử để có căn cứ đối chiếu. Bảng minh họa ban đầu chỉ phản ánh các giả định tại thời điểm giao kết và không thay thế số liệu thực tế ở ngày yêu cầu giao dịch.
Tạm ứng từ giá trị hoàn lại có thể giải quyết nhu cầu tài chính ngắn hạn mà không cần chấm dứt hợp đồng ngay. Dù vậy, đây vẫn là một khoản nợ có lãi và có khả năng làm giảm số tiền thực nhận, ảnh hưởng giá trị hợp đồng hoặc hiệu lực bảo hiểm. Quyết định chỉ nên được đưa ra sau khi đã đối chiếu quy tắc hợp đồng, xác nhận dư nợ và hiểu đầy đủ tác động đối với quyền lợi bảo hiểm.