Khi người thụ hưởng qua đời trước người được bảo hiểm, tiền bảo hiểm không mặc nhiên được chuyển cho người thân của người thụ hưởng hoặc người được bảo hiểm. Cách giải quyết phải dựa trên thời điểm xảy ra sự kiện bảo hiểm, chỉ định người thụ hưởng còn hiệu lực, người thụ hưởng thay thế nếu có, điều khoản hợp đồng và quy định pháp luật áp dụng.
Việc đầu tiên nên làm là kiểm tra hồ sơ hợp đồng mới nhất và thông báo cho doanh nghiệp bảo hiểm. Không nên chỉ căn cứ vào bản hợp đồng ban đầu vì người thụ hưởng có thể đã được điều chỉnh bằng đơn yêu cầu, phụ lục hoặc xác nhận thay đổi sau ngày phát hành hợp đồng.
Contents
- 1 Cần căn cứ thời điểm nào để xác định người nhận tiền?
- 2 Tiền bảo hiểm trả cho ai khi người thụ hưởng mất?
- 3 Xử lý khi có nhiều người thụ hưởng bảo hiểm
- 4 Có thể thay người thụ hưởng đã qua đời không?
- 5 Những giấy tờ thường cần đối chiếu
- 6 Quy trình làm việc với doanh nghiệp bảo hiểm
- 7 Lưu ý để hạn chế tranh chấp quyền lợi
Cần căn cứ thời điểm nào để xác định người nhận tiền?
Cụm từ “người thụ hưởng qua đời trước người được bảo hiểm” thường được dùng khi nói về quyền lợi tử vong. Tuy nhiên, mốc cần xác định chính xác là người thụ hưởng qua đời trước hay sau khi sự kiện bảo hiểm xảy ra, không chỉ là ai mất trước ai.
Ba tình huống cần phân biệt gồm:
- Người thụ hưởng mất trước sự kiện bảo hiểm: cần kiểm tra có người thụ hưởng thay thế hay không và hợp đồng quy định cách xử lý phần quyền lợi này thế nào.
- Người thụ hưởng còn sống tại thời điểm xảy ra sự kiện nhưng mất trước khi doanh nghiệp bảo hiểm chi trả: quyền yêu cầu nhận tiền có thể đã phát sinh. Khi đó, hồ sơ có thể phải xử lý theo quy định về thừa kế và các quy định liên quan.
- Không xác định rõ thứ tự tử vong hoặc các bên mất cùng thời điểm: kết quả phụ thuộc tài liệu hộ tịch, kết luận của cơ quan có thẩm quyền, điều khoản hợp đồng và pháp luật áp dụng.
Ngoài ngày tử vong, cần xác định loại quyền lợi đang được yêu cầu. Quyền lợi tử vong, quyền lợi đáo hạn, quyền lợi bệnh hiểm nghèo hoặc quyền lợi bổ trợ có thể được quy định cho những người nhận khác nhau.
Tiền bảo hiểm trả cho ai khi người thụ hưởng mất?
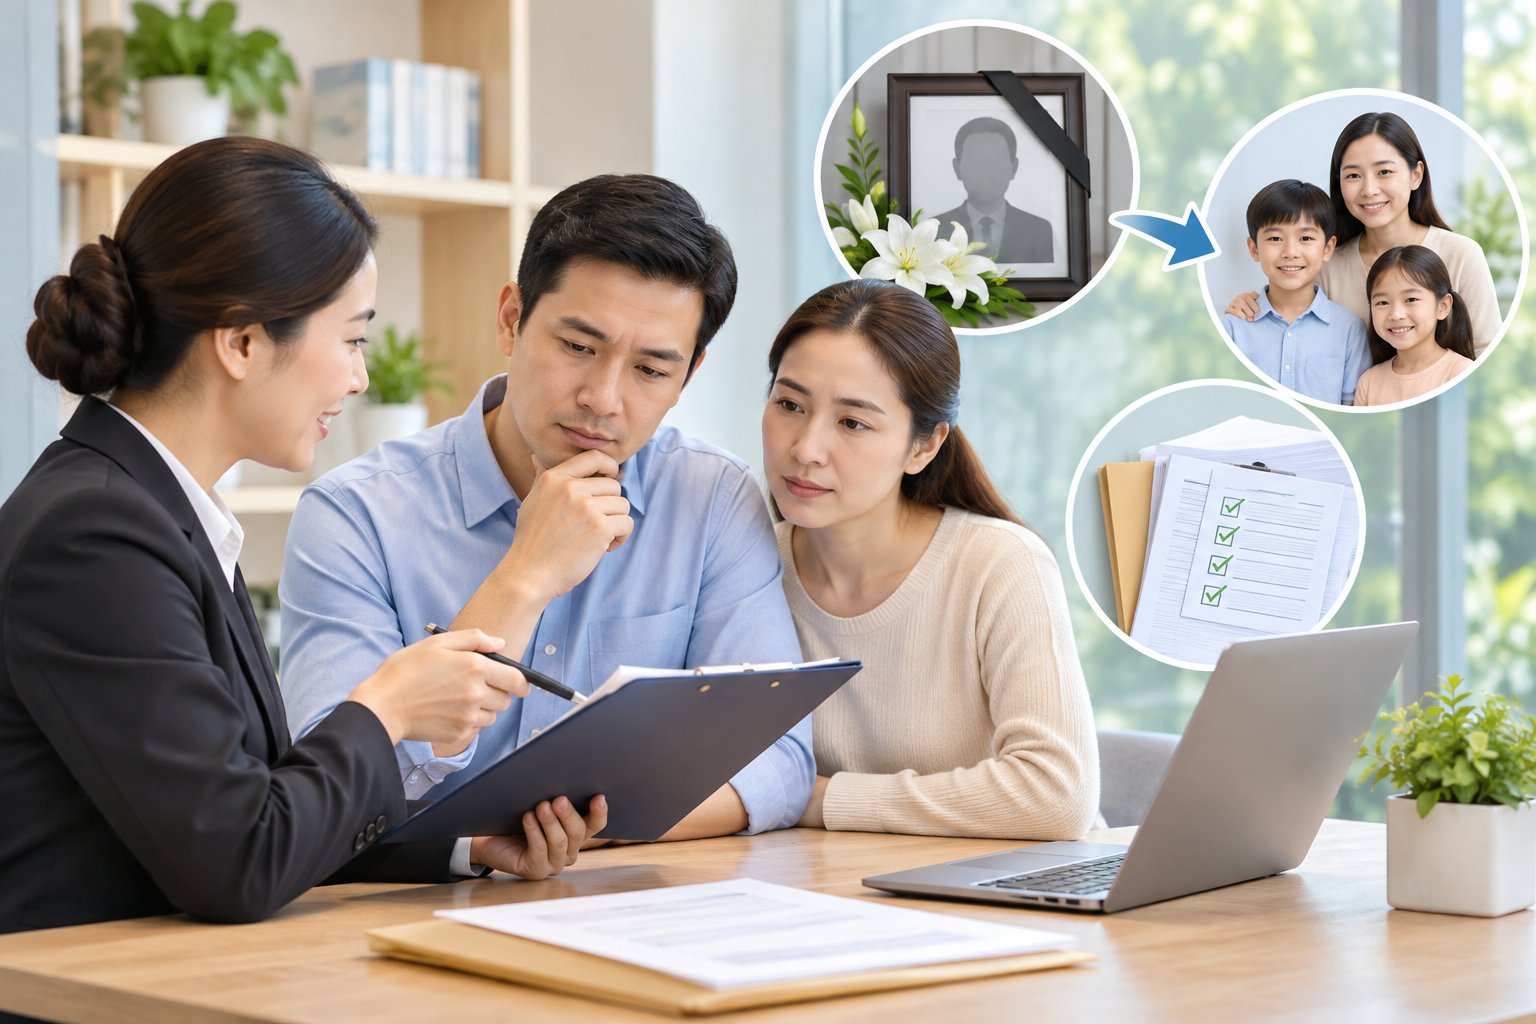
Không có một đáp án áp dụng giống nhau cho mọi hợp đồng. Có thể xem xét theo các trường hợp sau.
Có người thụ hưởng thay thế còn hiệu lực
Nếu hợp đồng đã chỉ định rõ người thụ hưởng thay thế và chỉ định này đáp ứng điều kiện có hiệu lực, doanh nghiệp bảo hiểm sẽ xem xét chi trả theo nội dung đã được ghi nhận. Cần kiểm tra phạm vi thay thế: áp dụng cho toàn bộ quyền lợi, cho một người cụ thể hay chỉ cho một tỷ lệ nhất định.
Không có người thụ hưởng thay thế
Nếu người thụ hưởng duy nhất mất trước sự kiện bảo hiểm và không có người thay thế, tiền bảo hiểm không nên được mặc định là di sản của người thụ hưởng đã mất. Doanh nghiệp bảo hiểm sẽ phải đối chiếu điều khoản hợp đồng và quy định pháp luật để xác định người có quyền nhận, chẳng hạn bên mua bảo hiểm, chủ thể khác được hợp đồng xác định hoặc người có quyền theo quy định liên quan.
Tương tự, cũng không thể mặc nhiên kết luận tiền sẽ được trả cho những người thừa kế của người được bảo hiểm. Thừa kế chỉ được xem xét khi có căn cứ từ hợp đồng và pháp luật áp dụng cho trường hợp cụ thể.
Người thụ hưởng mất sau sự kiện bảo hiểm
Nếu người thụ hưởng còn sống khi sự kiện bảo hiểm xảy ra nhưng qua đời trong thời gian giải quyết hồ sơ, cần xác định quyền nhận tiền đã phát sinh hay chưa. Doanh nghiệp bảo hiểm có thể yêu cầu hồ sơ thừa kế, văn bản xác định người đại diện hoặc tài liệu khác trước khi thanh toán.
Đây là trường hợp dễ bị nhầm với việc người thụ hưởng mất trước sự kiện. Hai tình huống có thể dẫn đến người nhận tiền và bộ hồ sơ hoàn toàn khác nhau.
Xử lý khi có nhiều người thụ hưởng bảo hiểm
Khi hợp đồng có nhiều người thụ hưởng bảo hiểm, cần kiểm tra danh sách, tỷ lệ quyền lợi và cơ chế thay thế của từng người. Nếu một người đã qua đời trước sự kiện bảo hiểm, phần quyền lợi của người đó có thể được xử lý theo một trong các hướng sau, tùy hồ sơ:
- Chuyển cho người thụ hưởng thay thế đã được chỉ định riêng.
- Phân bổ cho những người thụ hưởng còn lại theo điều khoản hợp đồng.
- Xử lý riêng phần quyền lợi chưa có người nhận theo quy định của hợp đồng và pháp luật.
Không nên tự chia đều nếu hợp đồng không quy định như vậy. Ví dụ, việc hợp đồng ghi tỷ lệ cho từng người nhưng không nêu cơ chế khi một người mất trước sự kiện có thể cần doanh nghiệp bảo hiểm thẩm định thêm.
Nếu tổng tỷ lệ chỉ định không rõ, có mâu thuẫn giữa hợp đồng và phụ lục hoặc xuất hiện nhiều đơn thay đổi, văn bản được doanh nghiệp bảo hiểm chấp thuận sau cùng thường là tài liệu quan trọng để đối chiếu. Tuy nhiên, hiệu lực cuối cùng vẫn phải được đánh giá theo quy trình giao kết, điều khoản hợp đồng và pháp luật liên quan.
Có thể thay người thụ hưởng đã qua đời không?
Việc thay người thụ hưởng đã qua đời nên được thực hiện khi hợp đồng còn hiệu lực và trước khi sự kiện bảo hiểm xảy ra. Bên mua bảo hiểm cần tuân thủ điều kiện về quyền chỉ định, sự đồng ý của người được bảo hiểm nếu pháp luật hoặc hợp đồng yêu cầu, cùng thủ tục xác nhận của doanh nghiệp bảo hiểm.
Người tham gia có thể tham khảo quy trình thay đổi người thụ hưởng trong hợp đồng bảo hiểm để chuẩn bị thông tin và kiểm tra trạng thái yêu cầu. Việc nộp đơn chưa đồng nghĩa thay đổi đã có hiệu lực; cần lưu văn bản, phụ lục hoặc thông báo xác nhận chính thức.
Không thể lập hồ sơ thay đổi có hiệu lực hồi tố sau khi sự kiện bảo hiểm đã xảy ra. Trong giai đoạn giải quyết quyền lợi, mọi yêu cầu sửa người thụ hưởng đều cần được xem xét đặc biệt thận trọng để tránh sai lệch hồ sơ hoặc phát sinh tranh chấp.
Những giấy tờ thường cần đối chiếu
Tùy từng vụ việc, doanh nghiệp bảo hiểm có thể yêu cầu bản chính, bản sao chứng thực hoặc tài liệu điện tử hợp lệ. Những giấy tờ thường được đối chiếu gồm:
- Hợp đồng bảo hiểm, giấy chứng nhận bảo hiểm và điều khoản sản phẩm.
- Đơn yêu cầu tham gia bảo hiểm, phần kê khai người thụ hưởng và tỷ lệ được nhận.
- Phụ lục, đơn thay đổi người thụ hưởng và xác nhận chấp thuận của doanh nghiệp bảo hiểm.
- Giấy chứng tử hoặc trích lục khai tử của người thụ hưởng đã qua đời.
- Giấy chứng tử của người được bảo hiểm nếu yêu cầu quyền lợi tử vong.
- Hồ sơ chứng minh sự kiện bảo hiểm như hồ sơ y tế, biên bản tai nạn hoặc tài liệu của cơ quan có thẩm quyền, tùy nguyên nhân.
- Giấy tờ định danh của người yêu cầu giải quyết quyền lợi.
- Giấy tờ chứng minh quan hệ nhân thân khi cần xác định người đại diện hoặc người có quyền liên quan.
- Văn bản khai nhận, phân chia di sản hoặc tài liệu xác định người thừa kế nếu vụ việc thuộc trường hợp phải giải quyết thừa kế.
- Giấy ủy quyền hợp lệ nếu hồ sơ được nộp thông qua người đại diện.
- Thông tin tài khoản nhận tiền và biểu mẫu yêu cầu giải quyết quyền lợi của doanh nghiệp bảo hiểm.
Danh sách này chỉ mang tính tham khảo. Không phải hồ sơ nào cũng cần toàn bộ giấy tờ trên, và doanh nghiệp bảo hiểm có thể yêu cầu bổ sung nếu thông tin về thời điểm tử vong, quan hệ nhân thân hoặc hiệu lực của chỉ định chưa rõ ràng.
Quy trình làm việc với doanh nghiệp bảo hiểm
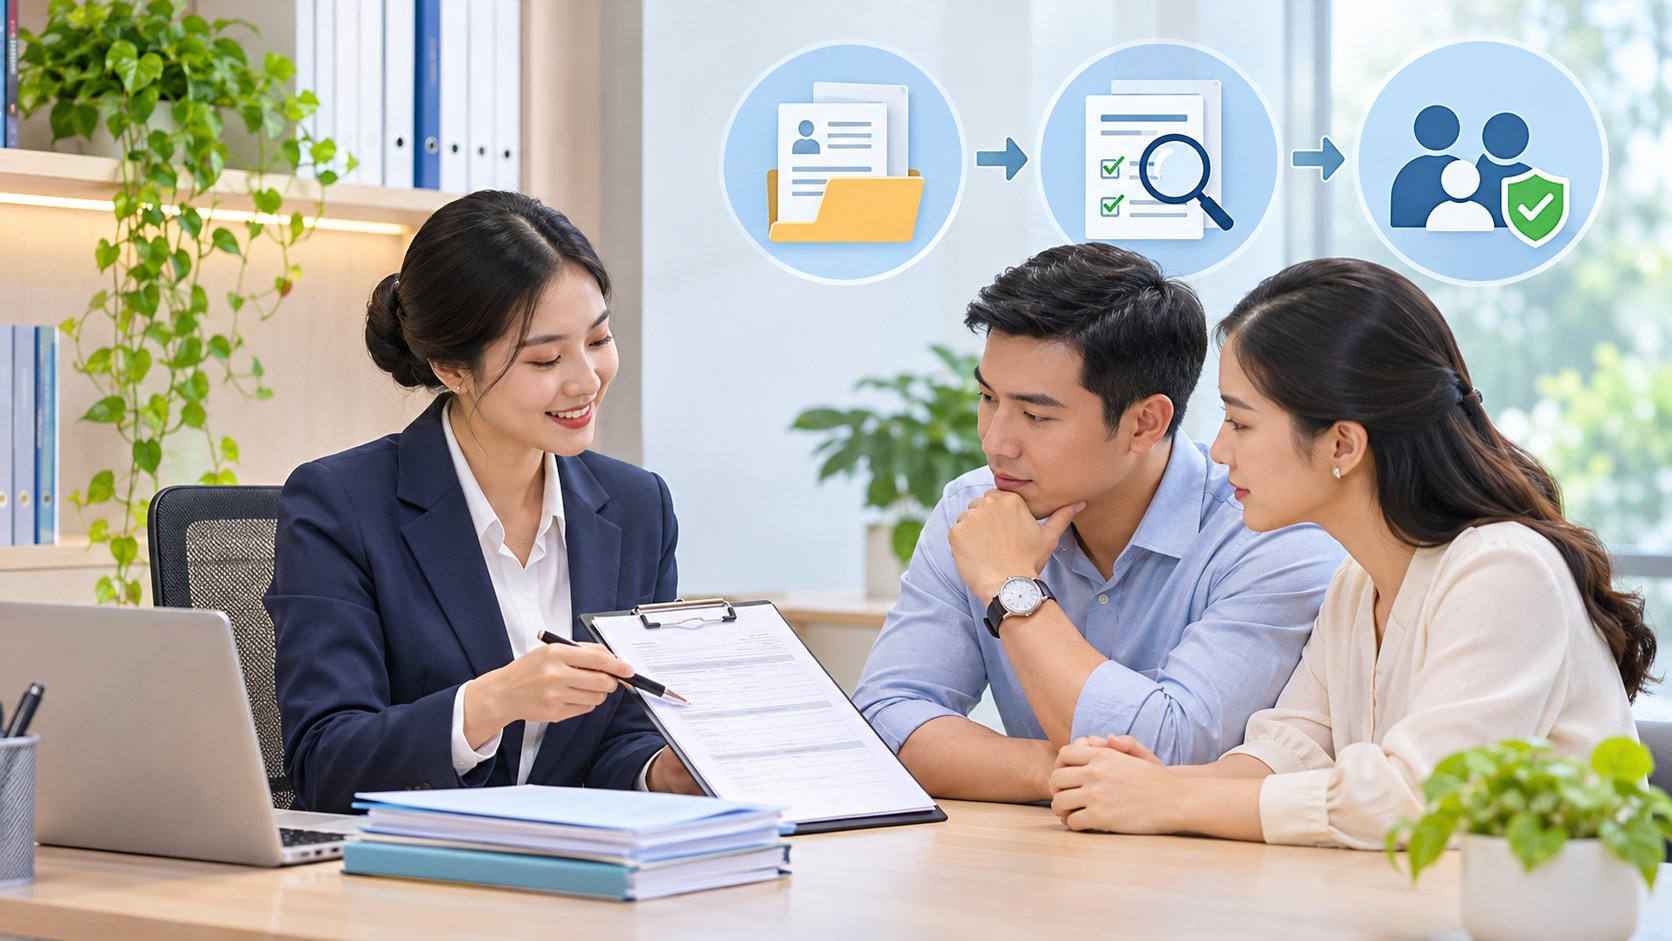
Để hạn chế việc bổ sung hồ sơ nhiều lần, người yêu cầu có thể thực hiện theo trình tự:
- Thông báo sự kiện: liên hệ doanh nghiệp bảo hiểm qua kênh chính thức và cung cấp số hợp đồng, thông tin người được bảo hiểm cùng thời điểm xảy ra sự kiện.
- Yêu cầu xác nhận người thụ hưởng hiện tại: đề nghị đối chiếu bản chỉ định mới nhất, tỷ lệ quyền lợi và người thay thế nếu có.
- Lập dòng thời gian: ghi rõ ngày người thụ hưởng qua đời, ngày xảy ra sự kiện bảo hiểm và ngày nộp yêu cầu. Đây là các mốc có ảnh hưởng trực tiếp đến hướng giải quyết.
- Nhận danh mục hồ sơ bằng văn bản: hỏi rõ loại bản sao, yêu cầu chứng thực và tài liệu cần bổ sung cho trường hợp cụ thể.
- Nộp hồ sơ và giữ bằng chứng tiếp nhận: lưu mã hồ sơ, biên nhận, email và bản chụp toàn bộ giấy tờ đã nộp.
- Yêu cầu giải thích kết quả: nếu hồ sơ bị từ chối hoặc người nhận tiền khác với dự kiến, nên đề nghị nêu rõ điều khoản hợp đồng và căn cứ pháp lý được áp dụng.
Khi có tranh chấp giữa nhiều người yêu cầu nhận tiền, tài liệu mâu thuẫn hoặc vấn đề thừa kế phức tạp, các bên nên cân nhắc tư vấn pháp lý độc lập. Không nên ký thỏa thuận phân chia khi chưa xác định rõ tiền bảo hiểm có thuộc di sản hay không.
Lưu ý để hạn chế tranh chấp quyền lợi
Bên mua bảo hiểm nên rà soát người thụ hưởng định kỳ, đặc biệt sau khi gia đình có thay đổi về hôn nhân, sinh con hoặc có người đã qua đời. Nếu cần cập nhật, nên hoàn thành thủ tục sớm thay vì chờ đến khi phát sinh yêu cầu bồi thường bảo hiểm.
Khi chỉ định nhiều người, nên ghi rõ tỷ lệ, thông tin định danh và người thay thế cho từng trường hợp nếu hợp đồng cho phép. Đồng thời, cần bảo quản xác nhận thay đổi cùng bộ hợp đồng để người thân biết tài liệu nào đang có hiệu lực.
Trước khi tham gia hoặc điều chỉnh hợp đồng, việc làm rõ những vấn đề cần biết khi mua bảo hiểm nhân thọ sẽ giúp người mua hiểu quyền chỉ định, giới hạn quyền lợi và thủ tục yêu cầu chi trả.
Tóm lại, khi người thụ hưởng qua đời trước người được bảo hiểm, cần ưu tiên xác định thời điểm sự kiện bảo hiểm, kiểm tra chỉ định mới nhất và xem có người thụ hưởng thay thế hay không. Kết quả chi trả không thể suy đoán chỉ dựa trên quan hệ gia đình mà phải căn cứ hồ sơ hợp đồng còn hiệu lực và quy định pháp luật liên quan.