Giảm số tiền bảo hiểm nhân thọ là yêu cầu điều chỉnh mức quyền lợi được ghi nhận trong hợp đồng. Việc này có thể làm giảm phí phải đóng, nhưng không phải hợp đồng nào cũng cho phép thực hiện vào mọi thời điểm và mức phí mới thường không giảm theo đúng tỷ lệ giảm quyền lợi.
Trước khi nộp yêu cầu, bên mua bảo hiểm nên kiểm tra điều khoản hợp đồng, biểu mẫu áp dụng và yêu cầu doanh nghiệp bảo hiểm xác nhận bằng văn bản về ngày hiệu lực, phí mới, các quyền lợi bị ảnh hưởng cũng như khả năng phải thẩm định lại. Không nên tự suy đoán rằng chỉ cần giảm quyền lợi chính thì mọi khoản phí và quyền lợi bổ trợ sẽ tự động giảm tương ứng.
Contents
- 1 Có được giảm số tiền bảo hiểm nhân thọ không?
- 2 Phân biệt giảm số tiền bảo hiểm và thay đổi cách đóng phí
- 3 Thủ tục giảm quyền lợi bảo hiểm từng bước
- 4 Khi nào yêu cầu điều chỉnh có hiệu lực?
- 5 Giảm số tiền bảo hiểm có phải thẩm định lại không?
- 6 Tác động đến phí, quyền lợi bổ trợ và giá trị hợp đồng
- 7 Cách đánh giá trước khi ký yêu cầu điều chỉnh
- 8 Những phương án khác nếu mục tiêu là giảm áp lực đóng phí
- 9 Kết luận
Có được giảm số tiền bảo hiểm nhân thọ không?
Khả năng điều chỉnh số tiền bảo hiểm phụ thuộc vào quy tắc, điều khoản và tình trạng cụ thể của từng hợp đồng. Hợp đồng có thể quy định:
- Thời gian tối thiểu phải duy trì trước khi được yêu cầu điều chỉnh.
- Mức số tiền bảo hiểm tối thiểu sau khi giảm.
- Kỳ hợp đồng hoặc ngày định kỳ phù hợp để thay đổi có hiệu lực.
- Điều kiện về tình trạng đóng phí, khoản vay, tạm ứng hoặc quyền lợi đang được giải quyết.
- Mối quan hệ giữa quyền lợi chính và các quyền lợi bổ trợ.
- Hồ sơ, chữ ký và phương thức xác minh người yêu cầu.
Vì vậy, câu trả lời không thể chỉ dựa trên tên sản phẩm hoặc kinh nghiệm từ một hợp đồng khác. Nguồn xác nhận nên là quy tắc điều khoản, phụ lục hợp đồng, biểu mẫu hiện hành và phản hồi chính thức từ doanh nghiệp bảo hiểm.
Nếu hợp đồng không cho phép giảm dưới một ngưỡng nhất định, bên mua có thể phải chọn mức điều chỉnh khác hoặc xem xét phương án quản lý phí phù hợp hơn.
Phân biệt giảm số tiền bảo hiểm và thay đổi cách đóng phí
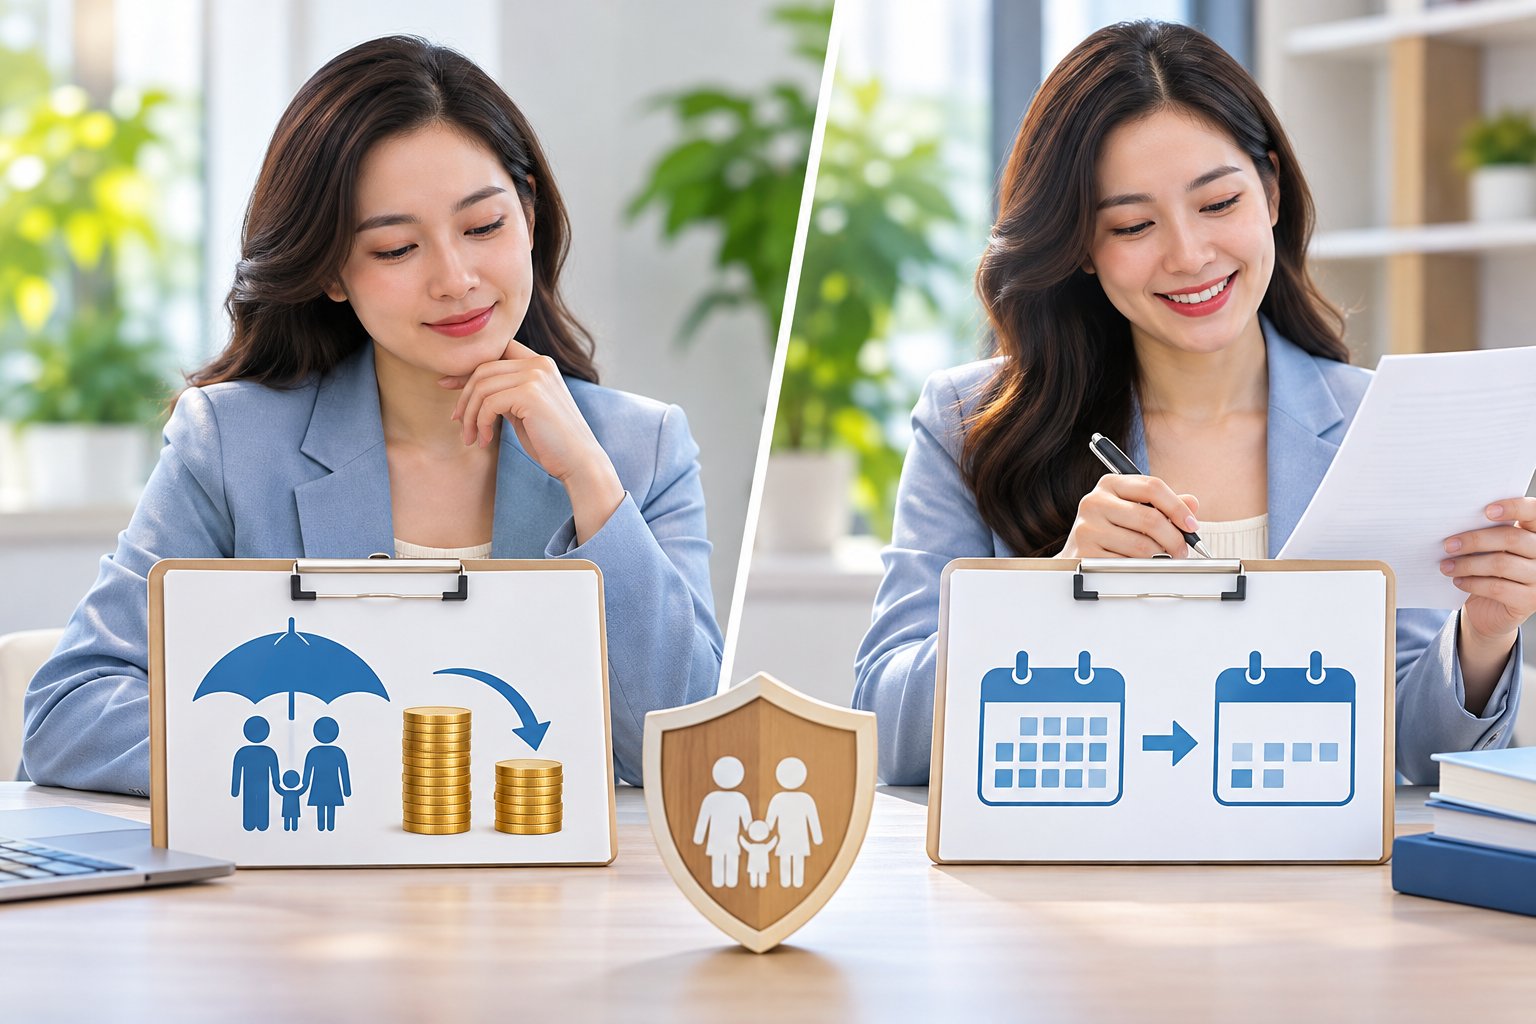
Ba khái niệm thường bị nhầm lẫn gồm:
- Giảm số tiền bảo hiểm: hạ mức quyền lợi được bảo hiểm theo điều khoản hợp đồng.
- Giảm phí bảo hiểm nhân thọ: làm giảm số tiền cần đóng, có thể là hệ quả của việc giảm quyền lợi nhưng không phải lúc nào cũng tỷ lệ thuận.
- Thay đổi định kỳ đóng phí: chuyển cách đóng theo tháng, quý, nửa năm hoặc năm nếu hợp đồng cho phép; tổng nghĩa vụ phí và số tiền bảo hiểm có thể không thay đổi.
Nếu vấn đề chỉ nằm ở thời điểm thu nhập trong năm, thay đổi định kỳ đóng phí bảo hiểm nhân thọ có thể phù hợp hơn việc giảm quyền lợi dài hạn.
Cũng cần phân biệt số tiền bảo hiểm với giá trị tài khoản, giá trị hợp đồng hoặc giá trị hoàn lại. Đây là các đại lượng khác nhau và cách tính tùy thuộc loại hợp đồng. Giảm số tiền bảo hiểm không đồng nghĩa bên mua sẽ nhận ngay phần chênh lệch bằng tiền.
Thủ tục giảm quyền lợi bảo hiểm từng bước
Bước 1: Xác định chính xác mục tiêu
Bên mua nên làm rõ mình muốn:
- Giảm quyền lợi bảo hiểm chính.
- Giảm hoặc chấm dứt một quyền lợi bổ trợ.
- Giảm tổng phí định kỳ.
- Thay đổi tần suất đóng phí.
- Duy trì hợp đồng trong giai đoạn tài chính khó khăn.
Mỗi mục tiêu có thể dẫn đến một thủ tục khác nhau. Nếu chỉ đề nghị “giảm phí”, doanh nghiệp bảo hiểm có thể cần thêm thông tin để xác định phần hợp đồng cần điều chỉnh.
Bước 2: Kiểm tra hồ sơ hợp đồng
Nên đối chiếu tối thiểu các tài liệu sau:
- Quy tắc và điều khoản sản phẩm chính.
- Điều khoản của từng quyền lợi bổ trợ.
- Trang hợp đồng hoặc xác nhận quyền lợi hiện tại.
- Các phụ lục điều chỉnh đã phát hành trước đó.
- Thông báo phí, giá trị hợp đồng và nghĩa vụ tài chính còn tồn tại.
Khi đọc điều khoản, hãy tìm các mục liên quan đến thay đổi hợp đồng, giảm số tiền bảo hiểm, mức quyền lợi tối thiểu, chấm dứt quyền lợi bổ trợ và ngày có hiệu lực.
Bước 3: Yêu cầu minh họa hoặc xác nhận trước điều chỉnh
Trước khi ký biểu mẫu, nên yêu cầu cung cấp thông tin bằng văn bản về:
- Số tiền bảo hiểm trước và sau điều chỉnh.
- Phí định kỳ mới và thời điểm bắt đầu áp dụng.
- Quyền lợi bổ trợ nào được giữ, giảm hoặc chấm dứt.
- Tác động dự kiến đến giá trị hợp đồng, nếu có.
- Khoản phí, khoản vay hoặc nghĩa vụ còn phải xử lý.
- Yêu cầu thẩm định và tài liệu bổ sung.
Nếu hợp đồng có yếu tố tích lũy, cần đọc rõ các loại phí trong bảo hiểm nhân thọ tích lũy để tránh nhầm giữa phí bảo hiểm định kỳ, chi phí bảo hiểm và các khoản khấu trừ khác.
Bước 4: Chuẩn bị biểu mẫu và giấy tờ
Hồ sơ thường xoay quanh yêu cầu thay đổi hợp đồng, nhưng thành phần chính xác phải theo hướng dẫn hiện hành của doanh nghiệp bảo hiểm. Người yêu cầu có thể cần:
- Biểu mẫu điều chỉnh hợp đồng được điền đầy đủ.
- Giấy tờ xác minh danh tính theo yêu cầu.
- Chữ ký hoặc phương thức xác thực hợp lệ của bên mua bảo hiểm.
- Sự đồng ý của người có quyền liên quan nếu hợp đồng có quy định.
- Tài liệu sức khỏe hoặc tài chính nếu trường hợp điều chỉnh phải thẩm định.
Không nên dùng biểu mẫu cũ được lưu từ lần giao dịch trước. Hãy kiểm tra tên biểu mẫu, phiên bản và kênh tiếp nhận được doanh nghiệp bảo hiểm chấp thuận.
Bước 5: Nộp yêu cầu và lấy bằng chứng tiếp nhận
Sau khi nộp hồ sơ, nên lưu lại mã yêu cầu, ngày tiếp nhận và bản sao tài liệu đã gửi. Nếu hồ sơ cần bổ sung, cần xác nhận rõ hạn bổ sung và việc chậm hoàn thiện có ảnh hưởng đến kỳ phí hoặc ngày hiệu lực dự kiến hay không.
Bước 6: Kiểm tra xác nhận hoàn tất
Yêu cầu chỉ nên được xem là hoàn tất khi có xác nhận chính thức. Cần đối chiếu:
- Số tiền bảo hiểm mới.
- Phí mới.
- Ngày hiệu lực.
- Tình trạng từng quyền lợi bổ trợ.
- Phụ lục hoặc tài liệu hợp đồng được cập nhật.
- Kỳ phí tiếp theo và số tiền thực tế phải đóng.
Nếu thông tin trên ứng dụng, thông báo phí và phụ lục chưa thống nhất, bên mua nên yêu cầu làm rõ trước khi tự thay đổi số tiền thanh toán.
Khi nào yêu cầu điều chỉnh có hiệu lực?
Ngày nộp hồ sơ không nhất thiết là ngày giảm số tiền bảo hiểm có hiệu lực. Tùy điều khoản, thay đổi có thể được áp dụng sau khi:
- Hồ sơ hợp lệ và đầy đủ.
- Yêu cầu được doanh nghiệp bảo hiểm chấp thuận.
- Hoàn tất thẩm định nếu cần.
- Đến ngày định kỳ hợp đồng hoặc kỳ phí phù hợp.
- Các khoản phí đến hạn và nghĩa vụ liên quan đã được xử lý.
Trong khoảng thời gian chờ giải quyết, quyền lợi và nghĩa vụ có thể vẫn được xác định theo tình trạng hợp đồng hiện hành. Vì vậy, không nên tự giảm số tiền đóng ngay sau khi gửi biểu mẫu. Đóng thiếu phí có thể làm phát sinh hậu quả khác với yêu cầu điều chỉnh quyền lợi.
Nếu đang gần hạn đóng phí, bên mua nên kiểm tra thời gian gia hạn đóng phí bảo hiểm nhân thọ và đồng thời hỏi rõ yêu cầu điều chỉnh có làm thay đổi nghĩa vụ của kỳ hiện tại hay chỉ áp dụng từ kỳ sau.
Giảm số tiền bảo hiểm có phải thẩm định lại không?
Không có câu trả lời chung cho mọi hợp đồng. Việc chỉ giảm quyền lợi có thể không làm tăng rủi ro bảo hiểm, nhưng hồ sơ vẫn có thể phải được xem xét theo quy trình nghiệp vụ và điều khoản sản phẩm.
Khả năng cần thẩm định hoặc cung cấp thêm thông tin có thể xuất hiện khi yêu cầu đi kèm với một trong các thay đổi sau:
- Điều chỉnh đồng thời nhiều quyền lợi.
- Bổ sung, khôi phục hoặc thay đổi phạm vi quyền lợi bổ trợ.
- Thay đổi người được bảo hiểm hoặc thông tin có ảnh hưởng đến đánh giá rủi ro.
- Khôi phục hiệu lực hợp đồng.
- Chuyển đổi sản phẩm hoặc cấu trúc quyền lợi.
- Điều chỉnh sau một giai đoạn hợp đồng có tình trạng đặc biệt.
Thẩm định có thể liên quan đến sức khỏe, nghề nghiệp, tài chính hoặc thông tin khác tùy loại yêu cầu. Không nên mặc định rằng giảm quyền lợi chắc chắn được miễn thẩm định, cũng không nên cho rằng mọi trường hợp đều phải khám sức khỏe.
Câu hỏi nên gửi trực tiếp là: “Yêu cầu này có cần thẩm định lại không; nếu có, thẩm định phần nào, cần tài liệu gì và quyền lợi hiện tại được áp dụng ra sao trong thời gian chờ kết quả?”
Tác động đến phí, quyền lợi bổ trợ và giá trị hợp đồng
Phí có thể giảm nhưng không nhất thiết giảm theo tỷ lệ
Phí mới có thể chịu ảnh hưởng bởi cấu trúc sản phẩm, tuổi tại thời điểm tham gia, số tiền bảo hiểm tối thiểu, quyền lợi bổ trợ và các khoản khấu trừ. Một phần phí hoặc chi phí có thể không thay đổi cùng tỷ lệ với quyền lợi chính.
Ví dụ về mặt nguyên tắc, nếu số tiền bảo hiểm chính giảm nhưng quyền lợi bổ trợ vẫn giữ nguyên, tổng phí có thể giảm ít hơn mức người mua dự kiến. Đây chỉ là cách giải thích quan hệ giữa các thành phần, không phải công thức áp dụng cho mọi hợp đồng.
Quyền lợi bổ trợ có thể bị điều chỉnh
Một số quyền lợi bổ trợ được xác định theo tỷ lệ hoặc giới hạn liên quan đến quyền lợi chính. Khi giảm quyền lợi chính, doanh nghiệp bảo hiểm có thể:
- Giữ nguyên quyền lợi bổ trợ nếu vẫn đáp ứng điều kiện.
- Giảm quyền lợi bổ trợ theo giới hạn của hợp đồng.
- Yêu cầu chọn lại mức quyền lợi.
- Chấm dứt quyền lợi không còn đáp ứng điều kiện duy trì.
Cần kiểm tra riêng từng quyền lợi về tai nạn, sức khỏe, bệnh nghiêm trọng, miễn đóng phí hoặc các quyền lợi khác đang gắn với hợp đồng. Không nên chỉ xem tổng phí mới mà bỏ qua phạm vi bảo vệ còn lại.
Giá trị hợp đồng có thể thay đổi theo cơ chế sản phẩm
Tác động đến giá trị hợp đồng phụ thuộc loại sản phẩm và quy tắc tính toán. Việc giảm số tiền bảo hiểm có thể ảnh hưởng đến chi phí bảo hiểm, phân bổ phí hoặc các chỉ tiêu thể hiện trên bảng minh họa. Tuy nhiên, không thể kết luận giá trị hợp đồng chắc chắn tăng, giảm hoặc được chi trả ngay nếu chưa có xác nhận chính thức.
Bên mua nên tra cứu giá trị hoàn lại trong bảo hiểm nhân thọ trước và sau điều chỉnh, đồng thời yêu cầu giải thích sự khác biệt giữa giá trị hiện tại, giá trị dự kiến và số tiền thực nhận nếu chấm dứt hợp đồng.
Khả năng bảo vệ dài hạn bị thu hẹp
Giảm số tiền bảo hiểm giúp giảm nghĩa vụ phí trong một số trường hợp, nhưng cũng làm giảm nguồn tài chính dành cho người thụ hưởng hoặc cho chính người được bảo hiểm khi xảy ra sự kiện thuộc phạm vi bảo hiểm. Nếu sau này muốn tăng lại quyền lợi, yêu cầu mới có thể phải đáp ứng điều kiện tại thời điểm đó và có thể cần thẩm định.
Do đó, quyết định nên dựa trên nhu cầu bảo vệ còn lại, không chỉ dựa vào mức phí giảm được trong kỳ gần nhất.
Cách đánh giá trước khi ký yêu cầu điều chỉnh
Có thể sử dụng bảng kiểm sau:
| Nội dung cần xác nhận | Câu hỏi nên đặt ra |
|---|---|
| Quyền điều chỉnh | Hợp đồng có cho phép giảm số tiền bảo hiểm vào thời điểm hiện tại không? |
| Mức tối thiểu | Số tiền bảo hiểm thấp nhất được duy trì là bao nhiêu theo hợp đồng? |
| Phí mới | Tổng phí của kỳ tiếp theo là bao nhiêu và gồm những thành phần nào? |
| Ngày hiệu lực | Thay đổi có hiệu lực từ ngày chấp thuận, ngày định kỳ hay kỳ phí kế tiếp? |
| Quyền lợi bổ trợ | Quyền lợi nào được giữ nguyên, giảm hoặc chấm dứt? |
| Thẩm định | Có cần khai báo, cung cấp hồ sơ hoặc thẩm định lại không? |
| Giá trị hợp đồng | Giá trị hiện tại và dự kiến sau điều chỉnh thay đổi như thế nào? |
| Khôi phục quyền lợi | Sau này có thể tăng lại hay không và có phải thẩm định không? |
| Xác nhận | Tài liệu nào chứng minh yêu cầu đã hoàn tất? |
Chỉ nên ký khi nội dung trên biểu mẫu phù hợp với nhu cầu thực tế. Nếu có phần chưa rõ, hãy yêu cầu giải thích bằng văn bản và lưu cùng hồ sơ hợp đồng.
Những phương án khác nếu mục tiêu là giảm áp lực đóng phí
Giảm số tiền bảo hiểm không phải lựa chọn duy nhất. Tùy hợp đồng, bên mua có thể cân nhắc:
- Thay đổi định kỳ đóng phí để phù hợp dòng tiền.
- Rà soát từng quyền lợi bổ trợ và ưu tiên phần bảo vệ cần thiết.
- Kiểm tra thời gian gia hạn khi gặp khó khăn ngắn hạn.
- Hỏi về khả năng tạm ngừng đóng phí nếu sản phẩm và tình trạng hợp đồng cho phép.
- Đánh giá lại thời hạn đóng phí thay vì chỉ nhìn vào số tiền mỗi kỳ.
Nếu khó khăn tài chính chỉ mang tính tạm thời, cần tìm hiểu kỹ điều kiện tạm ngừng đóng phí bảo hiểm nhân thọ trước khi giảm vĩnh viễn phạm vi bảo vệ.
Mỗi phương án có tác động khác nhau đến hiệu lực, quyền lợi và giá trị hợp đồng. Không nên tự dừng hoặc đóng thiếu phí khi chưa có xác nhận rằng hợp đồng đủ điều kiện áp dụng phương án mong muốn.
Kết luận
Muốn giảm số tiền bảo hiểm nhân thọ, bên mua cần kiểm tra quyền điều chỉnh trong hợp đồng, sử dụng đúng biểu mẫu và chờ xác nhận chính thức về ngày hiệu lực. Phí có thể giảm nhưng không mặc nhiên giảm cùng tỷ lệ với số tiền bảo hiểm; quyền lợi bổ trợ và giá trị hợp đồng cũng có thể bị ảnh hưởng.
Trước khi quyết định, hãy yêu cầu một bản thể hiện rõ quyền lợi cũ, quyền lợi mới, phí mới, tình trạng các quyền lợi bổ trợ và yêu cầu thẩm định. Kết luận cuối cùng nên dựa trên điều khoản hợp đồng cùng văn bản xác nhận của doanh nghiệp bảo hiểm, thay vì dựa vào ước tính hoặc kinh nghiệm từ hợp đồng khác.