Yêu cầu quyền lợi bảo hiểm khi điều trị ở nước ngoài thường cần nhiều bước xác minh hơn hồ sơ điều trị trong nước. Ngoài chứng từ y tế, người yêu cầu có thể phải cung cấp hóa đơn viện phí nước ngoài, bằng chứng đã thanh toán, bản dịch và giấy tờ xác nhận tính hợp lệ của cơ sở điều trị.
Không có một bộ hồ sơ chung áp dụng cho mọi hợp đồng. Trước khi nộp, cần đối chiếu quy tắc, điều khoản sản phẩm, quyền lợi bổ sung và hướng dẫn giải quyết quyền lợi của doanh nghiệp bảo hiểm. Đặc biệt, hãy kiểm tra phạm vi địa lý, loại cơ sở y tế được chấp nhận, yêu cầu thông báo trước và nguyên tắc quy đổi ngoại tệ.
Contents
- 1 Kiểm tra hợp đồng trước khi chuẩn bị hồ sơ
- 2 Checklist hồ sơ điều trị ở nước ngoài
- 3 Dịch thuật và hợp pháp hóa hồ sơ thế nào?
- 4 Kiểm tra hóa đơn, thanh toán và tỷ giá áp dụng
- 5 Quy trình nộp yêu cầu quyền lợi bảo hiểm
- 6 Các lỗi thường khiến hồ sơ phải bổ sung
- 7 Câu hỏi thường gặp
- 7.1 Bản chụp hóa đơn viện phí nước ngoài có được chấp nhận không?
- 7.2 Thất lạc hóa đơn gốc phải làm gì?
- 7.3 Người thân trả viện phí thay có yêu cầu quyền lợi được không?
- 7.4 Đã được bảo hiểm du lịch hoặc một đơn vị khác thanh toán thì sao?
- 7.5 Có thể tự chọn tỷ giá để tính số tiền yêu cầu không?
- 7.6 Điều trị khẩn cấp nên làm gì nếu chưa kịp thông báo trước?
Kiểm tra hợp đồng trước khi chuẩn bị hồ sơ
Phạm vi địa lý của quyền lợi
Điều trị ở nước ngoài không đồng nghĩa với việc quyền lợi bảo hiểm chắc chắn được áp dụng. Hợp đồng có thể quy định một trong các phạm vi sau:
- Bảo hiểm trên toàn thế giới.
- Bảo hiểm tại một số quốc gia hoặc vùng lãnh thổ.
- Chỉ chi trả khi sự kiện bảo hiểm và việc điều trị đáp ứng điều kiện cụ thể.
- Loại trừ hoặc giới hạn một số khu vực, phương pháp điều trị hay chi phí phát sinh ngoài phạm vi được bảo hiểm.
Ví dụ, người được bảo hiểm điều trị tại Singapore, Nhật Bản hoặc Hoa Kỳ cần kiểm tra quốc gia đó có thuộc phạm vi địa lý của quyền lợi hay không. Không nên suy luận phạm vi bảo hiểm chỉ từ tên sản phẩm hoặc tư vấn bằng lời nói.
Cơ sở điều trị có được chấp nhận không?
Hợp đồng thường mô tả tiêu chuẩn của bệnh viện hoặc cơ sở y tế đủ điều kiện. Trước khi điều trị theo kế hoạch, nên xác nhận:
- Cơ sở có giấy phép hoạt động hợp pháp tại nước sở tại hay không.
- Nơi điều trị có đáp ứng định nghĩa “bệnh viện”, “cơ sở y tế” hoặc “cơ sở điều trị” trong hợp đồng không.
- Bác sĩ điều trị có giấy phép hành nghề phù hợp không.
- Khoa điều trị, hình thức nhập viện, điều trị ban ngày hoặc ngoại trú có thuộc quyền lợi không.
- Cơ sở phục hồi chức năng, điều dưỡng, chăm sóc dài hạn hoặc cơ sở y học thay thế có bị loại trừ không.
Tên gọi “hospital”, “clinic” hoặc “medical center” trên chứng từ chưa đủ để kết luận cơ sở được chấp nhận. Định nghĩa trong hợp đồng mới là căn cứ cần ưu tiên đối chiếu.
Quyền lợi chi trả theo chi phí hay theo số tiền cố định?
Cách chuẩn bị hồ sơ phụ thuộc vào loại quyền lợi:
- Quyền lợi hoàn trả chi phí: hóa đơn, bảng kê chi tiết và bằng chứng thanh toán thường giữ vai trò quan trọng. Số tiền được xem xét còn phụ thuộc hạn mức, chi phí hợp lý, khoản đồng chi trả và các điều kiện của hợp đồng.
- Quyền lợi trả theo số tiền cố định: chẩn đoán, thời điểm phát bệnh, mức độ bệnh và việc đáp ứng định nghĩa sự kiện bảo hiểm thường quan trọng hơn tổng viện phí.
- Quyền lợi trợ cấp nằm viện: cần làm rõ ngày nhập viện, ngày xuất viện, loại phòng, hình thức điều trị và số ngày đủ điều kiện.
Nếu yêu cầu chi trả liên quan đến chẩn đoán nghiêm trọng, người nộp hồ sơ nên đối chiếu thêm hướng dẫn về giấy tờ cho quyền lợi bệnh hiểm nghèo để chuẩn bị đúng loại kết quả xét nghiệm, giải phẫu bệnh hoặc chẩn đoán hình ảnh.
Checklist hồ sơ điều trị ở nước ngoài
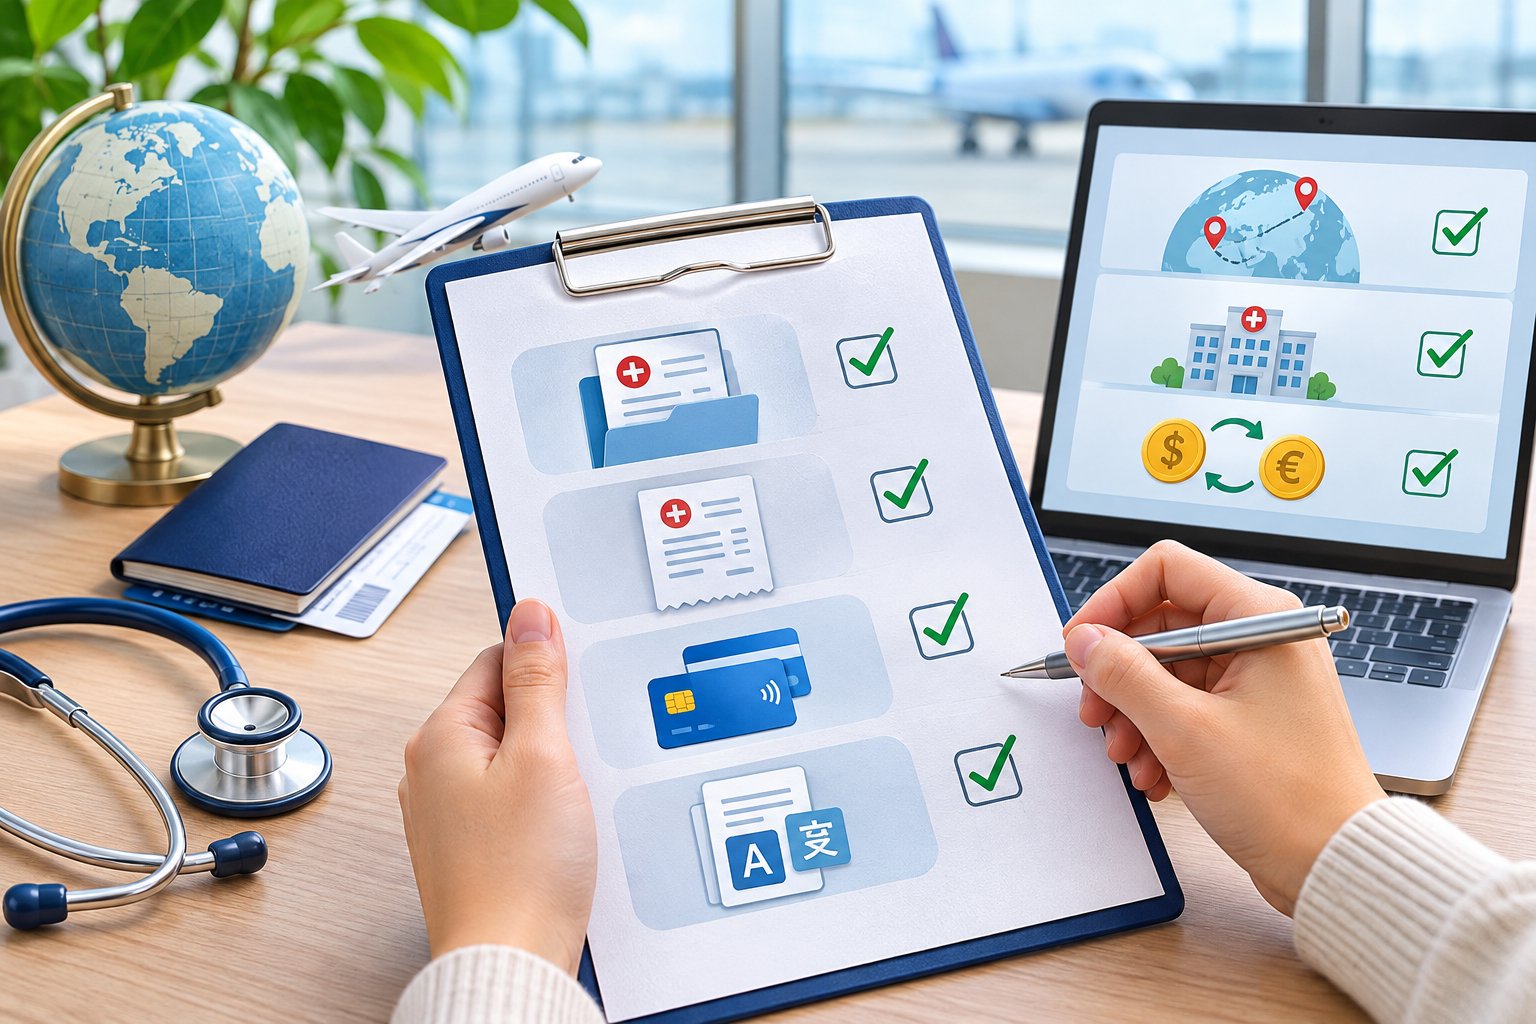
Giấy tờ về hợp đồng và người yêu cầu
- Đơn yêu cầu giải quyết quyền lợi bảo hiểm.
- Giấy tờ định danh của người được bảo hiểm và người yêu cầu.
- Thông tin hợp đồng hoặc số hợp đồng.
- Chứng từ chứng minh tư cách nhận quyền lợi nếu người nộp không phải người được bảo hiểm.
- Thông tin tài khoản nhận tiền theo yêu cầu của doanh nghiệp bảo hiểm.
Có thể tham khảo cách điền đơn yêu cầu giải quyết quyền lợi bảo hiểm để hạn chế sai thông tin cá nhân, thời gian điều trị và nội dung sự kiện bảo hiểm.
Hồ sơ y tế nước ngoài yêu cầu quyền lợi bảo hiểm
Tùy bệnh lý và quyền lợi, bộ hồ sơ y tế có thể gồm:
- Giấy nhập viện, giấy ra viện hoặc bản tóm tắt xuất viện.
- Báo cáo khám bệnh và bệnh án điều trị.
- Chẩn đoán chính, chẩn đoán kèm theo và mã bệnh nếu cơ sở y tế có ghi nhận.
- Chỉ định điều trị, đơn thuốc và danh sách thuốc đã sử dụng.
- Kết quả xét nghiệm máu, mô bệnh học hoặc giải phẫu bệnh.
- Kết quả chẩn đoán hình ảnh như X-quang, siêu âm, CT, MRI hoặc PET nếu liên quan.
- Biên bản phẫu thuật, thủ thuật và báo cáo gây mê.
- Báo cáo của bác sĩ chuyên khoa về nguyên nhân, diễn tiến và mức độ bệnh.
- Giấy chứng nhận tai nạn, biên bản của cơ quan có thẩm quyền hoặc hồ sơ cấp cứu nếu sự kiện liên quan đến tai nạn.
- Hồ sơ chuyển viện, tái khám hoặc điều trị tiếp nối.
Chứng từ nên thể hiện rõ họ tên người bệnh, ngày khám hoặc điều trị, tên cơ sở y tế, thông tin bác sĩ và nội dung chuyên môn. Nếu tên trên hồ sơ nước ngoài khác cách viết trong hợp đồng, nên kèm giấy tờ giải thích sự khác biệt, chẳng hạn hộ chiếu thể hiện họ tên bằng ký tự Latin.
Hóa đơn viện phí nước ngoài
Bộ chứng từ tài chính nên được kiểm tra theo các nhóm sau:
- Hóa đơn tổng của bệnh viện.
- Bảng kê chi tiết từng khoản viện phí.
- Hóa đơn khám bác sĩ, phẫu thuật viên, gây mê hoặc xét nghiệm nếu được xuất riêng.
- Hóa đơn thuốc, thiết bị y tế và vật tư tiêu hao.
- Chứng từ điều chỉnh, hoàn tiền hoặc giảm trừ.
- Chứng từ thể hiện phần chi phí đã được một bên khác thanh toán.
Hóa đơn cần có thông tin nhận diện người bệnh, cơ sở phát hành, ngày cung cấp dịch vụ, loại dịch vụ, số tiền và đơn vị tiền tệ như USD, SGD hoặc JPY. Nếu chỉ có hóa đơn tổng mà không có bảng kê, doanh nghiệp bảo hiểm có thể cần thêm tài liệu để xác định khoản chi nào thuộc phạm vi quyền lợi.
Bằng chứng thanh toán
Hóa đơn và bằng chứng thanh toán là hai loại giấy tờ khác nhau. Tùy quy định hợp đồng, bằng chứng thanh toán có thể là:
- Biên lai xác nhận đã thu tiền.
- Xác nhận thanh toán của bệnh viện.
- Phiếu giao dịch thẻ.
- Sao kê tài khoản thể hiện giao dịch tương ứng.
- Chứng từ chuyển khoản.
- Xác nhận của đơn vị trung gian thanh toán.
Thông tin trên bằng chứng thanh toán cần có khả năng đối chiếu với hóa đơn về số tiền, ngày giao dịch và đơn vị nhận tiền. Nếu người thân thanh toán thay, nên chuẩn bị giải trình và chứng từ thể hiện mối liên hệ với người được bảo hiểm khi được yêu cầu.
Dịch thuật và hợp pháp hóa hồ sơ thế nào?
Có phải dịch toàn bộ hồ sơ không?
Không nên mặc định rằng mọi tài liệu đều phải dịch hoặc chỉ cần tự dịch. Trước khi thực hiện, hãy hỏi rõ doanh nghiệp bảo hiểm về:
- Ngôn ngữ hồ sơ được tiếp nhận.
- Tài liệu nào bắt buộc phải dịch.
- Có chấp nhận bản dịch do người nộp tự thực hiện không.
- Bản dịch có cần chứng thực hoặc công chứng theo yêu cầu tiếp nhận không.
- Có cần nộp đồng thời bản gốc tiếng nước ngoài và bản dịch không.
Nên ưu tiên dịch các phần ảnh hưởng trực tiếp đến việc xác định quyền lợi: chẩn đoán, diễn tiến bệnh, kết quả xét nghiệm, phương pháp điều trị, ngày nhập viện và xuất viện, bảng kê viện phí, xác nhận thanh toán.
Phân biệt dịch thuật, chứng thực và hợp pháp hóa
Ba thủ tục này không hoàn toàn giống nhau:
- Dịch thuật: chuyển nội dung tài liệu sang ngôn ngữ được yêu cầu.
- Chứng thực hoặc công chứng bản dịch: xác nhận bản dịch theo thủ tục tương ứng của cơ quan hoặc tổ chức có thẩm quyền.
- Hợp pháp hóa lãnh sự: xác nhận con dấu, chữ ký hoặc chức danh trên giấy tờ nước ngoài để giấy tờ được công nhận sử dụng theo thủ tục áp dụng, trừ trường hợp được miễn.
Không phải hồ sơ bảo hiểm nước ngoài nào cũng bắt buộc hợp pháp hóa lãnh sự. Chỉ nên thực hiện khi hợp đồng, hướng dẫn tiếp nhận hồ sơ hoặc doanh nghiệp bảo hiểm yêu cầu. Trước khi tốn chi phí và thời gian, cần xác nhận chính xác loại tài liệu phải hợp pháp hóa, cơ quan phát hành và hình thức bản giấy hay bản điện tử được chấp nhận.
Cách xử lý hồ sơ điện tử
Nếu bệnh viện chỉ cung cấp hồ sơ qua cổng bệnh nhân hoặc email, nên lưu:
- Tệp gốc do bệnh viện phát hành.
- Email gửi kèm hoặc thông báo tải hồ sơ.
- Mã xác minh, chữ ký điện tử hoặc đường dẫn kiểm tra tính xác thực nếu có.
- Bản in đầy đủ, không cắt mất tên cơ sở, ngày phát hành và số trang.
Không tự chỉnh sửa nội dung, ghép trang hoặc xóa thông tin trên chứng từ. Nếu cần che dữ liệu không liên quan khi gửi qua kênh tư vấn, hãy hỏi trước để tránh làm mất thông tin cần thẩm định.
Kiểm tra hóa đơn, thanh toán và tỷ giá áp dụng
Khi viện phí được ghi bằng ngoại tệ, số tiền quyền lợi không nhất thiết được quy đổi theo tỷ giá người yêu cầu tự tra cứu. Hợp đồng hoặc quy trình giải quyết quyền lợi có thể quy định:
- Loại tỷ giá được sử dụng.
- Nguồn tỷ giá tham chiếu.
- Ngày xác định tỷ giá, chẳng hạn ngày điều trị, ngày thanh toán, ngày phát sinh chi phí hoặc ngày giải quyết hồ sơ.
- Cách xử lý phí chuyển đổi ngoại tệ và phí ngân hàng.
- Đồng tiền dùng để chi trả quyền lợi.
Trước khi nộp, nên lập bảng đối chiếu gồm ngày phát sinh, số hóa đơn, loại tiền, số tiền trên hóa đơn, số tiền đã thanh toán và chứng từ thanh toán tương ứng. Đây là bảng kiểm tra cá nhân, không thay thế biểu mẫu chính thức nếu doanh nghiệp bảo hiểm có mẫu riêng.
Ví dụ, hóa đơn được phát hành bằng JPY nhưng thẻ thanh toán bị ghi nợ bằng VND có thể xuất hiện chênh lệch do tỷ giá và phí của đơn vị phát hành thẻ. Người yêu cầu không nên tự cộng phí chuyển đổi vào viện phí nếu chưa xác định khoản đó thuộc phạm vi được bảo hiểm.
Quy trình nộp yêu cầu quyền lợi bảo hiểm
Bước 1: Thông báo sự kiện bảo hiểm
Liên hệ kênh tiếp nhận của doanh nghiệp bảo hiểm càng sớm càng tốt, đặc biệt khi điều trị theo kế hoạch, phẫu thuật hoặc nằm viện dài ngày. Hãy hỏi rõ có cần thông báo trước, xin chấp thuận trước hoặc sử dụng mẫu xác nhận y khoa riêng hay không.
Đồng thời, kiểm tra thời hạn nộp hồ sơ yêu cầu quyền lợi bảo hiểm trong điều khoản và hướng dẫn áp dụng cho hợp đồng của mình.
Bước 2: Xin hồ sơ từ cơ sở điều trị
Nên yêu cầu hồ sơ trước khi rời nước điều trị vì việc xin lại sau đó có thể phức tạp. Cần kiểm tra ngay họ tên, ngày sinh, số hộ chiếu, ngày điều trị, chẩn đoán và dấu xác nhận của cơ sở y tế.
Nếu bệnh viện không phát hành một loại giấy tờ theo tên gọi quen thuộc, hãy yêu cầu tài liệu có nội dung tương đương. Chẳng hạn, “discharge summary” có thể được dùng để thể hiện thông tin xuất viện, nhưng khả năng chấp nhận vẫn phụ thuộc yêu cầu hồ sơ của doanh nghiệp bảo hiểm.
Bước 3: Sắp xếp và đối chiếu chứng từ
Có thể chia hồ sơ thành các nhóm:
- Đơn yêu cầu và giấy tờ định danh.
- Hồ sơ chẩn đoán và điều trị.
- Hóa đơn và bảng kê viện phí.
- Bằng chứng thanh toán.
- Bản dịch và giấy tờ xác nhận tính hợp lệ.
- Tài liệu giải trình các điểm không thống nhất.
Mỗi bản dịch nên được đặt ngay sau tài liệu gốc tương ứng. Giữ bản sao hoặc tệp quét rõ nét của toàn bộ hồ sơ đã nộp.
Bước 4: Nộp đúng kênh và lưu bằng chứng tiếp nhận
Nộp hồ sơ qua kênh được doanh nghiệp bảo hiểm công bố hoặc chấp nhận. Sau khi nộp, cần lưu mã hồ sơ, ngày tiếp nhận, danh sách chứng từ và nội dung trao đổi.
Nếu nhận yêu cầu bổ sung, hãy đối chiếu từng mục và phản hồi bằng văn bản. Hướng dẫn bổ sung hồ sơ yêu cầu quyền lợi đúng cách có thể giúp hạn chế gửi thiếu hoặc gửi lại tài liệu không đúng yêu cầu.
Các lỗi thường khiến hồ sơ phải bổ sung
- Chỉ nộp hóa đơn mà không có bằng chứng đã thanh toán.
- Hóa đơn tổng không kèm bảng kê chi tiết.
- Bản dịch thiếu trang hoặc không thể đối chiếu với tài liệu gốc.
- Họ tên trên hộ chiếu, hợp đồng và hồ sơ bệnh viện không thống nhất.
- Hồ sơ không thể hiện rõ ngày nhập viện, xuất viện hoặc chẩn đoán cuối cùng.
- Chứng từ điện tử bị cắt mất mã xác minh, tên cơ sở hoặc ngày phát hành.
- Tự quy đổi ngoại tệ nhưng không cung cấp chứng từ gốc bằng ngoại tệ.
- Không khai báo khoản viện phí đã được bên khác thanh toán hoặc hoàn lại.
- Điều trị tại cơ sở không đáp ứng định nghĩa trong hợp đồng.
- Nộp hồ sơ sau thời hạn nhưng không có giải trình về nguyên nhân chậm trễ.
- Thực hiện dịch thuật hoặc hợp pháp hóa không đúng loại tài liệu được yêu cầu.
Câu hỏi thường gặp
Bản chụp hóa đơn viện phí nước ngoài có được chấp nhận không?
Điều này phụ thuộc quy trình tiếp nhận và điều khoản áp dụng. Một số trường hợp có thể nộp bản điện tử để kiểm tra ban đầu nhưng vẫn phải xuất trình bản gốc hoặc bản hợp lệ khi thẩm định. Nên xác nhận trước khi gửi bản gốc qua đường bưu chính và luôn giữ bản sao rõ nét.
Thất lạc hóa đơn gốc phải làm gì?
Hãy liên hệ cơ sở điều trị để xin bản sao, bản cấp lại hoặc văn bản xác nhận giao dịch. Tài liệu nên thể hiện nguồn phát hành và khả năng kiểm tra tính xác thực. Không nên tự lập lại hóa đơn hoặc chỉnh sửa bản chụp.
Người thân trả viện phí thay có yêu cầu quyền lợi được không?
Có được chấp nhận hay không phụ thuộc quyền lợi và yêu cầu chứng minh thanh toán. Nên cung cấp hóa đơn mang tên người bệnh, chứng từ người thân đã thanh toán và giải trình mối liên hệ giữa các bên nếu được yêu cầu.
Đã được bảo hiểm du lịch hoặc một đơn vị khác thanh toán thì sao?
Cần khai báo trung thực số tiền đã được thanh toán, từ chối hoặc đang chờ giải quyết. Với quyền lợi hoàn trả chi phí, doanh nghiệp bảo hiểm có thể cần xác định phần chi phí thực tế còn lại và áp dụng điều khoản phối hợp quyền lợi. Với quyền lợi chi trả cố định, cách xử lý có thể khác tùy hợp đồng.
Có thể tự chọn tỷ giá để tính số tiền yêu cầu không?
Không nên. Người yêu cầu có thể lập bảng theo dõi để đối chiếu, nhưng tỷ giá chính thức dùng khi giải quyết quyền lợi phải căn cứ quy định trong hợp đồng hoặc quy trình của doanh nghiệp bảo hiểm. Cần hỏi rõ nguồn tỷ giá, ngày quy đổi và cách xử lý phí ngân hàng.
Điều trị khẩn cấp nên làm gì nếu chưa kịp thông báo trước?
Ưu tiên cấp cứu và lưu đầy đủ bằng chứng về tình trạng khẩn cấp, thời điểm nhập viện, chẩn đoán và điều trị. Sau đó, thông báo cho doanh nghiệp bảo hiểm sớm nhất có thể và giải trình lý do không thể thực hiện thủ tục trước điều trị. Việc chi trả vẫn phụ thuộc điều khoản của hợp đồng.