Contents
Trả lời nhanh: Có giảm quyền lợi tử vong không?
Quyền lợi bệnh hiểm nghèo có giảm quyền lợi tử vong hay không phụ thuộc vào cơ chế chi trả được quy định trong hợp đồng. Hai trường hợp phổ biến cần phân biệt là:
- Quyền lợi ứng trước từ hợp đồng bảo hiểm chính: khoản bệnh hiểm nghèo được trả trước từ quyền lợi tử vong. Sau khi chi trả, số tiền bảo hiểm còn lại hoặc quyền lợi tử vong thường bị giảm theo công thức trong điều khoản.
- Quyền lợi độc lập của sản phẩm bảo hiểm bổ trợ: doanh nghiệp bảo hiểm chi trả từ sản phẩm bổ trợ bệnh hiểm nghèo. Quyền lợi tử vong của hợp đồng chính thường không bị trừ trực tiếp, trừ khi bảng quyền lợi hoặc điều khoản có quy định khác.
Vì tên gọi thương mại không phản ánh đầy đủ cách vận hành, người tham gia không nên chỉ dựa vào cụm từ “bảo hiểm bệnh hiểm nghèo”. Cần đối chiếu bảng minh họa, bảng quyền lợi, quy tắc và điều khoản của đúng sản phẩm đang tham gia.
Phân biệt quyền lợi ứng trước và quyền lợi bổ sung
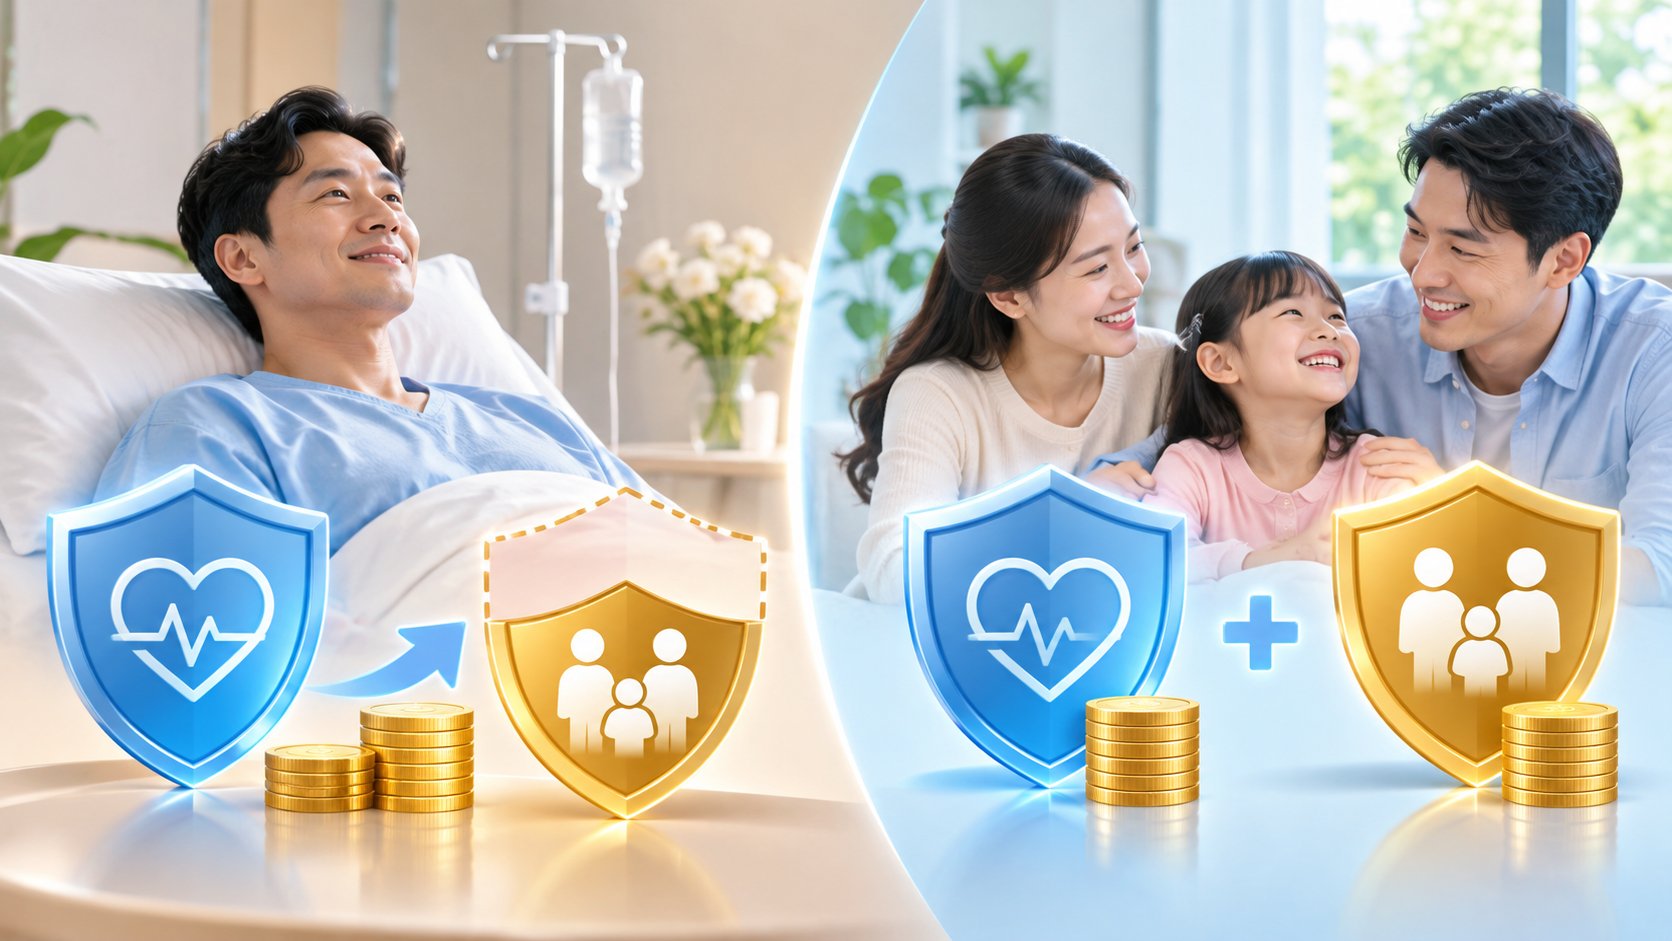
Quyền lợi ứng trước bệnh hiểm nghèo từ hợp đồng chính
Với cơ chế này, doanh nghiệp bảo hiểm ứng trước một phần hoặc toàn bộ quyền lợi tử vong khi người được bảo hiểm đáp ứng định nghĩa bệnh hiểm nghèo và các điều kiện chi trả.
Đặc điểm thường gặp:
- Khoản chi trả bệnh hiểm nghèo được lấy từ quyền lợi của hợp đồng chính.
- Quyền lợi tử vong hoặc số tiền bảo hiểm của hợp đồng có thể giảm sau khi chi trả.
- Nếu ứng trước toàn bộ số tiền bảo hiểm, hợp đồng có thể chấm dứt hoặc không còn quyền lợi tử vong, tùy điều khoản.
- Nếu chỉ ứng trước một phần, hợp đồng có thể tiếp tục với số tiền bảo hiểm còn lại.
- Phí bảo hiểm, giá trị hợp đồng và các quyền lợi liên quan sau chi trả được xử lý theo quy định riêng của từng sản phẩm.
Các cụm từ cần tìm trong điều khoản gồm “ứng trước quyền lợi tử vong”, “khấu trừ vào quyền lợi tử vong”, “giảm số tiền bảo hiểm” hoặc “quyền lợi còn lại sau khi chi trả”.
Quyền lợi bổ sung bệnh hiểm nghèo độc lập
Đây thường là quyền lợi thuộc sản phẩm bổ trợ gắn với hợp đồng bảo hiểm nhân thọ chính. Khi sự kiện bảo hiểm xảy ra, sản phẩm bổ trợ chi trả theo số tiền bảo hiểm hoặc tỷ lệ được thỏa thuận riêng.
Đặc điểm thường gặp:
- Có số tiền bảo hiểm và phạm vi bệnh được quy định riêng.
- Khoản chi trả thường không bị trừ trực tiếp vào quyền lợi tử vong của hợp đồng chính.
- Sản phẩm bổ trợ có thể chấm dứt sau một lần chi trả hoặc tiếp tục bảo vệ cho các nhóm bệnh khác nếu điều khoản cho phép chi trả nhiều lần.
- Hợp đồng chính chỉ tiếp tục khi vẫn đáp ứng điều kiện duy trì hiệu lực và đóng phí.
Khi đánh giá một sản phẩm, nên xem đồng thời phạm vi bệnh, giai đoạn bệnh, số lần chi trả và điều kiện duy trì quyền lợi. Những yếu tố này quyết định mức độ bảo vệ bệnh hiểm nghèo toàn diện, thay vì chỉ nhìn vào số tiền bảo hiểm ban đầu.
Bảng so sánh nhanh
| Tiêu chí | Quyền lợi ứng trước | Quyền lợi bổ sung độc lập |
|---|---|---|
| Nguồn chi trả | Từ quyền lợi của hợp đồng chính | Từ sản phẩm bổ trợ |
| Ảnh hưởng đến quyền lợi tử vong | Thường làm giảm theo điều khoản | Thường không giảm trực tiếp |
| Số tiền bảo hiểm sau chi trả | Có thể giảm tương ứng hoặc theo công thức riêng | Hợp đồng chính thường giữ nguyên nếu còn hiệu lực |
| Hiệu lực sau khi chi trả | Có thể tiếp tục, giảm quyền lợi hoặc chấm dứt | Sản phẩm bổ trợ có thể chấm dứt hoặc tiếp tục |
| Nội dung cần kiểm tra | Mức ứng trước, cách khấu trừ, quyền lợi còn lại | Số lần chi trả, nhóm bệnh, điều kiện tái chi trả |
Từ “thường” trong bảng rất quan trọng: cách xử lý cuối cùng phải căn cứ vào hợp đồng cụ thể, không thể áp dụng kết luận của một sản phẩm cho mọi doanh nghiệp bảo hiểm.
Ví dụ giả định về số tiền bảo hiểm còn lại
Các ví dụ dưới đây chỉ dùng để minh họa cách hiểu, không đại diện cho sản phẩm hoặc mức chi trả thực tế của bất kỳ doanh nghiệp bảo hiểm nào.
Ví dụ 1: Bệnh hiểm nghèo là quyền lợi ứng trước
Giả định một hợp đồng có:
- Số tiền bảo hiểm của hợp đồng chính: 1 tỷ đồng.
- Quyền lợi bệnh hiểm nghèo: ứng trước 30% số tiền bảo hiểm.
- Người được bảo hiểm đáp ứng đầy đủ điều kiện để nhận 300 triệu đồng.
- Điều khoản quy định khoản ứng trước được trừ tương ứng khỏi số tiền bảo hiểm của hợp đồng chính.
Cách minh họa:
Số tiền bảo hiểm còn lại = 1 tỷ đồng − 300 triệu đồng = 700 triệu đồng.
Nếu người được bảo hiểm tử vong sau đó và hợp đồng vẫn còn hiệu lực, quyền lợi tử vong sẽ được xác định dựa trên mức còn lại và công thức chi trả trong hợp đồng. Không nên mặc nhiên kết luận người thụ hưởng chắc chắn nhận đúng 700 triệu đồng, vì một số sản phẩm còn có cách tính liên quan đến giá trị hợp đồng, khoản nợ, quyền lợi gia tăng hoặc các thành phần khác.
Ví dụ 2: Bệnh hiểm nghèo là quyền lợi của sản phẩm bổ trợ
Giả định:
- Số tiền bảo hiểm của hợp đồng chính: 1 tỷ đồng.
- Số tiền bảo hiểm của sản phẩm bổ trợ bệnh hiểm nghèo: 300 triệu đồng.
- Người được bảo hiểm nhận đủ 300 triệu đồng từ sản phẩm bổ trợ.
- Điều khoản xác nhận khoản này không khấu trừ vào số tiền bảo hiểm của hợp đồng chính.
Trong trường hợp giả định này, số tiền bảo hiểm của hợp đồng chính vẫn là 1 tỷ đồng nếu hợp đồng tiếp tục có hiệu lực. Sản phẩm bổ trợ có thể chấm dứt sau khi thanh toán, nhưng điều đó không đồng nghĩa hợp đồng chính chấm dứt.
Ví dụ 3: Chi trả bệnh giai đoạn sớm rồi tiến triển nặng
Giả định sản phẩm bổ trợ quy định:
- Chi trả một phần số tiền bảo hiểm khi mắc bệnh ở giai đoạn sớm.
- Cho phép nhận thêm khi bệnh tiến triển đến giai đoạn nghiêm trọng.
- Khoản đã trả ở giai đoạn sớm được khấu trừ khỏi quyền lợi tối đa của cùng nhóm bệnh.
Nếu số tiền bảo hiểm bổ trợ là 500 triệu đồng, giai đoạn sớm đã trả 100 triệu đồng và điều khoản cho phép trả phần còn lại, mức tối đa có thể xem xét ở giai đoạn nghiêm trọng là 400 triệu đồng. Đây chỉ là phép tính giả định; thực tế còn phụ thuộc định nghĩa bệnh, thời gian giữa các lần chẩn đoán, số lần chi trả và quy tắc khấu trừ.
Người đã nhận quyền lợi ung thư giai đoạn sớm nên đọc kỹ quy định về bệnh cùng nhóm, mức chi trả tối đa và khả năng nhận thêm khi bệnh tiến triển. Phần hướng dẫn về cách xác định quyền lợi khi bệnh chuyển sang giai đoạn nặng có thể giúp nhận diện các điều khoản cần đối chiếu.
Cách kiểm tra hợp đồng để biết quyền lợi có bị giảm
Bước 1: Xác định quyền lợi nằm ở hợp đồng chính hay sản phẩm bổ trợ
Kiểm tra trang thông tin hợp đồng, bảng quyền lợi hoặc danh sách sản phẩm tham gia. Nếu bệnh hiểm nghèo được ghi dưới tên một sản phẩm bổ trợ riêng, quyền lợi có thể độc lập với bảo hiểm tử vong. Tuy nhiên, vẫn cần đọc điều khoản để xác nhận.
Bước 2: Tìm cơ chế chi trả
Tìm các cụm từ sau trong quy tắc và điều khoản:
- Ứng trước quyền lợi tử vong.
- Khấu trừ quyền lợi đã thanh toán.
- Giảm số tiền bảo hiểm.
- Quyền lợi độc lập hoặc bổ sung.
- Quyền lợi tối đa cho mỗi bệnh hoặc mỗi nhóm bệnh.
- Chấm dứt hiệu lực sau khi chi trả.
Nếu điều khoản ghi khoản bệnh hiểm nghèo “được ứng trước từ quyền lợi tử vong”, khả năng cao quyền lợi tử vong sẽ giảm. Nếu điều khoản ghi đây là khoản chi trả riêng của sản phẩm bổ trợ và không khấu trừ hợp đồng chính, quyền lợi tử vong thường được giữ nguyên khi hợp đồng còn hiệu lực.
Bước 3: Kiểm tra công thức quyền lợi tử vong
Không phải hợp đồng nào cũng trả quyền lợi tử vong bằng đúng một con số cố định. Tùy loại bảo hiểm nhân thọ, công thức có thể dựa trên số tiền bảo hiểm, giá trị hợp đồng hoặc các thành phần được nêu trong điều khoản.
Cần xác định:
- Số tiền bảo hiểm trước khi chi trả bệnh hiểm nghèo.
- Khoản bệnh hiểm nghèo đã được thanh toán.
- Cách khấu trừ theo điều khoản.
- Khoản nợ hoặc tạm ứng từ giá trị hợp đồng, nếu có.
- Quyền lợi gia tăng hoặc quyền lợi bổ sung còn hiệu lực, nếu có.
Bước 4: Kiểm tra trạng thái hợp đồng sau chi trả
Bảng quyền lợi cần cho biết sau khi thanh toán thì:
- Hợp đồng chính tiếp tục hay chấm dứt.
- Số tiền bảo hiểm có giảm hay không.
- Sản phẩm bổ trợ còn hiệu lực không.
- Người tham gia có phải tiếp tục đóng phí không.
- Có quyền lợi miễn đóng phí hay không và điều kiện áp dụng là gì.
Không nên tự ngừng đóng phí chỉ vì đã nhận quyền lợi bệnh hiểm nghèo. Nếu hợp đồng vẫn yêu cầu đóng phí mà không được duy trì đúng hạn, các quyền lợi còn lại có thể bị ảnh hưởng theo điều khoản.
Bước 5: Yêu cầu doanh nghiệp bảo hiểm xác nhận bằng văn bản
Nếu hợp đồng khó hiểu, người tham gia có thể yêu cầu doanh nghiệp bảo hiểm hoặc bộ phận chăm sóc khách hàng xác nhận:
- Khoản sắp chi trả thuộc hợp đồng chính hay sản phẩm bổ trợ.
- Số tiền bảo hiểm còn lại sau khi chi trả.
- Quyền lợi tử vong dự kiến được xác định theo công thức nào.
- Hợp đồng và từng sản phẩm bổ trợ còn hiệu lực đến khi nào.
- Phí bảo hiểm cần tiếp tục đóng sau khi nhận quyền lợi.
Nên lưu văn bản trả lời, thông báo chấp thuận chi trả và bảng quyền lợi cập nhật để thuận tiện đối chiếu về sau.
Những điều kiện khác cần kiểm tra trước khi yêu cầu chi trả
Việc quyền lợi có độc lập với quyền lợi tử vong không đồng nghĩa hồ sơ chắc chắn được chấp thuận. Người được bảo hiểm vẫn phải đáp ứng toàn bộ điều kiện của sản phẩm.
Định nghĩa bệnh và mức độ nghiêm trọng
Tên bệnh trong chẩn đoán y khoa chưa chắc đã đủ để đáp ứng định nghĩa bảo hiểm. Điều khoản có thể yêu cầu tiêu chí về mô bệnh học, mức độ tổn thương, phương pháp điều trị, khả năng hoạt động hoặc kết quả xét nghiệm cụ thể.
Thời gian chờ và thời gian sống còn
Một số sản phẩm quy định thời gian chờ tính từ ngày hiệu lực, ngày khôi phục hiệu lực hoặc mốc khác được ghi trong hợp đồng. Bên cạnh đó, thời gian sống còn của bảo hiểm bệnh hiểm nghèo có thể là điều kiện cần đáp ứng sau ngày chẩn đoán.
Bệnh có sẵn và điều khoản loại trừ
Doanh nghiệp bảo hiểm sẽ xem xét thông tin kê khai, hồ sơ y tế và phạm vi loại trừ của hợp đồng. Việc từng có triệu chứng hoặc điều trị trước ngày tham gia không tự động dẫn đến một kết luận giống nhau trong mọi trường hợp; cần đối chiếu định nghĩa bệnh có sẵn, kết quả thẩm định và điều khoản riêng của hợp đồng.
Hồ sơ yêu cầu giải quyết quyền lợi
Hồ sơ thường được xác định theo bệnh và yêu cầu của doanh nghiệp bảo hiểm. Người yêu cầu có thể phải cung cấp giấy ra viện, kết quả xét nghiệm, chẩn đoán hình ảnh, giải phẫu bệnh hoặc tài liệu điều trị khác. Danh mục trong bài hướng dẫn chuẩn bị hồ sơ yêu cầu quyền lợi bệnh hiểm nghèo giúp người tham gia hiểu vai trò của từng nhóm giấy tờ, nhưng danh sách bắt buộc cuối cùng vẫn phải theo yêu cầu của doanh nghiệp bảo hiểm.
Câu hỏi thường gặp
Đã nhận quyền lợi bệnh hiểm nghèo thì khi tử vong còn được chi trả không?
Có thể còn hoặc không, tùy cơ chế quyền lợi. Nếu khoản bệnh hiểm nghèo chỉ ứng trước một phần quyền lợi tử vong, người thụ hưởng có thể được xem xét chi trả phần còn lại. Nếu đã ứng trước toàn bộ và hợp đồng chấm dứt, có thể không còn quyền lợi tử vong. Nếu khoản đã nhận thuộc sản phẩm bổ trợ độc lập, hợp đồng chính thường vẫn bảo vệ nếu còn hiệu lực.
Số tiền bảo hiểm còn lại sau khi chi trả được tính như thế nào?
Không có một công thức áp dụng cho mọi hợp đồng. Với cách khấu trừ trực tiếp, phép tính minh họa là số tiền bảo hiểm ban đầu trừ khoản đã ứng trước. Tuy nhiên, quyền lợi tử vong thực nhận còn phải tính theo công thức trong điều khoản, trạng thái hợp đồng, khoản nợ và các thành phần quyền lợi liên quan.
Quyền lợi bổ sung bệnh hiểm nghèo có luôn không làm giảm quyền lợi tử vong không?
Không nên khẳng định tuyệt đối. Nhiều sản phẩm bổ trợ có quyền lợi độc lập, nhưng người tham gia vẫn phải kiểm tra bảng quyền lợi và điều khoản về khấu trừ, chấm dứt hiệu lực hoặc mối liên hệ với hợp đồng chính.
Có thể nhận quyền lợi bệnh hiểm nghèo nhiều lần không?
Chỉ khi sản phẩm quy định chi trả nhiều lần và người được bảo hiểm đáp ứng các điều kiện tương ứng. Cần kiểm tra số lần tối đa, nhóm bệnh, khoảng thời gian giữa các lần mắc bệnh, quy tắc đối với bệnh tái phát và cách khấu trừ khoản đã trả.
Tóm lại, câu trả lời cho vấn đề quyền lợi bệnh hiểm nghèo có giảm quyền lợi tử vong nằm ở ba nội dung: nguồn chi trả, công thức khấu trừ và trạng thái hợp đồng sau chi trả. Hãy đối chiếu đúng bảng quyền lợi và quy tắc điều khoản của hợp đồng đang có; các ví dụ số tiền trong bài chỉ nhằm minh họa cách đọc, không thay thế xác nhận chính thức từ doanh nghiệp bảo hiểm.