Khai báo bệnh nền khi mua bảo hiểm nhân thọ là bước giúp doanh nghiệp bảo hiểm đánh giá rủi ro và xác định điều kiện tham gia phù hợp. Người được bảo hiểm nên chuẩn bị lịch sử khám chữa bệnh, đơn thuốc, kết quả xét nghiệm và thông tin theo dõi sức khỏe để trả lời đầy đủ, chính xác theo từng câu hỏi, hạn chế nguy cơ bảo hiểm nhân thọ từ chối chi trả.
Việc từng mắc bệnh hoặc đang điều trị không đồng nghĩa chắc chắn bị từ chối. Ngược lại, che giấu thông tin quan trọng có thể gây khó khăn khi hợp đồng được thẩm định lại hoặc khi phát sinh yêu cầu giải quyết quyền lợi bảo hiểm.
Contents
- 1 Vì sao phải khai báo bệnh nền đầy đủ?
- 2 Bệnh có sẵn được hiểu như thế nào?
- 3 Hồ sơ sức khỏe cần chuẩn bị trước khi khai báo
- 4 Cách trả lời câu hỏi sức khỏe đúng phạm vi
- 5 Các khả năng khi thẩm định bảo hiểm bệnh nền
- 6 Những sai sót cần tránh khi khai báo sức khỏe
- 7 Cách bổ sung hoặc sửa thông tin đã khai
- 8 Ảnh hưởng của việc khai báo đến giải quyết quyền lợi
- 9 Danh sách kiểm tra trước khi ký hồ sơ
Vì sao phải khai báo bệnh nền đầy đủ?
Thông tin sức khỏe là một trong những căn cứ để doanh nghiệp bảo hiểm xem xét có nhận bảo hiểm hay không, áp dụng điều kiện nào và có cần thu thập thêm hồ sơ y tế hay không. Vì vậy, khai báo sức khỏe trung thực giúp:
- Doanh nghiệp bảo hiểm có đủ dữ liệu để đánh giá rủi ro ngay từ đầu.
- Người tham gia biết rõ điều kiện chấp thuận, điểm loại trừ hoặc yêu cầu bổ sung nếu có.
- Hạn chế mâu thuẫn giữa hồ sơ yêu cầu bảo hiểm và bệnh án khi giải quyết quyền lợi.
- Tạo cơ sở để kiểm tra lại nếu thông tin trên hợp đồng hoặc phụ lục chưa đúng với nội dung đã cung cấp.
Khai báo trung thực không có nghĩa là phải tự suy đoán bệnh hoặc cung cấp mọi thông tin không liên quan. Nguyên tắc phù hợp là đọc kỹ từng câu, trả lời đúng phạm vi thời gian và nội dung được hỏi, đồng thời yêu cầu giải thích bằng văn bản nếu câu hỏi chưa rõ.
Trước khi hoàn tất hồ sơ, người mua cũng nên tìm hiểu những điều cần nắm rõ trước khi mua bảo hiểm nhân thọ, đặc biệt là quyền lợi, loại trừ, thời gian chờ và trách nhiệm cung cấp thông tin.
Bệnh có sẵn được hiểu như thế nào?
Bệnh có sẵn thường được dùng để chỉ tình trạng sức khỏe đã xuất hiện, được chẩn đoán, điều trị, theo dõi hoặc có triệu chứng trước một thời điểm xác định. Tuy nhiên, cách định nghĩa cụ thể có thể khác nhau giữa quy tắc, điều khoản của từng sản phẩm.
Cần phân biệt hai vấn đề:
- Lịch sử sức khỏe dùng để thẩm định: Là thông tin được hỏi trong hồ sơ yêu cầu bảo hiểm, chẳng hạn bệnh từng mắc, lần nhập viện, thuốc đang sử dụng hoặc kết quả kiểm tra bất thường.
- Điều khoản về bệnh có sẵn: Là quy định trong hợp đồng dùng để xác định phạm vi bảo hiểm khi xảy ra sự kiện. Điều khoản có thể quy định định nghĩa, thời điểm xem xét và trường hợp loại trừ riêng.
Do đó, đã khai báo một bệnh không đồng nghĩa bệnh đó tự động được bảo hiểm; cũng không đồng nghĩa người khai chắc chắn bị từ chối. Kết quả còn phụ thuộc tình trạng hiện tại, hồ sơ y tế, quyền lợi đăng ký và tiêu chí thẩm định của doanh nghiệp bảo hiểm.
Nếu đang lo ngại về khả năng tham gia, người mua có thể tìm hiểu thêm về các trường hợp sức khỏe có thể khó tham gia bảo hiểm nhân thọ. Nội dung tham khảo không thay thế kết luận thẩm định đối với một hồ sơ cụ thể.
Hồ sơ sức khỏe cần chuẩn bị trước khi khai báo
Không phải hồ sơ nào cũng cần nộp toàn bộ tài liệu y tế ngay từ đầu. Tuy nhiên, chuẩn bị sẵn thông tin giúp trả lời chính xác và xử lý nhanh nếu doanh nghiệp bảo hiểm yêu cầu bổ sung.
Lập dòng thời gian khám và điều trị
Nên ghi lại theo thứ tự thời gian:
- Thời điểm bắt đầu có triệu chứng.
- Ngày hoặc khoảng thời gian đi khám.
- Cơ sở y tế đã khám hoặc điều trị.
- Chẩn đoán được bác sĩ ghi nhận.
- Thời gian nhập viện, phẫu thuật hoặc điều trị ngoại trú.
- Kết quả tái khám gần nhất và tình trạng hiện tại.
- Lịch hẹn theo dõi tiếp theo nếu có.
Nếu không nhớ ngày chính xác, không nên tự tạo một mốc thời gian. Có thể kiểm tra lại ứng dụng khám bệnh, hóa đơn, sổ khám, bệnh án hoặc liên hệ cơ sở y tế để xin thông tin.
Thống kê thuốc đang và từng sử dụng
Với mỗi loại thuốc liên quan đến câu hỏi sức khỏe, nên chuẩn bị:
- Tên thuốc theo đơn hoặc trên bao bì.
- Liều lượng và tần suất sử dụng.
- Thời điểm bắt đầu, thời điểm ngừng nếu đã dừng.
- Lý do sử dụng.
- Bác sĩ hoặc cơ sở y tế kê đơn.
- Tình trạng tuân thủ điều trị và phản ứng bất thường nếu có.
Không nên tự dừng thuốc, đổi liều hoặc trì hoãn điều trị nhằm làm thay đổi kết quả kiểm tra sức khỏe. Việc này có thể ảnh hưởng đến sức khỏe và khiến thông tin cung cấp không phản ánh đúng tình trạng thực tế.
Gom các tài liệu y tế liên quan
Tùy lịch sử điều trị, tài liệu hữu ích có thể gồm:
| Nhóm tài liệu | Nội dung nên kiểm tra |
|---|---|
| Sổ khám và bệnh án | Chẩn đoán, triệu chứng, tiền sử, hướng điều trị |
| Đơn thuốc | Tên thuốc, liều dùng, thời gian sử dụng |
| Kết quả xét nghiệm | Ngày thực hiện, chỉ số, kết luận của cơ sở y tế |
| Kết quả chẩn đoán hình ảnh | Kết luận siêu âm, X-quang hoặc phương pháp kiểm tra khác |
| Giấy ra viện | Nguyên nhân nhập viện, chẩn đoán, phương pháp điều trị |
| Hồ sơ phẫu thuật | Loại can thiệp, thời điểm, kết quả và theo dõi sau phẫu thuật |
| Phiếu tái khám | Diễn biến bệnh, thay đổi thuốc, chỉ định theo dõi tiếp theo |
Chỉ nên gửi dữ liệu sức khỏe qua kênh tiếp nhận chính thức và lưu lại bản sao những tài liệu đã cung cấp. Đây là thông tin nhạy cảm, không nên chuyển cho người hoặc tài khoản không xác định được vai trò xử lý hồ sơ.
Cách trả lời câu hỏi sức khỏe đúng phạm vi
Một câu trả lời tốt cần vừa trung thực, vừa đúng nội dung được hỏi. Có thể thực hiện theo các bước sau:
1. Đọc kỹ phạm vi thời gian
Câu hỏi có thể giới hạn trong một khoảng thời gian nhất định hoặc hỏi về toàn bộ tiền sử. Hãy chú ý các cụm như “đã từng”, “hiện đang”, “trong thời gian gần đây” hoặc một mốc thời gian cụ thể trên biểu mẫu.
Không nên tự thu hẹp câu hỏi. Nếu biểu mẫu hỏi “đã từng”, một tình trạng đã điều trị ổn định vẫn có thể thuộc phạm vi cần trả lời. Nếu câu hỏi có giới hạn thời gian, cần trả lời theo giới hạn đó và xem các câu khác có đề cập đến thuốc đang dùng, bệnh đang theo dõi hoặc bất thường hiện tại hay không.
2. Đối chiếu từng câu với dòng thời gian sức khỏe
Không trả lời hoàn toàn dựa vào trí nhớ. Hãy so sánh câu hỏi với sổ khám, đơn thuốc và kết quả xét nghiệm đã chuẩn bị. Đặc biệt lưu ý các lần cấp cứu, nhập viện, phẫu thuật, tái khám kéo dài hoặc kiểm tra có kết quả bất thường.
3. Trả lời rõ khi chọn “có”
Nếu câu trả lời là có, phần giải thích nên nêu ngắn gọn nhưng đủ ý:
- Tình trạng hoặc chẩn đoán được ghi nhận.
- Thời điểm phát hiện.
- Cách điều trị.
- Thuốc đang sử dụng.
- Kết quả theo dõi gần nhất.
- Tình trạng hiện tại.
- Cơ sở y tế có hồ sơ liên quan.
Không tự kết luận rằng mình đã khỏi hoàn toàn nếu chưa có xác nhận y tế. Có thể mô tả đúng thực tế như không còn triệu chứng, đã ngừng thuốc theo chỉ định hoặc vẫn tái khám định kỳ.
4. Làm rõ câu hỏi chưa hiểu
Nếu không chắc một lần khám, triệu chứng hoặc kết quả có thuộc phạm vi câu hỏi hay không, nên đề nghị giải thích và lưu lại nội dung xác nhận. Không nên tự chọn “không” chỉ vì chưa biết cách phân loại thông tin.
Các vấn đề về người được bảo hiểm, thời điểm hiệu lực, quyền lợi và hồ sơ sức khỏe cũng thường xuất hiện trong những câu hỏi thường gặp về yêu cầu bảo hiểm.
5. Giữ bản sao hồ sơ đã nộp
Nên lưu biểu mẫu, phụ lục khai báo, tài liệu y tế và xác nhận bổ sung. Trước khi ký, cần kiểm tra phần trả lời có đúng với thông tin mình đã cung cấp hay không, nhất là khi biểu mẫu được người khác hỗ trợ nhập liệu.
Các khả năng khi thẩm định bảo hiểm bệnh nền
Sau khi xem xét hồ sơ, doanh nghiệp bảo hiểm có thể yêu cầu thêm thông tin trước khi đưa ra quyết định. Quy trình có thể bao gồm bổ sung bệnh án, trả lời bảng câu hỏi chuyên biệt, khám sức khỏe hoặc thực hiện xét nghiệm theo hướng dẫn.
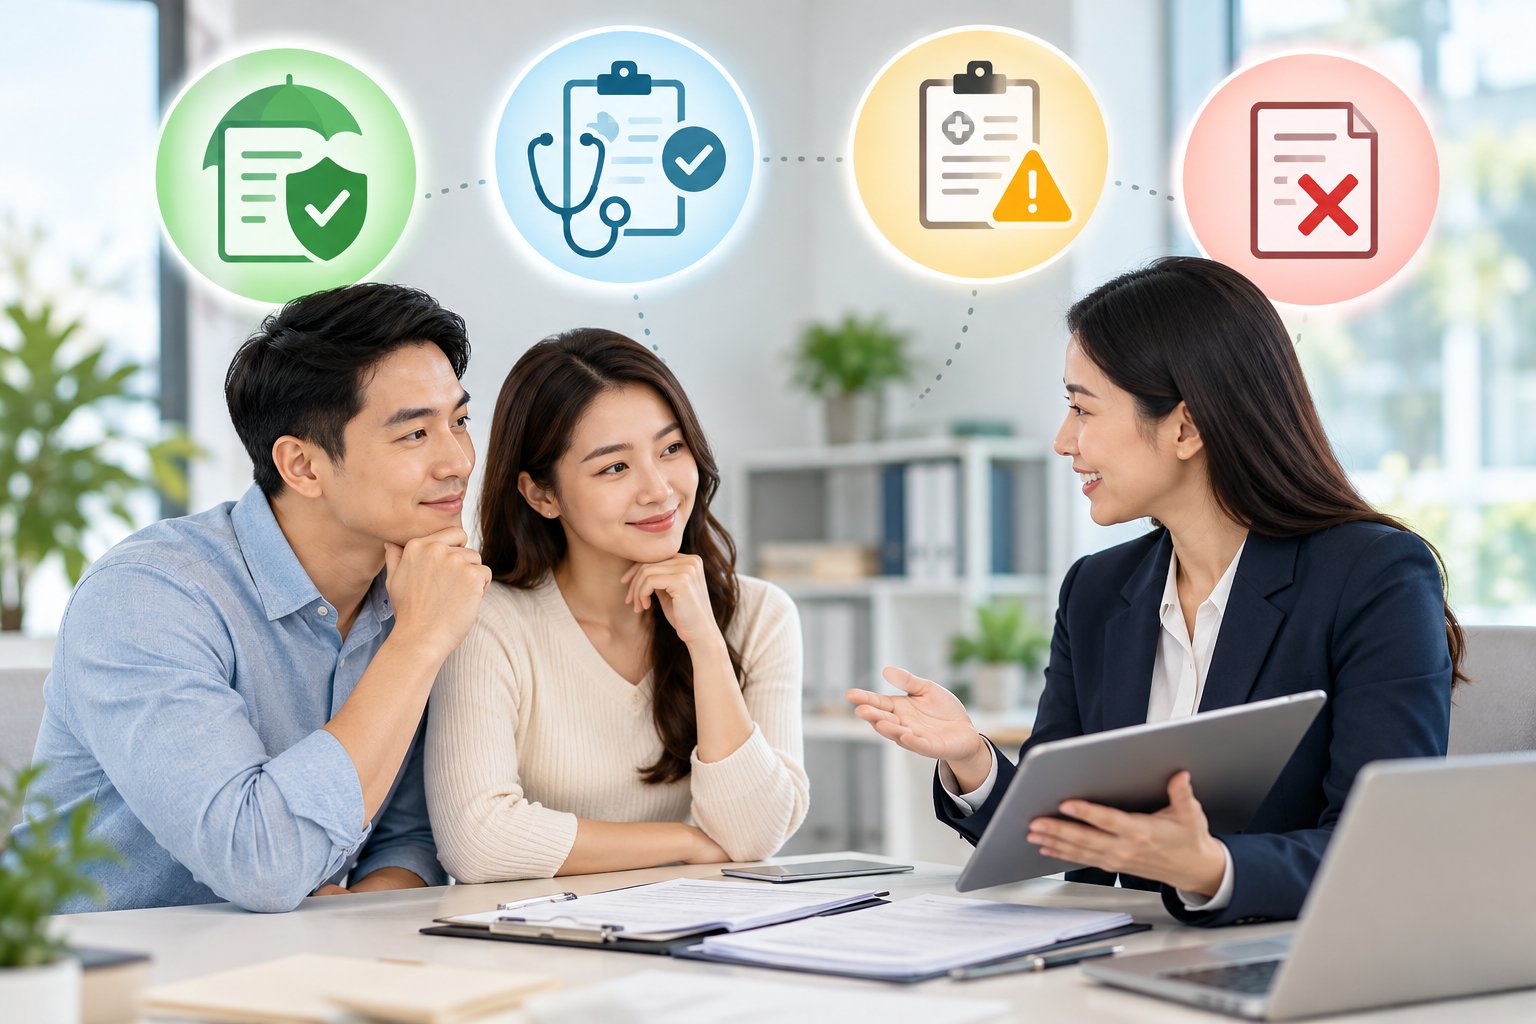
Kết quả thẩm định có thể thuộc một trong các hướng sau:
- Chấp thuận theo điều kiện thông thường: Hồ sơ được nhận theo điều khoản và mức phí áp dụng cho trường hợp thông thường.
- Chấp thuận kèm điều kiện riêng: Có thể điều chỉnh phí, số tiền bảo hiểm, phạm vi quyền lợi hoặc áp dụng loại trừ cụ thể.
- Tạm hoãn: Doanh nghiệp bảo hiểm cần chờ tình trạng ổn định, hoàn tất điều trị hoặc có thêm kết quả theo dõi.
- Từ chối: Hồ sơ chưa phù hợp với tiêu chí nhận bảo hiểm của sản phẩm tại thời điểm thẩm định.
Không thể kết luận kết quả chỉ dựa vào tên bệnh. Hai người có cùng chẩn đoán nhưng thời điểm phát hiện, mức độ, biến chứng, phương pháp điều trị và kết quả theo dõi khác nhau có thể nhận quyết định khác nhau.
Người tư vấn có thể hỗ trợ chuẩn bị hồ sơ nhưng không nên hứa chắc hồ sơ sẽ được chấp thuận. Quyết định chính thức cần dựa trên kết quả thẩm định và văn bản do doanh nghiệp bảo hiểm phát hành.
Nếu quan tâm đến quyền lợi bổ sung, nên xem xét cách chọn quyền lợi bảo hiểm bệnh hiểm nghèo dựa trên định nghĩa bệnh, điều kiện chi trả, thời gian chờ và loại trừ, thay vì chỉ nhìn vào tên quyền lợi.
Những sai sót cần tránh khi khai báo sức khỏe
Một số lỗi thường gặp có thể khiến hồ sơ thiếu nhất quán:
- Chọn “không” vì bệnh đã ổn định hoặc hiện không có triệu chứng.
- Không khai thuốc đang dùng vì cho rằng đó chỉ là thuốc hỗ trợ.
- Bỏ qua lần nhập viện, phẫu thuật hoặc tái khám đã diễn ra từ lâu dù câu hỏi có phạm vi “đã từng”.
- Chỉ trao đổi miệng nhưng không kiểm tra thông tin đã được ghi vào biểu mẫu hay chưa.
- Nhầm giữa kết quả xét nghiệm bình thường gần nhất với việc chưa từng có bất thường.
- Tự chẩn đoán hoặc tự đổi tên bệnh khác với nội dung trong hồ sơ y tế.
- Cố tình che giấu thông tin vì lo tăng phí hoặc bị từ chối.
- Ký hồ sơ khi còn câu trả lời để trống hoặc chưa đọc phần xác nhận.
Nếu không có đủ bệnh án, hãy trình bày trung thực tình trạng thiếu tài liệu và phối hợp bổ sung theo yêu cầu. Việc không giữ hồ sơ cũ khác với việc khẳng định mình chưa từng khám hoặc điều trị.
Cách bổ sung hoặc sửa thông tin đã khai
Nếu phát hiện câu trả lời sai hoặc thiếu sau khi nộp hồ sơ, nên chủ động liên hệ kênh chính thức để yêu cầu cập nhật bằng văn bản. Không nên chờ đến khi có sự kiện bảo hiểm mới giải thích.
Nội dung bổ sung nên nêu:
- Câu hỏi hoặc mục thông tin cần sửa.
- Nội dung đã khai trước đó.
- Thông tin chính xác cần cập nhật.
- Lý do sai lệch nếu xác định được.
- Tài liệu y tế đi kèm.
Nếu xuất hiện chẩn đoán mới, nhập viện hoặc thay đổi đáng kể về sức khỏe trong thời gian hồ sơ đang được xem xét, cần kiểm tra yêu cầu cập nhật thông tin trong biểu mẫu và thông báo kịp thời. Sau khi gửi, nên lưu xác nhận doanh nghiệp bảo hiểm đã tiếp nhận và phản hồi về việc thẩm định lại nếu có.
Ảnh hưởng của việc khai báo đến giải quyết quyền lợi
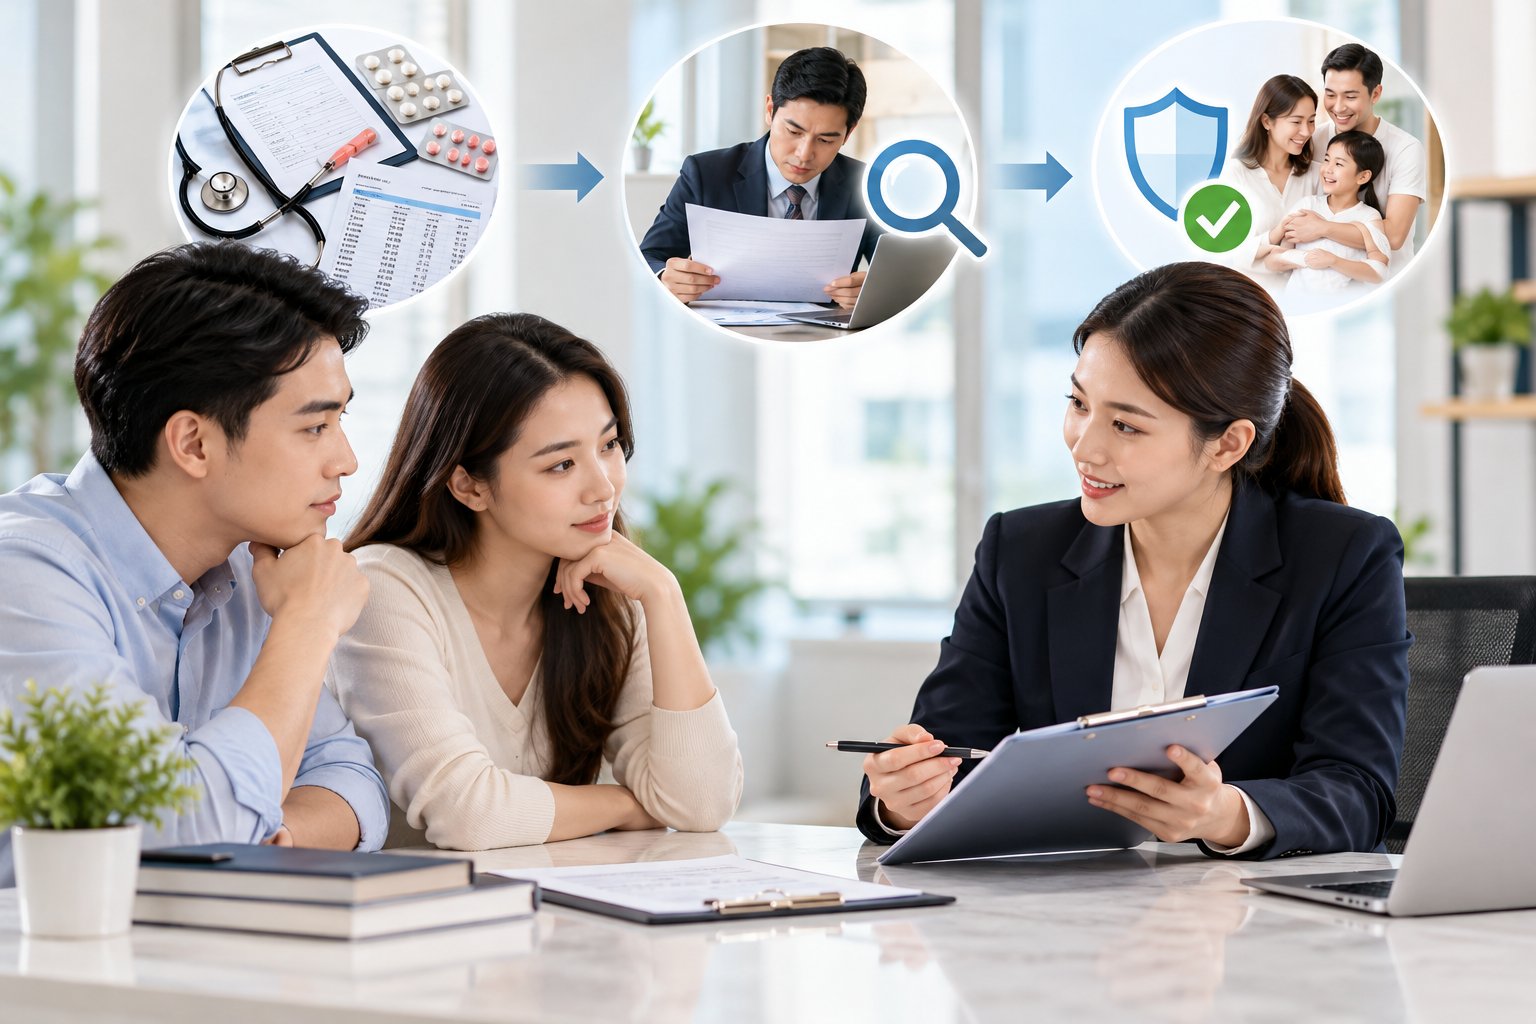
Khi có yêu cầu chi trả, doanh nghiệp bảo hiểm có thể đối chiếu hồ sơ yêu cầu bảo hiểm, bệnh án, nguyên nhân xảy ra sự kiện và các điều khoản của hợp đồng. Nếu phát hiện thông tin quan trọng không được khai báo hoặc khai không chính xác, quyền lợi có thể bị ảnh hưởng tùy nội dung sai lệch, mức độ liên quan, điều khoản hợp đồng và quy định áp dụng.
Không phải mọi sai sót đều tự động dẫn đến cùng một kết quả. Việc xử lý cần căn cứ hồ sơ cụ thể. Tuy nhiên, cố tình che giấu bệnh, thuốc đang dùng, lần điều trị hoặc kết quả kiểm tra quan trọng có thể tạo ra tranh chấp không cần thiết trong quá trình giải quyết quyền lợi hoặc bồi thường bảo hiểm theo cách gọi phổ biến.
Ngược lại, khai báo đầy đủ cũng không bảo đảm mọi yêu cầu đều được chi trả. Sự kiện còn phải đáp ứng định nghĩa quyền lợi, thời gian hiệu lực, thời gian chờ, điều khoản loại trừ và yêu cầu về chứng từ của hợp đồng.
Danh sách kiểm tra trước khi ký hồ sơ
Trước khi xác nhận khai báo sức khỏe, hãy kiểm tra lần cuối:
- Đã đọc từng câu hỏi và đúng phạm vi thời gian chưa?
- Đã đối chiếu với lịch sử khám, nhập viện và phẫu thuật chưa?
- Đã ghi đủ thuốc đang dùng và lý do sử dụng chưa?
- Đã nêu các kết quả xét nghiệm hoặc chẩn đoán bất thường thuộc phạm vi được hỏi chưa?
- Phần giải thích cho câu trả lời “có” đã đủ thời điểm, điều trị và tình trạng hiện tại chưa?
- Có nội dung nào do người khác nhập sai hoặc diễn đạt khác với thông tin đã cung cấp không?
- Các phụ lục và tài liệu bổ sung đã được ghi nhận chưa?
- Đã lưu bản sao biểu mẫu và xác nhận tiếp nhận chưa?
- Có thay đổi sức khỏe nào cần cập nhật trước khi hợp đồng được phát hành hoặc có hiệu lực không?
Chuẩn bị hồ sơ cẩn thận không nhằm tìm cách đưa ra câu trả lời có lợi nhất, mà nhằm phản ánh đúng tình trạng sức khỏe trong phạm vi doanh nghiệp bảo hiểm yêu cầu. Đây là cơ sở quan trọng để người mua hiểu quyết định thẩm định, cân nhắc điều kiện hợp đồng và giảm rủi ro phát sinh khi yêu cầu quyền lợi sau này.