Contents
- 1 Ý nghĩa bảo hiểm nhân thọ đối với gia đình
- 2 Bảo hiểm nhân thọ bảo vệ tài chính như thế nào?
- 3 Tình huống minh họa về vai trò của bảo hiểm
- 4 Bảo hiểm, quỹ dự phòng và đầu tư khác nhau ra sao?
- 5 Cách đưa bảo hiểm vào kế hoạch tài chính gia đình
- 6 Những giới hạn cần hiểu trước khi tham gia
- 7 Khi nào gia đình nên xem xét bảo hiểm nhân thọ?
Ý nghĩa bảo hiểm nhân thọ đối với gia đình
Ý nghĩa bảo hiểm nhân thọ trong kế hoạch tài chính gia đình nằm ở khả năng chuyển giao một phần rủi ro tài chính từ người tham gia sang doanh nghiệp bảo hiểm. Khi sự kiện được bảo hiểm xảy ra và hồ sơ đáp ứng điều kiện hợp đồng, doanh nghiệp bảo hiểm chi trả quyền lợi theo phạm vi đã thỏa thuận.
Nói cách khác, gia đình dùng một khoản phí có thể dự tính trước để giảm tác động của những biến cố khó dự đoán, chẳng hạn người tạo thu nhập chính tử vong hoặc gặp rủi ro sức khỏe thuộc phạm vi bảo hiểm. Bảo hiểm không ngăn biến cố xảy ra, nhưng có thể giúp người thân duy trì nguồn tài chính trong giai đoạn khó khăn.
Nếu chưa rõ cơ chế hoạt động, người đọc nên bắt đầu từ khái niệm bảo hiểm nhân thọ là gì, sau đó mới xem xét sản phẩm, quyền lợi và thời hạn phù hợp.
Bốn vai trò chính của bảo hiểm nhân thọ
- Bảo vệ người phụ thuộc: hỗ trợ tài chính cho con nhỏ, cha mẹ lớn tuổi hoặc người thân phụ thuộc vào thu nhập của người được bảo hiểm.
- Bù đắp phần thu nhập bị mất: giúp gia đình có nguồn tiền để xử lý các nhu cầu thiết yếu nếu người tạo thu nhập gặp biến cố thuộc phạm vi hợp đồng.
- Bảo vệ mục tiêu dài hạn: hạn chế nguy cơ phải rút toàn bộ tiền tiết kiệm hoặc bán tài sản đang dành cho việc học của con, nhà ở hay kế hoạch hưu trí.
- Tạo kỷ luật tài chính: nghĩa vụ đóng phí định kỳ có thể giúp gia đình duy trì một khoản ngân sách bảo vệ. Tuy nhiên, khả năng tích lũy và giá trị nhận lại phụ thuộc từng loại hợp đồng, không phải sản phẩm nào cũng giống nhau.
Bảo hiểm nhân thọ bảo vệ tài chính như thế nào?
Vai trò của bảo hiểm nhân thọ cần được nhìn từ cấu trúc thu nhập và trách nhiệm tài chính của từng gia đình, thay vì chỉ dựa vào mức phí hoặc quyền lợi được giới thiệu.
Bảo vệ nguồn sống của người phụ thuộc
Một gia đình có thể gặp khó khăn nếu người tạo thu nhập chính không còn khả năng đóng góp tài chính. Khoản quyền lợi bảo hiểm, nếu sự kiện thuộc phạm vi bảo hiểm và được chấp thuận, có thể được dùng để trang trải chi phí sinh hoạt, nghĩa vụ tài chính hoặc nhu cầu chăm sóc người thân.
Mức bảo vệ phù hợp không nên được chọn theo một con số chung cho mọi người. Gia đình cần cân nhắc:
- Số người đang phụ thuộc vào thu nhập.
- Các khoản nợ và nghĩa vụ tài chính còn lại.
- Chi phí sinh hoạt thiết yếu.
- Những tài sản và khoản tiết kiệm sẵn có.
- Thời gian người phụ thuộc cần được hỗ trợ.
- Khả năng duy trì phí bảo hiểm ổn định.
Giữ cho kế hoạch dài hạn không bị gián đoạn
Khi biến cố xảy ra, gia đình thường phải ưu tiên nhu cầu trước mắt. Nếu không có lớp bảo vệ, tiền dành cho mục tiêu dài hạn có thể bị rút sớm hoặc tài sản phải bán trong thời điểm không thuận lợi.
Bảo hiểm nhân thọ bảo vệ tài chính bằng cách bổ sung một nguồn tiền theo hợp đồng, qua đó giảm áp lực sử dụng toàn bộ tài sản đang dành cho các mục tiêu khác. Đây là cơ chế bảo vệ kế hoạch, không đồng nghĩa bảo hiểm chắc chắn hoàn thành mọi mục tiêu tài chính.
Bổ sung bảo vệ trước một số rủi ro sức khỏe
Một số hợp đồng có thể kèm quyền lợi liên quan đến bệnh hiểm nghèo, tai nạn, thương tật hoặc chăm sóc y tế. Phạm vi, điều kiện chi trả, thời gian chờ và loại trừ phụ thuộc vào từng hợp đồng hoặc sản phẩm bổ trợ.
Bảo hiểm nhân thọ và bảo hiểm sức khỏe không hoàn toàn giống nhau. Người tham gia có thể tìm hiểu sự khác nhau giữa bảo hiểm nhân thọ và bảo hiểm sức khỏe để tránh kỳ vọng một hợp đồng sẽ thanh toán mọi chi phí khám chữa bệnh.
Tình huống minh họa về vai trò của bảo hiểm
Giả sử một gia đình có hai người tạo thu nhập và một con nhỏ. Gia đình đang dành tiền cho sinh hoạt, học tập của con, quỹ dự phòng và kế hoạch mua nhà. Một người đóng góp phần lớn thu nhập đồng thời đứng tên khoản vay dài hạn.
Nếu người này gặp biến cố nghiêm trọng, gia đình có thể phải đối mặt với ba áp lực cùng lúc:
- Thu nhập hằng tháng giảm.
- Nghĩa vụ trả nợ vẫn tiếp tục.
- Mục tiêu học tập và nhà ở có nguy cơ bị gián đoạn.
Trong trường hợp người đó có hợp đồng bảo hiểm phù hợp, kê khai trung thực và biến cố thuộc phạm vi bảo hiểm, quyền lợi được chi trả có thể hỗ trợ người thân xử lý một phần nghĩa vụ tài chính. Gia đình nhờ đó có thêm thời gian điều chỉnh kế hoạch thay vì phải lập tức rút hết tiền tiết kiệm hoặc bán tài sản.
Đây chỉ là tình huống giả định nhằm minh họa cơ chế chuyển giao rủi ro. Số tiền thực nhận, người thụ hưởng, thời điểm giải quyết và điều kiện chi trả luôn căn cứ vào hợp đồng cụ thể cùng kết quả thẩm định hồ sơ yêu cầu quyền lợi.
Bảo hiểm, quỹ dự phòng và đầu tư khác nhau ra sao?
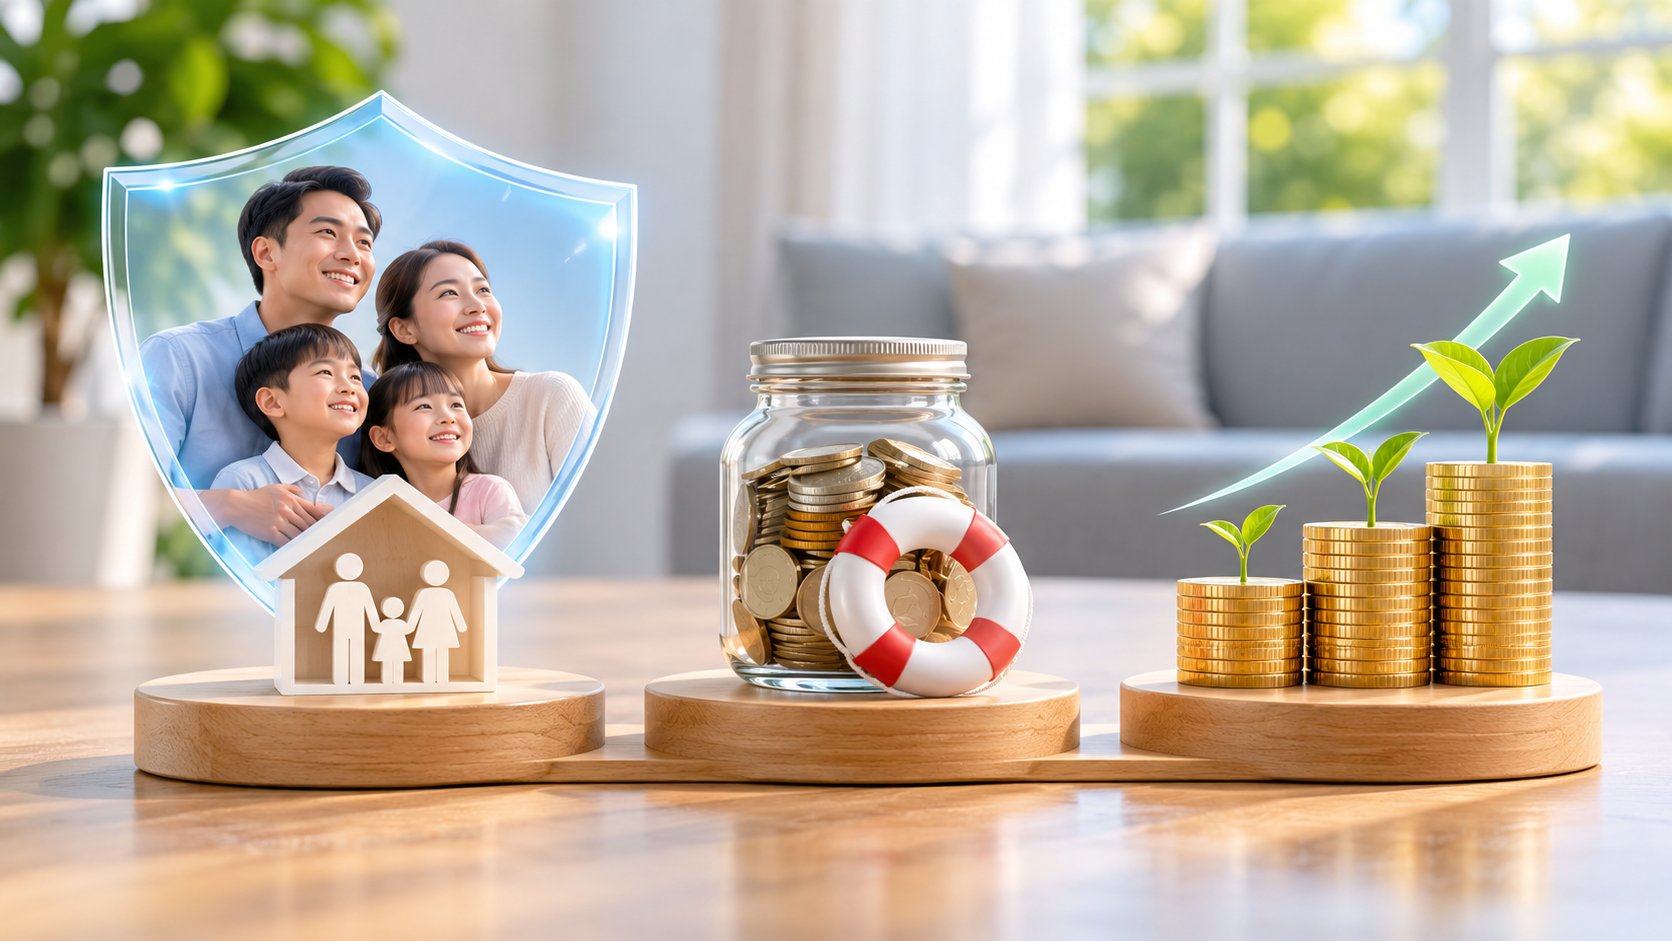
Bảo hiểm và quỹ dự phòng đều góp phần bảo vệ tài chính, nhưng không thể thay thế cho nhau. Đầu tư cũng có chức năng khác với bảo hiểm. Một kế hoạch cân bằng thường phân công rõ vai trò của từng công cụ.
| Công cụ | Mục đích chính | Khi nào có thể sử dụng? | Điểm cần lưu ý |
|---|---|---|---|
| Bảo hiểm nhân thọ | Chuyển giao rủi ro có hậu quả tài chính lớn | Khi xảy ra sự kiện thuộc phạm vi hợp đồng và yêu cầu quyền lợi được chấp thuận | Có điều kiện chi trả, loại trừ và quy trình giải quyết quyền lợi |
| Quỹ dự phòng | Xử lý nhu cầu khẩn cấp, ngắn hạn | Khi gia đình cần tiền có tính thanh khoản cao | Cần được giữ ở hình thức dễ tiếp cận và tách khỏi chi tiêu thông thường |
| Tiết kiệm, đầu tư | Tích lũy và hướng đến tăng trưởng tài sản | Theo mục tiêu, thời hạn và khả năng chấp nhận rủi ro | Giá trị có thể biến động; hiệu quả không được bảo đảm nếu công cụ có rủi ro thị trường |
Vì sao bảo hiểm không thay thế quỹ khẩn cấp?
Quyền lợi bảo hiểm chỉ được xem xét khi xảy ra sự kiện thuộc phạm vi hợp đồng. Hồ sơ cũng cần thời gian tiếp nhận, kiểm tra và giải quyết. Trong khi đó, gia đình có thể cần tiền ngay để sửa chữa tài sản, bù đắp thu nhập tạm thời hoặc thanh toán một khoản phát sinh không thuộc phạm vi bảo hiểm.
Vì vậy, bảo hiểm và quỹ dự phòng nên tồn tại song song:
- Quỹ dự phòng xử lý các nhu cầu ngắn hạn và cần thanh khoản.
- Bảo hiểm hỗ trợ trước những rủi ro nghiêm trọng đã được quy định trong hợp đồng.
Vì sao bảo hiểm không thay thế hoàn toàn đầu tư?
Mục đích cốt lõi của bảo hiểm là bảo vệ trước rủi ro. Một số hợp đồng có yếu tố tích lũy hoặc giá trị tài khoản, nhưng kết quả thực tế phụ thuộc cấu trúc sản phẩm, các loại phí, thời gian tham gia và điều khoản hợp đồng.
Gia đình không nên mặc định bảo hiểm nhân thọ tích lũy sẽ mang lại lợi nhuận như một kênh đầu tư chuyên biệt. Nếu sản phẩm có quyền lợi không bảo đảm, giá trị thực tế có thể khác với minh họa. Việc chấm dứt hợp đồng sớm cũng có thể khiến giá trị nhận lại không như kỳ vọng.
Cách đưa bảo hiểm vào kế hoạch tài chính gia đình
Bước 1: Xác định rủi ro cần chuyển giao
Hãy trả lời các câu hỏi sau:
- Ai là người tạo thu nhập chính?
- Ai đang phụ thuộc vào nguồn thu nhập đó?
- Gia đình còn khoản nợ hoặc nghĩa vụ dài hạn nào?
- Nếu thu nhập bị gián đoạn, nguồn tiền hiện có duy trì được các nhu cầu thiết yếu trong bao lâu?
- Gia đình đã có những lớp bảo vệ nào khác?
Người có nhiều người phụ thuộc hoặc nghĩa vụ tài chính lớn thường cần đánh giá mức bảo vệ kỹ hơn người độc thân, không có nợ và không có người phụ thuộc.
Bước 2: Tách ngân sách bảo vệ khỏi ngân sách đầu tư
Trước khi chọn sản phẩm, gia đình nên phân chia rõ tiền cho chi tiêu, quỹ dự phòng, bảo hiểm và mục tiêu đầu tư. Phí bảo hiểm cần nằm trong khả năng duy trì lâu dài, kể cả khi thu nhập biến động ở mức có thể dự liệu.
Không nên chọn hợp đồng chỉ vì quyền lợi minh họa hấp dẫn nếu mức phí gây áp lực lên sinh hoạt hoặc làm gia đình không thể xây dựng quỹ dự phòng.
Bước 3: So sánh theo điều khoản, không chỉ theo quyền lợi nổi bật
Khi so sánh bảo hiểm nhân thọ, cần đặt các phương án trên cùng một nhóm tiêu chí:
- Sự kiện nào được bảo hiểm?
- Quyền lợi nào được bảo đảm và quyền lợi nào chỉ là minh họa?
- Có điều khoản loại trừ hoặc thời gian chờ nào?
- Phí đóng trong bao lâu và hợp đồng bảo vệ trong bao lâu?
- Điều gì xảy ra nếu đóng phí trễ hoặc ngừng đóng phí?
- Giá trị hoàn lại được xác định như thế nào?
- Hồ sơ yêu cầu giải quyết quyền lợi gồm những gì?
Trước khi ký, người tham gia nên đọc kỹ những điều cần nắm rõ khi mua bảo hiểm nhân thọ, đặc biệt là nghĩa vụ kê khai, điều khoản loại trừ và khả năng duy trì phí.
Bước 4: Rà soát định kỳ khi hoàn cảnh thay đổi
Nhu cầu bảo vệ có thể thay đổi khi gia đình có thêm con, phát sinh khoản vay, chuyển việc, thay đổi thu nhập hoặc người phụ thuộc không còn cần hỗ trợ. Khi rà soát, không nên tự ý hủy hợp đồng cũ trước khi hiểu rõ hậu quả và trước khi phương án thay thế có hiệu lực phù hợp.
Bước 5: Chuẩn bị thông tin cho người thụ hưởng
Người tham gia nên lưu hợp đồng và thông tin liên hệ ở nơi an toàn, đồng thời cho người thụ hưởng biết sự tồn tại của hợp đồng. Khi có sự kiện bảo hiểm, gia đình cần thông báo theo hướng dẫn, chuẩn bị chứng từ trung thực và cung cấp hồ sơ đúng yêu cầu. Việc bồi thường bảo hiểm hoặc giải quyết quyền lợi không tự động xảy ra nếu không có yêu cầu và tài liệu cần thiết.
Những giới hạn cần hiểu trước khi tham gia
Bảo hiểm nhân thọ không phải cam kết chi trả cho mọi biến cố. Quyền lợi chỉ được giải quyết theo điều khoản hợp đồng. Người tham gia cần đặc biệt lưu ý:
- Phạm vi bảo hiểm: mỗi quyền lợi có định nghĩa và điều kiện riêng.
- Điều khoản loại trừ: một số nguyên nhân hoặc tình huống có thể không được chi trả.
- Nghĩa vụ kê khai: thông tin sức khỏe, nghề nghiệp và các dữ kiện được hỏi cần được cung cấp đầy đủ, trung thực.
- Thời gian chờ: một số quyền lợi có thể chỉ bắt đầu sau thời gian quy định trong hợp đồng.
- Khả năng duy trì phí: ngừng đóng phí có thể ảnh hưởng đến hiệu lực hoặc quyền lợi, tùy điều khoản.
- Giá trị không bảo đảm: các con số minh họa không đồng nghĩa với cam kết chắc chắn nhận được.
- Chấm dứt sớm: giá trị nhận lại có thể thấp hơn tổng phí đã đóng, tùy cấu trúc hợp đồng và thời điểm chấm dứt.
Mọi tư vấn nên được đối chiếu với quy tắc, điều khoản, tài liệu minh họa và hợp đồng chính thức. Nếu có điểm chưa rõ, người tham gia cần yêu cầu giải thích bằng ngôn ngữ dễ hiểu trước khi xác nhận.
Khi nào gia đình nên xem xét bảo hiểm nhân thọ?
Gia đình nên cân nhắc bảo hiểm nhân thọ khi có người phụ thuộc vào thu nhập, có khoản nợ dài hạn, muốn bảo vệ kế hoạch của con hoặc nhận thấy tài sản hiện tại chưa đủ để người thân ứng phó với biến cố lớn.
Ngược lại, nếu chưa có quỹ dự phòng cơ bản, thu nhập thiếu ổn định hoặc mức phí dự kiến vượt khả năng duy trì, gia đình nên điều chỉnh kế hoạch trước khi cam kết dài hạn. Mục tiêu không phải mua hợp đồng có quyền lợi cao nhất, mà là xây dựng lớp bảo vệ phù hợp và có thể duy trì.
Tóm lại, ý nghĩa bảo hiểm nhân thọ là giúp gia đình chuyển giao một phần rủi ro, bảo vệ người phụ thuộc và giảm nguy cơ gián đoạn mục tiêu dài hạn. Công cụ này phát huy hiệu quả tốt nhất khi được kết hợp hợp lý với quỹ dự phòng, tiết kiệm và đầu tư, đồng thời người tham gia hiểu rõ quyền lợi, loại trừ và nghĩa vụ trong hợp đồng.