Khi cả hai vợ chồng đều cần được bảo vệ, vấn đề quan trọng không chỉ là mua bao nhiêu quyền lợi. Gia đình còn phải xác định rõ ai là bên mua bảo hiểm, ai là người được bảo hiểm và ai nhận quyền lợi khi xảy ra sự kiện bảo hiểm.
Phương án dễ quản lý thường là mỗi người có một hợp đồng riêng, tự đứng tên bên mua và người được bảo hiểm, đồng thời chỉ định người còn lại làm người thụ hưởng. Tuy nhiên, đây không phải lựa chọn duy nhất. Một số hợp đồng có thể cho phép bổ sung quyền lợi cho vợ hoặc chồng, nhưng người được bảo vệ bổ sung không nhất thiết có phạm vi và thời hạn bảo vệ giống người được bảo hiểm chính.
Không nên mặc định rằng mọi sản phẩm dành cho gia đình đều là hợp đồng bảo vệ chung cho hai người. Cấu trúc thực tế phải được xác định từ hồ sơ yêu cầu bảo hiểm, bảng minh họa, quy tắc điều khoản và các sản phẩm bổ trợ kèm theo.
Contents
- 1 Hiểu đúng ba vai trò trong hợp đồng bảo hiểm
- 2 Ba cách bố trí bảo hiểm nhân thọ cho vợ chồng
- 3 So sánh hợp đồng riêng và bảo vệ chung
- 4 Cách chọn người được bảo hiểm trong gia đình
- 5 Bố trí người thụ hưởng như thế nào?
- 6 Quản lý phí và duy trì hiệu lực hợp đồng
- 7 Xử lý quyền lợi bảo hiểm khi có sự kiện
- 8 Checklist trước khi hai vợ chồng ký hợp đồng
Hiểu đúng ba vai trò trong hợp đồng bảo hiểm
Bên mua bảo hiểm
Bên mua là người giao kết hợp đồng, kê khai thông tin theo yêu cầu, đóng phí và thực hiện các quyền liên quan đến hợp đồng trong phạm vi điều khoản. Tùy sản phẩm, bên mua có thể yêu cầu thay đổi thông tin, điều chỉnh người thụ hưởng, đóng thêm phí, tạm ứng hoặc chấm dứt hợp đồng.
Vợ có thể là bên mua cho hợp đồng bảo vệ chồng hoặc ngược lại nếu đáp ứng điều kiện của doanh nghiệp bảo hiểm và quy định áp dụng. Tuy nhiên, cần cân nhắc điều gì xảy ra nếu bên mua qua đời trong khi người được bảo hiểm vẫn còn sống.
Người được bảo hiểm
Người được bảo hiểm là người có tính mạng hoặc sức khỏe được dùng làm căn cứ thẩm định và chi trả quyền lợi. Người này thường phải cung cấp thông tin về sức khỏe, nghề nghiệp, thói quen sinh hoạt và các yếu tố liên quan theo câu hỏi trong hồ sơ.
Nếu cả hai vợ chồng cùng cần bảo vệ, mỗi người đều phải được ghi nhận đúng tư cách trong hợp đồng hoặc quyền lợi bổ sung. Việc một người là bên mua không đồng nghĩa người đó tự động được bảo vệ.
Người thụ hưởng
Người thụ hưởng là cá nhân hoặc tổ chức được chỉ định nhận quyền lợi cụ thể theo hợp đồng, phổ biến nhất là quyền lợi tử vong. Bên mua cần ghi rõ thông tin nhận diện, tỷ lệ hưởng và người thụ hưởng dự phòng nếu hợp đồng cho phép.
Không nên nhầm người thụ hưởng với người được bảo hiểm. Với các quyền lợi khi người được bảo hiểm còn sống, chẳng hạn quyền lợi bệnh hiểm nghèo, người nhận tiền được xác định theo quy tắc của từng hợp đồng chứ không mặc nhiên là người thụ hưởng tử vong.
Trước khi ký, hai vợ chồng nên xem lại những điều cần nắm rõ khi mua bảo hiểm nhân thọ, đặc biệt là nghĩa vụ kê khai, phạm vi bảo vệ, loại trừ và điều kiện duy trì hợp đồng.
Ba cách bố trí bảo hiểm nhân thọ cho vợ chồng
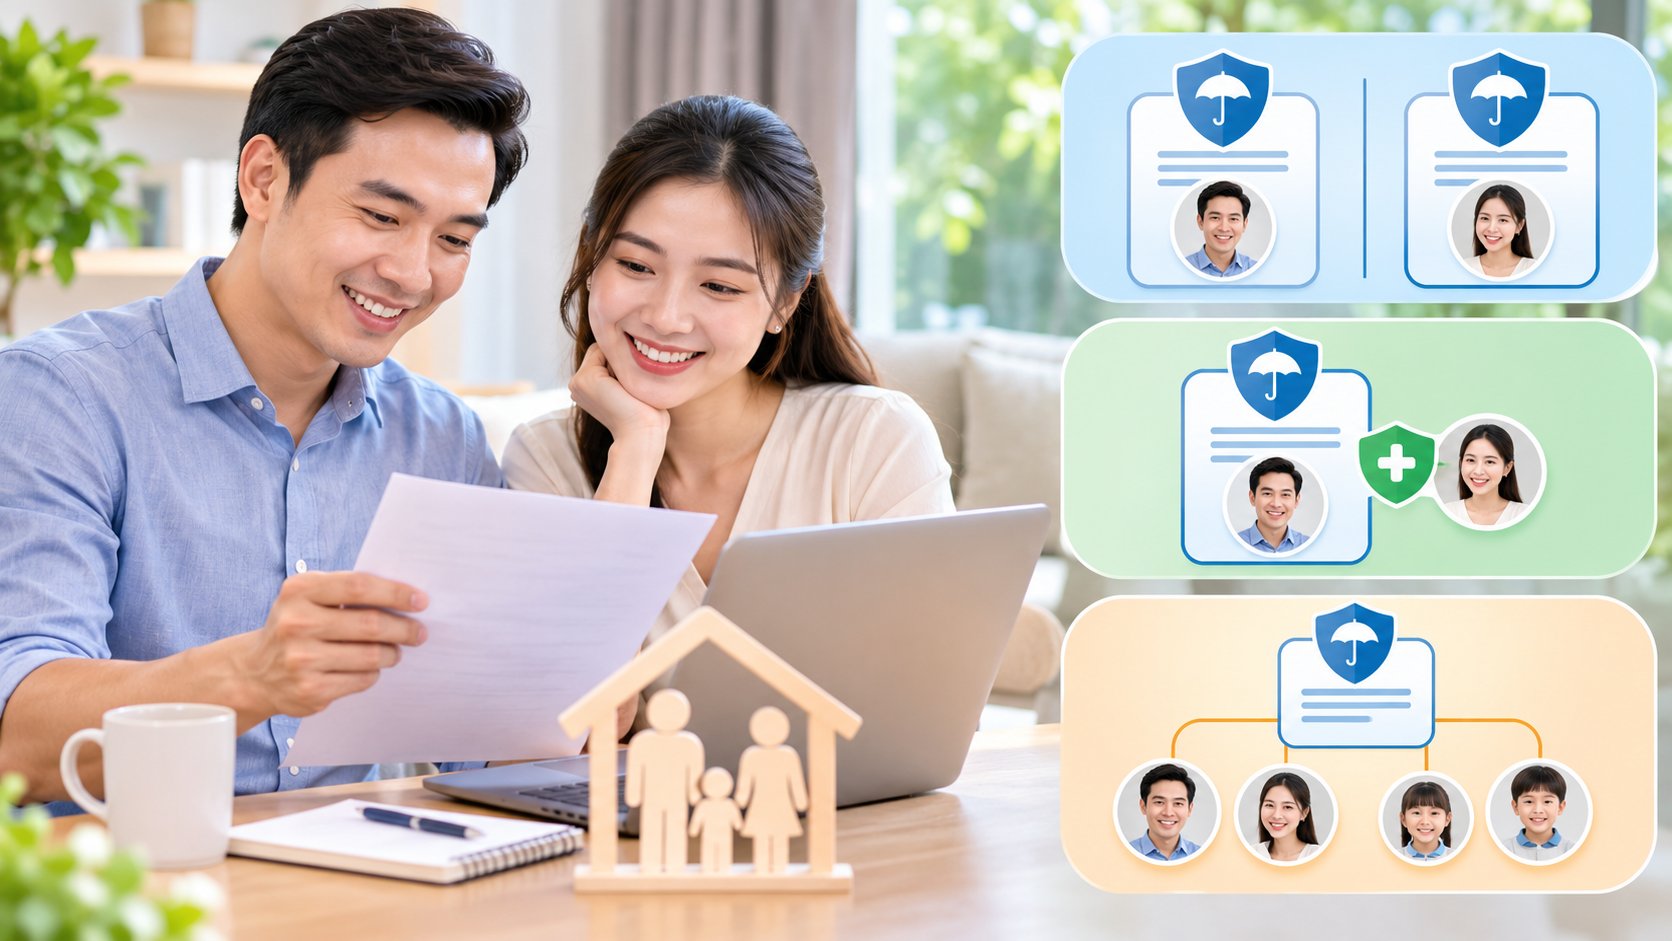
Mỗi người có một hợp đồng riêng
Mỗi người vừa là bên mua vừa là người được bảo hiểm trong hợp đồng của mình. Người còn lại có thể được chỉ định làm người thụ hưởng.
Cách bố trí này có các ưu điểm:
- Hồ sơ thẩm định sức khỏe và nghề nghiệp của mỗi người được xử lý độc lập.
- Mỗi người có thể chọn mức bảo vệ, thời hạn và quyền lợi phù hợp với trách nhiệm tài chính riêng.
- Việc thay đổi hoặc chấm dứt một hợp đồng không mặc nhiên làm mất hiệu lực hợp đồng của người kia.
- Dễ xác định quyền sở hữu và người có quyền yêu cầu thay đổi hợp đồng.
Đổi lại, gia đình phải theo dõi hai lịch đóng phí, hai bộ tài liệu và hai quy trình cập nhật thông tin. Nếu một người quản lý toàn bộ tài chính, cả hai vẫn nên cùng biết nơi lưu hợp đồng và cách liên hệ khi cần giải quyết quyền lợi.
Một người là bên mua cho hợp đồng của người kia
Ví dụ, vợ là bên mua còn chồng là người được bảo hiểm; vợ đồng thời có thể là người thụ hưởng quyền lợi tử vong. Cấu trúc này phù hợp khi một người trực tiếp quản lý ngân sách hoặc chủ động duy trì phí cho gia đình.
Điểm cần kiểm tra là quyền kiểm soát hợp đồng thuộc về ai. Nếu bên mua qua đời trước người được bảo hiểm, gia đình có thể phải thực hiện thủ tục thay đổi hoặc kế thừa quyền liên quan theo điều khoản và quy định áp dụng. Vì vậy, không nên chọn cách này chỉ vì thuận tiện đóng phí mà bỏ qua phương án xử lý khi bên mua không còn khả năng quản lý hợp đồng.
Một hợp đồng chính kèm quyền lợi bổ sung cho người còn lại
Một số sản phẩm cho phép bên mua bổ sung quyền lợi bảo vệ vợ hoặc chồng trong cùng hồ sơ. Cách này có thể giúp tập trung quản lý phí và giấy tờ, nhưng không có nghĩa hai người được bảo vệ ngang nhau.
Cần kiểm tra riêng cho người được bảo vệ bổ sung:
- Sự kiện nào làm phát sinh quyền lợi.
- Số tiền và thời hạn bảo vệ.
- Điều kiện thẩm định sức khỏe.
- Các trường hợp loại trừ hoặc thời gian chờ nếu có.
- Quyền lợi có tiếp tục hay chấm dứt khi hợp đồng chính mất hiệu lực.
- Người nhận tiền bảo hiểm của từng quyền lợi.
Tên gọi như gói gia đình hoặc bảo vệ vợ chồng không đủ để kết luận đây là hợp đồng bảo vệ chung. Chỉ quy tắc điều khoản và thông tin thể hiện trên hợp đồng mới xác định chính xác tư cách của từng người.
So sánh hợp đồng riêng và bảo vệ chung
| Tiêu chí | Hai hợp đồng riêng | Một hợp đồng chính có bảo vệ bổ sung |
|---|---|---|
| Quản lý | Có hai hồ sơ, lịch phí và thông báo riêng | Tập trung hơn nhưng phải phân biệt quyền lợi chính và bổ sung |
| Thẩm định | Mỗi người được thẩm định độc lập | Người được bảo vệ bổ sung vẫn có thể phải thẩm định riêng |
| Thiết kế quyền lợi | Linh hoạt theo nhu cầu của từng người | Phụ thuộc giới hạn và cấu trúc của sản phẩm chính |
| Duy trì phí | Có thể duy trì hoặc điều chỉnh từng hợp đồng theo điều khoản | Việc mất hiệu lực hợp đồng chính có thể ảnh hưởng quyền lợi bổ sung |
| Xử lý quyền lợi | Hồ sơ và căn cứ chi trả của từng người tương đối tách biệt | Phải xác định sự kiện thuộc quyền lợi chính hay bổ sung |
| Quyền kiểm soát | Mỗi bên mua quản lý hợp đồng của mình | Thường tập trung vào bên mua của hợp đồng chính |
Không có phương án tốt nhất cho mọi gia đình. Hai hợp đồng riêng thường rõ ràng về quyền sở hữu và phạm vi bảo vệ, trong khi một hợp đồng kèm quyền lợi bổ sung có thể thuận tiện hơn về quản lý. Quyết định cần dựa trên điều khoản thực tế, không chỉ dựa vào số lượng hợp đồng.
Nếu một người tạo ra phần lớn thu nhập hoặc đang gánh trách nhiệm tài chính chính, gia đình nên ưu tiên đánh giá nhu cầu bảo hiểm nhân thọ cho người trụ cột trước khi phân bổ ngân sách cho các quyền lợi khác.
Cách chọn người được bảo hiểm trong gia đình
Câu hỏi đầu tiên không nên là ai có thu nhập cao hơn, mà là nếu một người qua đời, mắc bệnh nặng hoặc mất khả năng lao động thì tài chính gia đình bị ảnh hưởng như thế nào.
Hai vợ chồng có thể lần lượt đánh giá:
- Thu nhập cần thay thế: Xác định phần thu nhập mà gia đình phụ thuộc vào mỗi người.
- Nợ và nghĩa vụ tài chính: Xem ai đang đứng tên hoặc cùng chịu trách nhiệm với khoản vay, chi phí sinh hoạt và kế hoạch dài hạn. Người có nghĩa vụ vay nên tham khảo cách chọn bảo hiểm nhân thọ khi đang vay nợ để tránh chọn quyền lợi không phù hợp với thời hạn nghĩa vụ.
- Công việc chăm sóc không nhận lương: Người nội trợ vẫn tạo ra giá trị kinh tế thông qua chăm sóc con, quản lý gia đình và hỗ trợ người phụ thuộc. Nếu người này gặp rủi ro, gia đình có thể phát sinh chi phí thay thế đáng kể.
- Tình trạng sức khỏe và khả năng tham gia: Mỗi người có thể nhận kết quả thẩm định khác nhau, gồm chấp thuận theo điều kiện tiêu chuẩn, điều chỉnh phí, loại trừ, hoãn hoặc từ chối bảo hiểm tùy hồ sơ và quy định sản phẩm.
- Ngân sách duy trì dài hạn: Phạm vi bảo vệ chỉ có ý nghĩa khi gia đình có khả năng đóng phí đúng hạn theo hợp đồng.
Nếu ngân sách chưa đủ để bảo vệ hai người ở cùng mức, có thể ưu tiên rủi ro gây ảnh hưởng tài chính lớn nhất trước. Tuy nhiên, không nên bỏ qua người không trực tiếp tạo thu nhập nếu sự vắng mặt của họ làm phát sinh chi phí chăm sóc hoặc khiến người còn lại phải giảm thời gian làm việc.
Bố trí người thụ hưởng như thế nào?
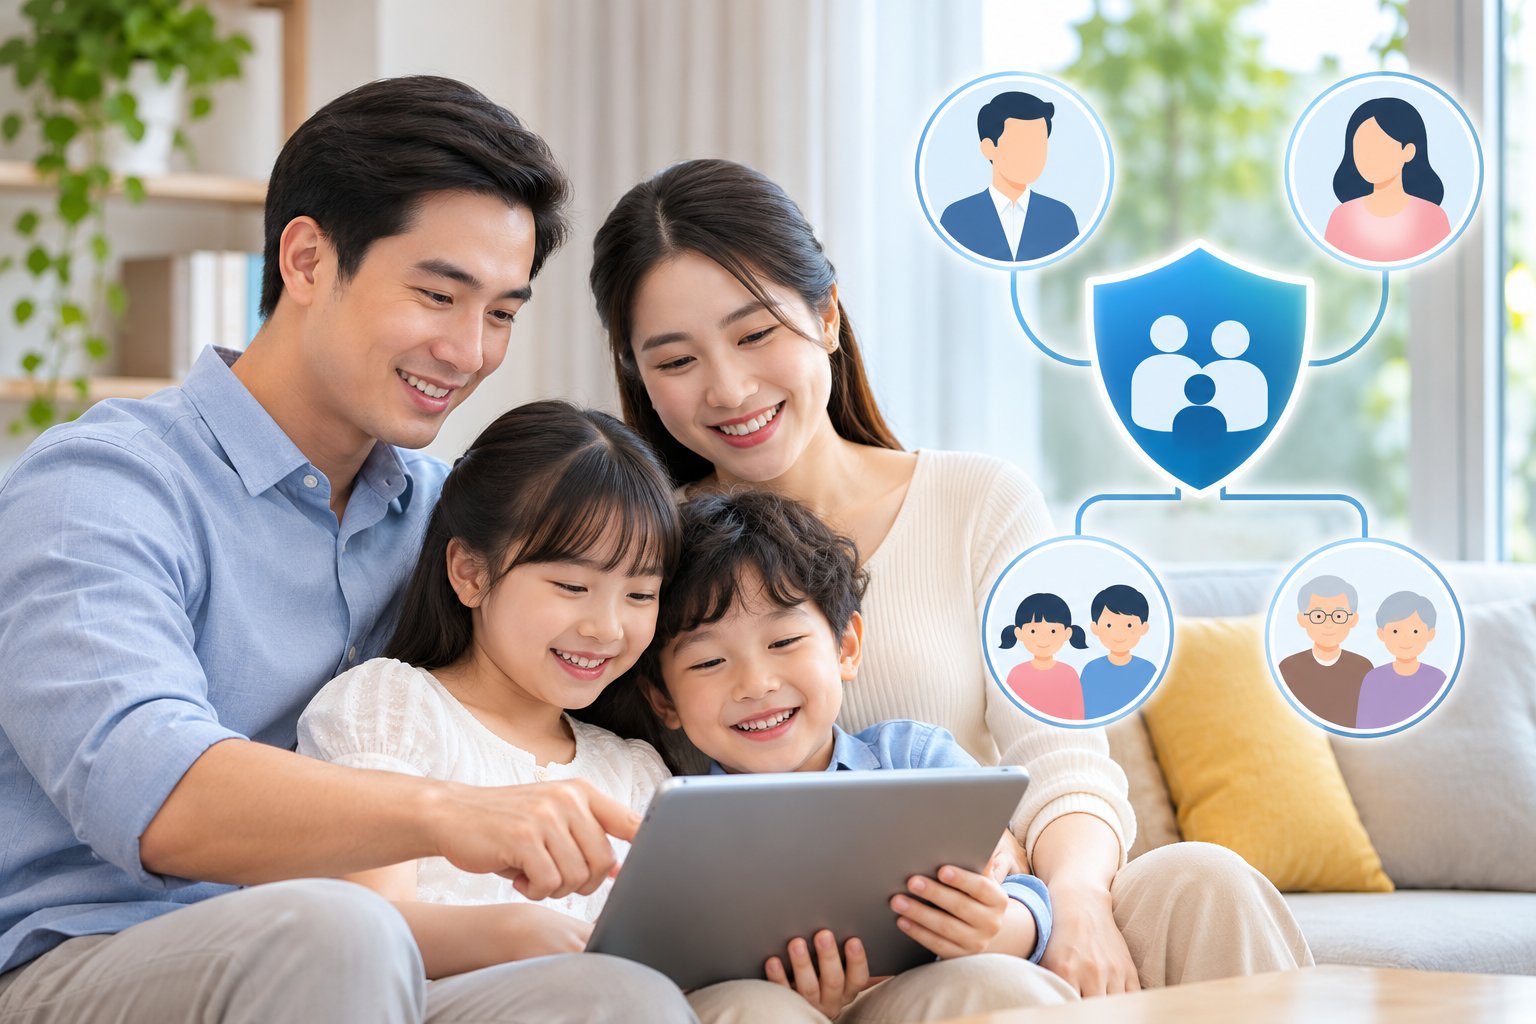
Cách thường gặp là vợ chồng chỉ định lẫn nhau làm người thụ hưởng quyền lợi tử vong. Gia đình có con hoặc người phụ thuộc cũng có thể phân chia tỷ lệ cho nhiều người nếu hợp đồng cho phép.
Khi chỉ định, nên lưu ý:
- Ghi đầy đủ thông tin nhận diện của từng người thụ hưởng.
- Xác định tỷ lệ hưởng sao cho tổng tỷ lệ phù hợp yêu cầu của hợp đồng.
- Cân nhắc người thụ hưởng dự phòng nếu có tùy chọn.
- Kiểm tra cơ chế nhận và quản lý tiền khi người thụ hưởng chưa thành niên.
- Cập nhật khi có thay đổi về hôn nhân, người phụ thuộc hoặc kế hoạch tài chính.
- Không tự sửa trên bản hợp đồng; việc thay đổi phải được doanh nghiệp bảo hiểm chấp nhận và ghi nhận theo đúng thủ tục.
Nếu không có người thụ hưởng hợp lệ tại thời điểm phát sinh quyền lợi, cách xử lý sẽ căn cứ vào hợp đồng và quy định pháp luật áp dụng. Hai vợ chồng nên yêu cầu giải thích bằng văn bản thay vì suy đoán tiền bảo hiểm đương nhiên thuộc về một người cụ thể.
Quản lý phí và duy trì hiệu lực hợp đồng
Mua bảo hiểm nhân thọ cho hai vợ chồng làm tăng tổng cam kết phí của gia đình. Vì vậy, mức phí cần được đặt trong ngân sách có thể duy trì kể cả khi thu nhập giảm hoặc xuất hiện chi phí bất ngờ.
Gia đình nên lập một bảng quản lý chung gồm:
- Mã hợp đồng và người được bảo hiểm.
- Bên mua và người thụ hưởng hiện tại.
- Ngày đến hạn đóng phí.
- Phương thức thanh toán đã đăng ký.
- Quyền lợi chính và quyền lợi bổ sung.
- Kênh tiếp nhận yêu cầu giải quyết quyền lợi.
- Nơi lưu hợp đồng, hồ sơ y tế và chứng từ thanh toán.
Với sản phẩm có yếu tố tích lũy, không nên xem toàn bộ phí đã đóng là khoản tiết kiệm có thể rút lại bất cứ lúc nào. Giá trị nhận được khi chấm dứt sớm phụ thuộc vào điều khoản và thời điểm yêu cầu. Trước khi thay đổi hợp đồng, hãy kiểm tra cách tra cứu giá trị hoàn lại và tác động của việc rút tiền, tạm ứng hoặc dừng đóng phí.
Không nên hủy hợp đồng cũ chỉ vì muốn chuyển sang một cách bố trí mới. Hợp đồng mới có thể phải thẩm định lại, áp dụng điều kiện khác hoặc không được chấp thuận. Chỉ điều chỉnh sau khi đã so sánh đầy đủ quyền lợi, loại trừ, chi phí và thời điểm hiệu lực.
Xử lý quyền lợi bảo hiểm khi có sự kiện
Quy trình bồi thường bảo hiểm nhân thọ thường được gọi chính xác hơn là giải quyết quyền lợi bảo hiểm. Người yêu cầu cần xác định sự kiện thuộc hợp đồng nào, quyền lợi nào và ai có quyền nộp hồ sơ.
Khi một người được chẩn đoán bệnh hoặc gặp thương tật
Hãy kiểm tra định nghĩa sự kiện bảo hiểm, mức độ bệnh hoặc thương tật, hồ sơ y tế cần cung cấp, thời gian chờ và điều khoản loại trừ nếu có. Không phải mọi chẩn đoán có tên tương tự đều đáp ứng định nghĩa trong hợp đồng.
Người nhận quyền lợi có thể là bên mua, người được bảo hiểm hoặc chủ thể khác tùy cấu trúc hợp đồng. Vì vậy, cần đọc riêng điều khoản của quyền lợi chính và từng quyền lợi bổ sung.
Khi người được bảo hiểm tử vong
Người thụ hưởng hoặc người có quyền liên quan nên thông báo sự kiện và chuẩn bị hồ sơ theo yêu cầu. Nếu hai vợ chồng có hợp đồng riêng, cần xác định đúng hợp đồng của người đã mất. Nếu người đã mất vừa là bên mua của hợp đồng bảo vệ người còn sống, gia đình cũng phải hỏi về thủ tục tiếp tục quản lý hợp đồng đó.
Khi cả bên mua và người được bảo hiểm cùng gặp sự kiện
Đây là lý do cần có người thụ hưởng dự phòng và thông tin hợp đồng rõ ràng. Thứ tự xảy ra sự kiện, tư cách của từng người và quy định hợp đồng có thể ảnh hưởng đến chủ thể nhận tiền. Trường hợp hồ sơ phức tạp nên được xác minh trực tiếp bằng văn bản dựa trên hợp đồng cụ thể.
Khi nộp hồ sơ, gia đình nên giữ bản sao tài liệu, bằng chứng đã tiếp nhận và các yêu cầu bổ sung. Không ký vào nội dung chưa hiểu hoặc kê khai thay thông tin mà mình không thể xác nhận.
Checklist trước khi hai vợ chồng ký hợp đồng
Trước khi hoàn tất hợp đồng bảo hiểm cho vợ chồng, hãy cùng trả lời các câu hỏi sau:
- Ai là bên mua của từng hợp đồng và ai có quyền thay đổi hợp đồng?
- Cả hai người có thực sự là người được bảo hiểm hay một người chỉ được thêm quyền lợi bổ sung?
- Phạm vi, số tiền và thời hạn bảo vệ của mỗi người có giống nhau không?
- Mỗi người đã tự kiểm tra và xác nhận thông tin sức khỏe của mình chưa?
- Người thụ hưởng của từng quyền lợi là ai, tỷ lệ hưởng được ghi như thế nào?
- Điều gì xảy ra nếu bên mua qua đời trước người được bảo hiểm?
- Quyền lợi bổ sung có chấm dứt khi hợp đồng chính mất hiệu lực không?
- Tổng phí có thể duy trì trong dài hạn mà không ảnh hưởng quỹ dự phòng thiết yếu không?
- Gia đình đã hiểu điều khoản loại trừ, điều kiện chi trả và hồ sơ yêu cầu quyền lợi chưa?
- Cả hai người có biết nơi lưu hợp đồng và cách thực hiện yêu cầu bảo hiểm không?
Tóm lại, hợp đồng bảo hiểm cho vợ chồng nên được bố trí theo vai trò và rủi ro tài chính của từng người. Hai hợp đồng riêng thường tạo sự độc lập và minh bạch; một hợp đồng có quyền lợi bổ sung có thể thuận tiện hơn nhưng cần kiểm tra giới hạn bảo vệ. Mọi quyết định cuối cùng phải dựa trên bộ hợp đồng cụ thể, bởi không phải sản phẩm nào cũng có cấu trúc bảo vệ chung cho cả hai vợ chồng.