Bảo hiểm tử kỳ giảm dần là hình thức bảo vệ trong đó số tiền bảo hiểm giảm dần theo một lịch đã xác định trong thời hạn hợp đồng. Cấu trúc này thường được cân nhắc khi nhu cầu tài chính cũng giảm theo thời gian, điển hình là bảo vệ nghĩa vụ trả một khoản vay.
Điểm quan trọng là số tiền bảo hiểm không nhất thiết luôn bằng dư nợ thực tế. Người tham gia cần đối chiếu lịch giảm quyền lợi với lịch trả nợ, đồng thời kiểm tra rõ người thụ hưởng, phạm vi chi trả và cách xử lý phần chênh lệch.
Contents
- 1 Bảo hiểm tử kỳ giảm dần là gì?
- 2 Số tiền bảo hiểm giảm theo thời gian như thế nào?
- 3 Cách đối chiếu số tiền bảo hiểm với dư nợ dự kiến
- 4 Bảo hiểm tử kỳ giảm dần phù hợp với ai?
- 5 Hạn chế và rủi ro chênh lệch cần lưu ý
- 6 Kiểm tra người thụ hưởng và quyền lợi ngoài khoản nợ
- 7 Những điều khoản cần đọc trước khi tham gia
- 8 Cách yêu cầu quyền lợi bảo hiểm khi xảy ra sự kiện
- 9 Checklist lựa chọn bảo hiểm tử kỳ cho người vay
Bảo hiểm tử kỳ giảm dần là gì?
Bảo hiểm tử kỳ giảm dần bảo vệ người được bảo hiểm trong một thời hạn xác định. Nếu sự kiện bảo hiểm thuộc phạm vi hợp đồng xảy ra khi hợp đồng còn hiệu lực, doanh nghiệp bảo hiểm xem xét chi trả theo số tiền bảo hiểm áp dụng tại thời điểm đó.
Khác với bảo hiểm tử kỳ có số tiền bảo hiểm giữ nguyên, mức bảo vệ của loại hình giảm dần sẽ hạ xuống theo lịch trong hợp đồng. Lịch giảm có thể được thiết kế theo từng năm hợp đồng, từng kỳ hoặc theo một cơ chế liên quan đến khoản vay, tùy quy tắc của sản phẩm.
Khi được sử dụng để bảo vệ nghĩa vụ tín dụng, sản phẩm còn có thể được gọi là bảo hiểm khoản vay giảm dần hoặc bảo hiểm tử kỳ cho người vay. Người đọc muốn tìm hiểu cấu trúc chuyên biệt có thể tham khảo nội dung về bảo hiểm tử kỳ dư nợ tín dụng.
Đây chủ yếu là giải pháp bảo vệ rủi ro. Không nên mặc định hợp đồng có giá trị hoàn lại, quyền lợi đáo hạn hoặc yếu tố tích lũy nếu các nội dung đó không được ghi rõ trong tài liệu sản phẩm và hợp đồng.
Số tiền bảo hiểm giảm theo thời gian như thế nào?
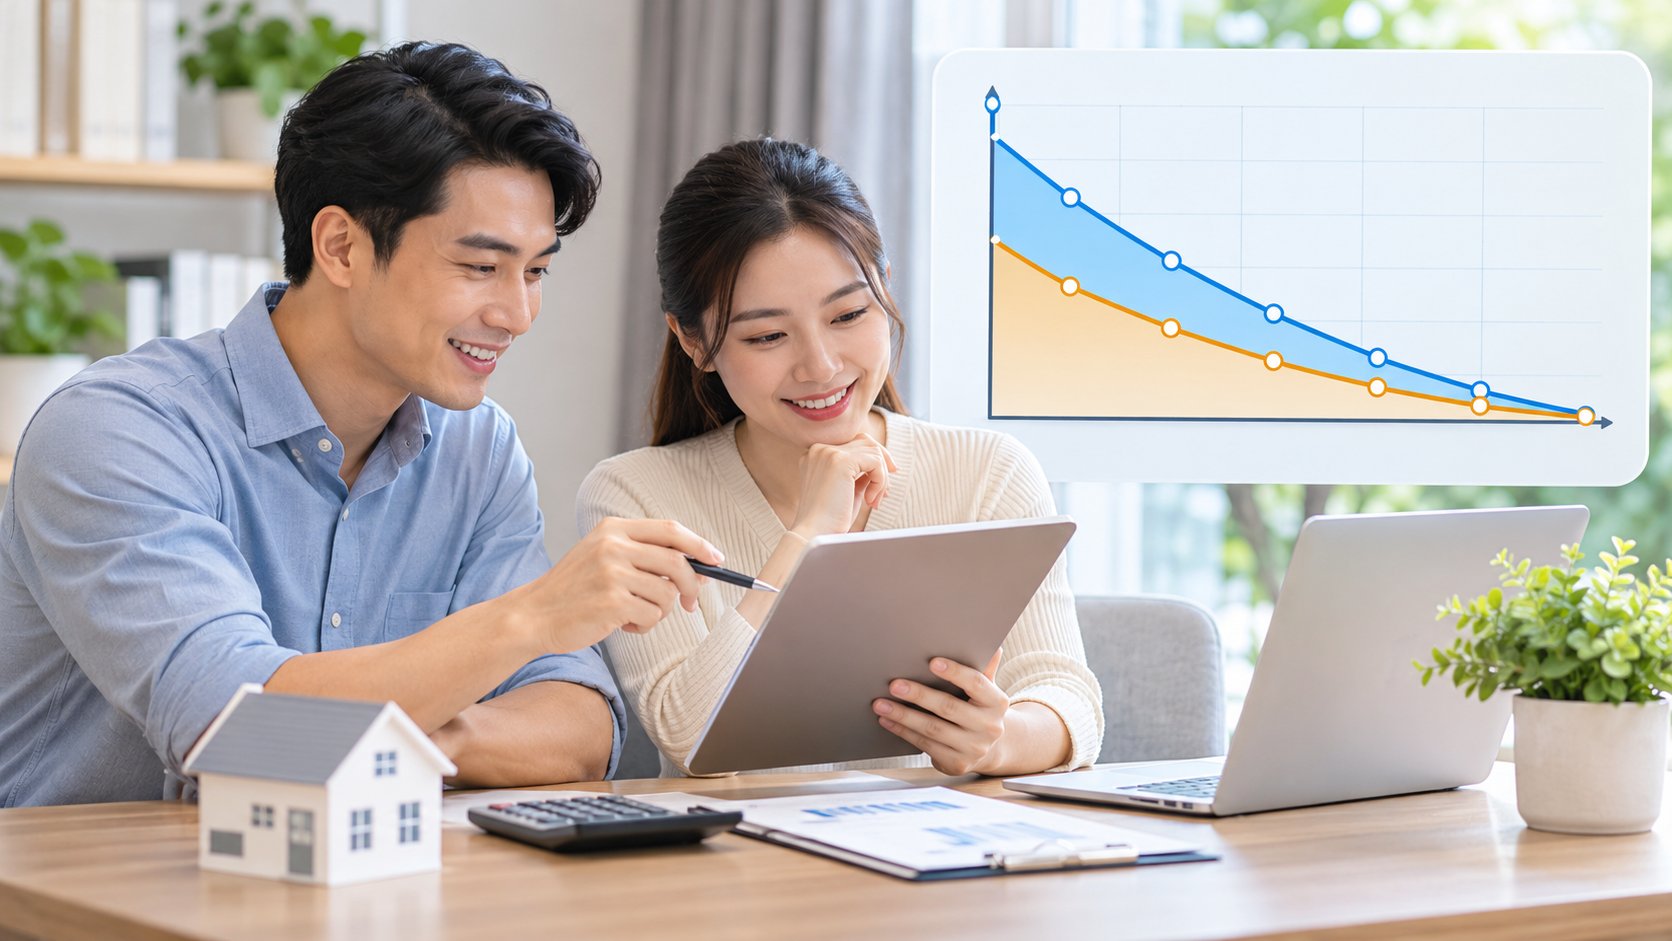
Có hai cơ chế thường cần phân biệt:
Giảm theo lịch cố định
Hợp đồng ghi sẵn số tiền bảo hiểm áp dụng cho từng giai đoạn. Quyền lợi giảm theo lịch này dù dư nợ thực tế thay đổi khác dự kiến.
Cơ chế cố định giúp người tham gia biết trước mức bảo vệ nhưng có thể phát sinh chênh lệch nếu khoản vay được trả trước, trả chậm, cơ cấu lại hoặc thay đổi lịch thanh toán.
Giảm theo dư nợ được xác nhận
Một số cấu trúc có thể căn cứ vào dư nợ tại thời điểm xảy ra sự kiện bảo hiểm. Tuy nhiên, cần đọc kỹ cách hợp đồng định nghĩa dư nợ được bảo hiểm. Phạm vi có thể chỉ tính nợ gốc hoặc được xác định theo công thức riêng; không nên tự hiểu rằng mọi khoản lãi, phí và nghĩa vụ phát sinh đều được chi trả.
Trong cả hai trường hợp, số tiền được giải quyết còn phụ thuộc vào hiệu lực hợp đồng, sự kiện bảo hiểm, điều khoản loại trừ, nghĩa vụ kê khai và hồ sơ yêu cầu quyền lợi. Việc người được bảo hiểm còn khoản nợ không tự động đồng nghĩa doanh nghiệp bảo hiểm phải thanh toán khoản nợ đó.
Cách đối chiếu số tiền bảo hiểm với dư nợ dự kiến
Để đánh giá số tiền bảo hiểm giảm theo dư nợ có khớp với nhu cầu hay không, nên đặt hai lịch trình cạnh nhau:
| Nội dung cần đối chiếu | Lịch khoản vay | Lịch bảo hiểm |
|---|---|---|
| Thời điểm bắt đầu | Ngày giải ngân hoặc phát sinh nghĩa vụ | Ngày hợp đồng có hiệu lực |
| Thời điểm kết thúc | Ngày dự kiến thanh toán hết nợ | Ngày kết thúc thời hạn bảo hiểm |
| Giá trị theo từng kỳ | Dư nợ gốc và các nghĩa vụ liên quan | Số tiền bảo hiểm tại cùng thời điểm |
| Trường hợp thay đổi | Trả trước, trả chậm, cơ cấu khoản vay | Có tự điều chỉnh hay giữ lịch cũ |
| Căn cứ xác nhận | Hợp đồng tín dụng và bảng trả nợ | Quy tắc, điều khoản và bảng minh họa |
Có thể xác định khoảng bảo vệ tại mỗi thời điểm theo cách đơn giản:
Khoảng bảo vệ = Số tiền bảo hiểm đang áp dụng − Nghĩa vụ tài chính muốn bảo vệ
Kết quả có thể được hiểu như sau:
- Nếu khoảng bảo vệ bằng hoặc lớn hơn không, mức bảo hiểm dự kiến đủ bao phủ nghĩa vụ đã đưa vào phép tính tại thời điểm đó.
- Nếu khoảng bảo vệ nhỏ hơn không, có nguy cơ tồn tại phần dư nợ không được bảo hiểm chi trả.
- Nếu số tiền bảo hiểm cao hơn dư nợ, phần chênh lệch có được trả cho người thụ hưởng khác hay không phải căn cứ vào hợp đồng.
Khi lập bảng, cần thống nhất mình đang so sánh với dư nợ gốc hay tổng nghĩa vụ dự kiến. Tiền lãi, lãi quá hạn, phí trả chậm và chi phí xử lý tài sản bảo đảm không nên tự động đưa vào phạm vi bảo hiểm nếu hợp đồng không quy định.
Đối với khoản vay cá nhân, có thể dùng các tiêu chí trong bài về bảo hiểm tử kỳ dư nợ tín dụng cá nhân để rà soát mục đích bảo vệ và các bên liên quan.
Bảo hiểm tử kỳ giảm dần phù hợp với ai?
Sản phẩm có thể phù hợp với người:
- Có khoản vay với dư nợ dự kiến giảm dần theo thời gian.
- Muốn tập trung ngân sách vào nhu cầu bảo vệ trong một giai đoạn cụ thể.
- Muốn giảm nguy cơ khoản nợ ảnh hưởng đến kế hoạch tài chính của gia đình nếu xảy ra sự kiện thuộc phạm vi bảo hiểm.
- Đã có giải pháp bảo vệ dài hạn khác và chỉ cần bổ sung phần nghĩa vụ tín dụng.
- Có thể xác định tương đối rõ thời hạn khoản vay, lịch trả nợ và mức bảo vệ cần thiết.
Sản phẩm có thể chưa phù hợp nếu nhu cầu bảo vệ cho gia đình không giảm cùng khoản vay. Chẳng hạn, người được bảo hiểm vẫn phải bảo vệ chi phí sinh hoạt, học tập của con hoặc người phụ thuộc trong thời gian dài. Khi đó, chỉ lấy dư nợ làm căn cứ có thể khiến tổng mức bảo vệ giảm quá nhanh.
Trước khi quyết định, nên đánh giá cả khoản vay và nhu cầu thay thế thu nhập. Khung lựa chọn bảo hiểm tử kỳ phù hợp giúp phân tách nhu cầu bảo vệ có thời hạn với các mục tiêu tài chính khác.
Hạn chế và rủi ro chênh lệch cần lưu ý
Dư nợ thực tế có thể giảm chậm hơn quyền lợi bảo hiểm
Điều này có thể xảy ra khi người vay trả chậm, được cơ cấu lại thời hạn hoặc thay đổi phương thức thanh toán. Nếu lịch bảo hiểm vẫn giảm như ban đầu, số tiền bảo hiểm có thể thấp hơn dư nợ tại thời điểm xảy ra sự kiện.
Trả nợ trước không đồng nghĩa hợp đồng tự thay đổi
Khi khoản vay được tất toán sớm, hợp đồng bảo hiểm có thể vẫn tiếp tục, chấm dứt hoặc được xử lý theo điều khoản riêng. Người tham gia cần hỏi rõ quyền lợi còn lại, phí đã đóng và thủ tục cần thực hiện.
Thời hạn bảo hiểm có thể không trùng thời hạn vay
Nếu hợp đồng bảo hiểm kết thúc trước ngày thanh toán khoản vay cuối cùng, giai đoạn còn lại không được bảo vệ theo hợp đồng đó. Ngược lại, nếu thời hạn bảo hiểm dài hơn, cần xác định việc duy trì phần thời gian dư thừa có còn phù hợp hay không.
Số tiền bảo hiểm giảm tự động khác với yêu cầu giảm mức bảo vệ
Với bảo hiểm tử kỳ giảm dần, lịch giảm thường là một phần của thiết kế hợp đồng. Trường hợp bên mua chủ động đề nghị thay đổi mức bảo vệ của một hợp đồng hiện hữu là vấn đề khác và có thể ảnh hưởng đến quyền lợi, phí hoặc hiệu lực. Nếu cân nhắc thay đổi, nên tìm hiểu thủ tục giảm số tiền bảo hiểm nhân thọ trước khi gửi yêu cầu.
Hợp đồng bảo hiểm không thay thế hợp đồng tín dụng
Nếu quyền lợi bảo hiểm thấp hơn nghĩa vụ còn lại hoặc hồ sơ không thuộc phạm vi chi trả, phần nghĩa vụ chưa được thanh toán sẽ được xử lý theo hợp đồng tín dụng, tài sản bảo đảm và quy định áp dụng. Không nên hiểu rằng chỉ cần có bảo hiểm thì mọi trách nhiệm liên quan đến khoản vay đều tự động chấm dứt.
Kiểm tra người thụ hưởng và quyền lợi ngoài khoản nợ
Người thụ hưởng quyết định ai có quyền nhận khoản chi trả theo điều kiện hợp đồng. Với bảo hiểm tử kỳ cho người vay, có thể tồn tại các cách sắp xếp khác nhau:
- Bên cho vay được chỉ định nhận quyền lợi trong phạm vi dư nợ.
- Bên cho vay là người thụ hưởng theo tỷ lệ hoặc thứ tự ưu tiên được ghi trong hợp đồng.
- Người thân là người thụ hưởng, còn nghĩa vụ trả nợ được xử lý riêng.
- Quyền lợi bảo hiểm được chuyển giao hoặc dùng làm biện pháp bảo đảm theo thỏa thuận hợp lệ.
Vì vậy, không nên mặc định bên cho vay luôn là người thụ hưởng. Cần kiểm tra đơn yêu cầu bảo hiểm, giấy chứng nhận, điều khoản bổ sung, văn bản chuyển giao quyền lợi và thỏa thuận liên quan đến khoản vay.
Các câu hỏi cần được làm rõ gồm:
- Ai là người thụ hưởng đang được ghi nhận?
- Bên mua có được thay đổi người thụ hưởng hay phải có sự đồng ý của bên khác?
- Bên cho vay được nhận toàn bộ quyền lợi hay chỉ phần tương ứng với nghĩa vụ được xác nhận?
- Nếu số tiền bảo hiểm lớn hơn dư nợ, phần còn lại được trả cho ai?
- Nếu không còn dư nợ nhưng hợp đồng vẫn hiệu lực, quyền lợi được giải quyết như thế nào?
- Quyền lợi có bao gồm rủi ro khác ngoài tử vong hay không?
Các quyền lợi như thương tật toàn bộ vĩnh viễn, bệnh hiểm nghèo, miễn đóng phí hoặc hỗ trợ thu nhập không mặc nhiên có trong bảo hiểm tử kỳ giảm dần. Chỉ nên coi đó là quyền lợi của hợp đồng khi được ghi rõ trong quy tắc, điều khoản hoặc tài liệu xác nhận bảo hiểm.
Những điều khoản cần đọc trước khi tham gia
Trước khi ký hồ sơ, nên kiểm tra tối thiểu các nội dung sau:
- Người được bảo hiểm: Có đúng là người tạo thu nhập hoặc người có nghĩa vụ chính đối với khoản vay hay không.
- Bên mua bảo hiểm: Ai chịu trách nhiệm đóng phí và thực hiện các quyền theo hợp đồng.
- Người thụ hưởng: Thông tin, tỷ lệ nhận quyền lợi và điều kiện thay đổi.
- Ngày hiệu lực: Có bị lệch so với ngày giải ngân hoặc ngày nghĩa vụ tín dụng bắt đầu hay không.
- Thời hạn bảo vệ: Có bao phủ toàn bộ giai đoạn cần bảo vệ không.
- Lịch giảm số tiền bảo hiểm: Giảm theo lịch cố định hay theo dư nợ được xác nhận.
- Định nghĩa dư nợ: Bao gồm nợ gốc, lãi hoặc khoản nào khác.
- Phí bảo hiểm: Giữ nguyên hay thay đổi trong thời hạn hợp đồng; xử lý ra sao nếu đóng phí trễ.
- Điều khoản loại trừ: Những trường hợp doanh nghiệp bảo hiểm không chi trả.
- Nghĩa vụ kê khai: Thông tin sức khỏe, nghề nghiệp và các dữ kiện liên quan phải đầy đủ, chính xác theo yêu cầu.
- Tất toán hoặc cơ cấu khoản vay: Hợp đồng bảo hiểm có tự thay đổi hay cần thực hiện thủ tục riêng.
- Quyền lợi ngoài nghĩa vụ trả nợ: Có hay không và được trả cho ai.
- Chấm dứt hợp đồng: Điều kiện, hệ quả và quyền lợi còn lại nếu có.
Việc bảo hiểm có phải là điều kiện liên quan đến một khoản vay cụ thể hay không cần được xác định từ hồ sơ tín dụng, tài liệu bảo hiểm và quy định áp dụng. Người vay nên yêu cầu giải thích tách bạch phí bảo hiểm, lãi vay và các khoản phí khác trước khi đồng ý.
Cách yêu cầu quyền lợi bảo hiểm khi xảy ra sự kiện
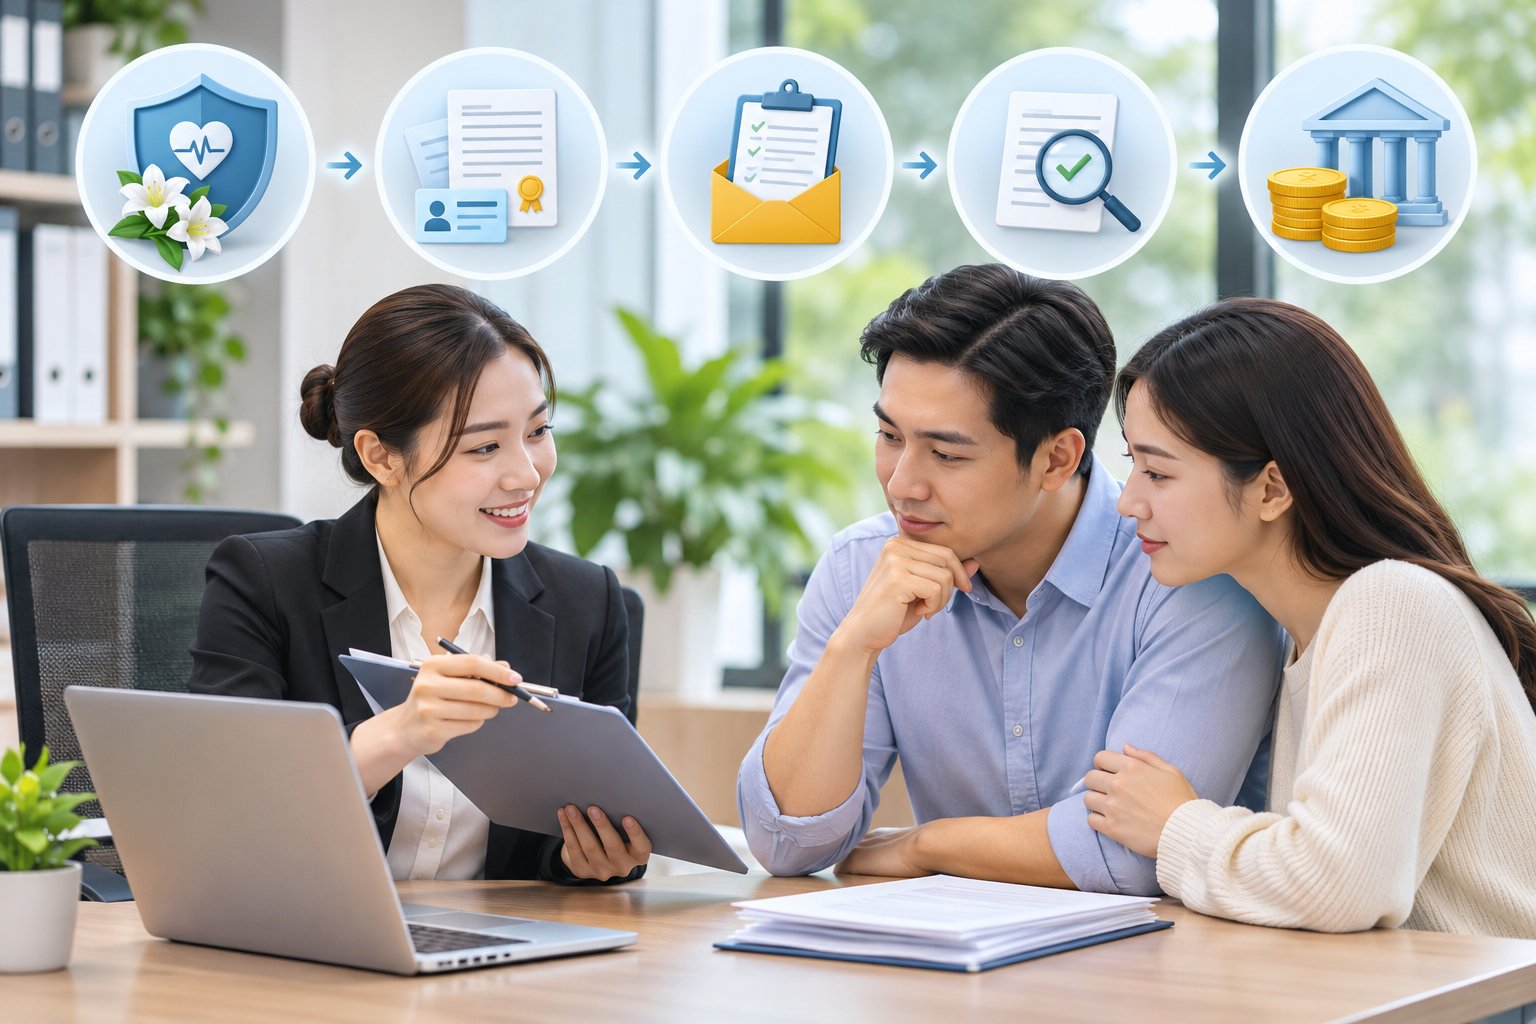
Khi xảy ra sự kiện bảo hiểm, người thụ hưởng hoặc bên có quyền yêu cầu nên thông báo cho doanh nghiệp bảo hiểm theo thời hạn và phương thức ghi trong hợp đồng. Hồ sơ thường cần chứng minh sự kiện bảo hiểm, danh tính người yêu cầu, quyền thụ hưởng và các thông tin liên quan đến khoản vay nếu quyền lợi được xác định theo dư nợ.
Không nên chỉ chuẩn bị bảng dư nợ mà bỏ qua giấy tờ chứng minh sự kiện bảo hiểm. Danh mục cụ thể phụ thuộc từng hợp đồng và hoàn cảnh. Có thể tham khảo hướng dẫn về hồ sơ yêu cầu quyền lợi bảo hiểm tử vong để hình dung các nhóm tài liệu cần rà soát.
Trong quá trình giải quyết, nên lưu bản sao hồ sơ, giấy xác nhận đã tiếp nhận và các trao đổi bằng văn bản. Nếu số tiền được chi trả khác với dự kiến, cần yêu cầu giải thích căn cứ tính toán, mức dư nợ được công nhận, số tiền bảo hiểm tại thời điểm xảy ra sự kiện và điều khoản được áp dụng.
Checklist lựa chọn bảo hiểm tử kỳ cho người vay
Trước khi tham gia, người vay có thể dùng danh sách kiểm tra ngắn sau:
- Xác định rõ khoản nợ hoặc nhu cầu tài chính cần bảo vệ.
- Lấy lịch trả nợ dự kiến và lịch giảm số tiền bảo hiểm để đối chiếu cùng mốc thời gian.
- Kiểm tra phạm vi dư nợ được bảo hiểm, không tự cộng thêm lãi và phí.
- Dự phòng trường hợp trả trước, trả chậm hoặc cơ cấu khoản vay.
- Bảo đảm ngày hiệu lực và ngày kết thúc phù hợp với thời hạn cần bảo vệ.
- Xác nhận người thụ hưởng và cách xử lý phần quyền lợi vượt quá dư nợ.
- Phân biệt quyền lợi bảo hiểm chính với các quyền lợi bổ sung.
- Đọc điều khoản loại trừ, nghĩa vụ kê khai và điều kiện duy trì hiệu lực.
- Kiểm tra cách xử lý hợp đồng khi khoản vay tất toán sớm.
- Lưu hợp đồng, bảng quyền lợi, chứng từ đóng phí và hồ sơ khoản vay ở nơi người thân có thể tiếp cận khi cần.
Bảo hiểm tử kỳ giảm dần có thể là giải pháp phù hợp khi mức bảo vệ được thiết kế sát với nghĩa vụ tài chính giảm dần. Tuy nhiên, giá trị của hợp đồng phụ thuộc vào mức độ khớp giữa lịch bảo hiểm và dư nợ, cách chỉ định người thụ hưởng, thời hạn bảo vệ cùng các điều kiện chi trả. Vì vậy, cần đánh giá trên tài liệu hợp đồng cụ thể thay vì chỉ dựa vào tên gọi bảo hiểm khoản vay giảm dần.