Bảo hiểm toàn diện bệnh hiểm nghèo là giải pháp tài chính chi trả khi người được bảo hiểm được chẩn đoán mắc bệnh thuộc danh sách và đáp ứng định nghĩa trong hợp đồng. Khoản tiền này có thể giúp người bệnh chủ động trang trải điều trị, duy trì sinh hoạt hoặc bù đắp thu nhập bị gián đoạn.
Tuy nhiên, “toàn diện” không có nghĩa là mọi bệnh nặng đều được bảo hiểm. Phạm vi bảo vệ, giai đoạn bệnh, số lần chi trả và điều kiện loại trừ phụ thuộc vào quy tắc, điều khoản của từng hợp đồng. Vì vậy, người tham gia cần đọc định nghĩa bệnh thay vì chỉ dựa vào tên sản phẩm hoặc số lượng bệnh được giới thiệu.
Contents
- 1 Bảo hiểm toàn diện bệnh hiểm nghèo là gì?
- 2 Những quyền lợi cần kiểm tra trong hợp đồng
- 3 Điều kiện chi trả và các trường hợp loại trừ
- 4 Cách so sánh các gói bảo hiểm bệnh hiểm nghèo
- 5 Chọn mức bảo vệ phù hợp với nhu cầu tài chính
- 6 Thủ tục yêu cầu bồi thường bảo hiểm
- 7 Những câu hỏi nên đặt ra trước khi tham gia
Bảo hiểm toàn diện bệnh hiểm nghèo là gì?
Đây thường là sản phẩm bảo hiểm bổ trợ hoặc một phần quyền lợi của hợp đồng bảo hiểm nhân thọ. Khi xảy ra sự kiện bảo hiểm hợp lệ, doanh nghiệp bảo hiểm sẽ chi trả theo số tiền và phương thức đã thỏa thuận.
Khác với bảo hiểm sức khỏe thanh toán theo chi phí y tế thực tế, quyền lợi bệnh hiểm nghèo thường được xác định dựa trên chẩn đoán, mức độ bệnh và số tiền bảo hiểm. Người được bảo hiểm có thể nhận khoản chi trả khoán theo hợp đồng mà không nhất thiết phải chứng minh đã sử dụng toàn bộ số tiền cho viện phí. Cách áp dụng cụ thể vẫn phải căn cứ vào điều khoản của sản phẩm đã tham gia.
Một gói được xem là có phạm vi bảo vệ tương đối đầy đủ thường cần làm rõ các nội dung sau:
- Danh sách bệnh và định nghĩa y khoa của từng bệnh.
- Bảo vệ bệnh ở giai đoạn sớm, giai đoạn nghiêm trọng hoặc cả hai.
- Tỷ lệ chi trả tại từng giai đoạn.
- Khả năng yêu cầu quyền lợi nhiều lần.
- Quy tắc áp dụng khi các bệnh có liên quan với nhau.
- Thời hạn bảo hiểm và độ tuổi kết thúc bảo vệ.
- Thời gian chờ, thời gian sống còn nếu hợp đồng có quy định.
- Quyền lợi miễn đóng phí hoặc hỗ trợ tài chính đi kèm.
Người mới tìm hiểu có thể xem tổng quan về quyền lợi bảo hiểm bệnh hiểm nghèo trước khi đối chiếu từng sản phẩm cụ thể.
Những quyền lợi cần kiểm tra trong hợp đồng
Chi trả khi bệnh ở giai đoạn sớm
Một số hợp đồng bảo vệ bệnh hiểm nghèo ngay từ giai đoạn sớm, nhưng mức chi trả có thể thấp hơn so với giai đoạn nghiêm trọng. Quyền lợi này giúp người bệnh có thêm nguồn lực tài chính để điều trị sớm và điều chỉnh kế hoạch làm việc.
Cần kiểm tra kỹ bệnh nào được phân loại là giai đoạn sớm, tiêu chuẩn chẩn đoán và việc chi trả có làm giảm số tiền bảo hiểm còn lại hay không.
Chi trả khi bệnh ở giai đoạn nghiêm trọng
Đây là quyền lợi cốt lõi. Doanh nghiệp bảo hiểm chỉ chi trả khi tình trạng bệnh đáp ứng đúng định nghĩa y khoa ghi trong hợp đồng. Việc bác sĩ chẩn đoán một bệnh có tên tương tự chưa chắc đã đủ điều kiện nếu mức độ tổn thương, phương pháp điều trị hoặc kết quả xét nghiệm chưa đạt tiêu chí quy định.
Chi trả nhiều lần
Quyền lợi nhiều lần có thể hữu ích vì một người có khả năng mắc các bệnh khác nhau trong thời gian hợp đồng còn hiệu lực. Dù vậy, cần xác định:
- Tổng số lần có thể yêu cầu chi trả.
- Hạn mức cho mỗi lần và tổng hạn mức toàn hợp đồng.
- Khoảng thời gian tối thiểu giữa các lần chẩn đoán.
- Các nhóm bệnh được xem là độc lập hay có liên quan.
- Quyền lợi còn lại sau lần chi trả đầu tiên.
Không nên chỉ so sánh số lần chi trả. Một hợp đồng cho phép yêu cầu nhiều lần nhưng có điều kiện chặt chẽ chưa chắc phù hợp hơn hợp đồng có cơ chế chi trả đơn giản và rõ ràng.
Miễn đóng phí khi mắc bệnh
Nếu có quyền lợi miễn đóng phí, người tham gia có thể không phải tiếp tục đóng một số khoản phí sau khi xảy ra sự kiện được bảo hiểm, trong khi hợp đồng vẫn duy trì theo điều kiện quy định. Cần đọc rõ quyền lợi này áp dụng cho hợp đồng chính, sản phẩm bổ trợ hay chỉ một phần phí bảo hiểm.
Quyền lợi tử vong và bảo vệ dài hạn
Bảo hiểm bệnh hiểm nghèo không mặc nhiên thay thế quyền lợi tử vong của bảo hiểm nhân thọ. Hai quyền lợi có thể độc lập hoặc ảnh hưởng lẫn nhau tùy cấu trúc hợp đồng. Nếu ưu tiên thời gian bảo vệ dài, người mua nên tìm hiểu điều kiện của bảo hiểm bệnh hiểm nghèo trọn đời, đồng thời kiểm tra tuổi kết thúc quyền lợi và khả năng duy trì phí.
Điều kiện chi trả và các trường hợp loại trừ
Định nghĩa bệnh trong hợp đồng
Tên bệnh chỉ là điểm bắt đầu. Căn cứ xét duyệt quyền lợi là định nghĩa chi tiết trong quy tắc, điều khoản. Ví dụ, một bệnh có thể chỉ được công nhận khi đạt mức độ tổn thương nhất định, có kết quả xét nghiệm phù hợp hoặc đã thực hiện phương pháp điều trị được nêu trong hợp đồng.
Khi đọc điều khoản, nên đối chiếu đồng thời ba phần: tên bệnh, định nghĩa y khoa và hồ sơ chứng minh. Nếu chưa hiểu thuật ngữ, người tham gia nên yêu cầu tư vấn giải thích bằng văn bản trước khi ký.
Thời gian chờ và thời gian sống còn
Hợp đồng có thể quy định thời gian chờ tính từ ngày quyền lợi bắt đầu có hiệu lực. Bệnh được chẩn đoán hoặc có triệu chứng trong giai đoạn này có thể không được chi trả, tùy điều khoản.
Một số quyền lợi còn có điều kiện về thời gian sống còn sau khi chẩn đoán. Không phải hợp đồng nào cũng áp dụng giống nhau, vì vậy cần kiểm tra đúng tài liệu của sản phẩm thay vì suy đoán theo kinh nghiệm từ hợp đồng khác.
Bệnh có sẵn và nghĩa vụ kê khai
Tiền sử bệnh, triệu chứng đã xuất hiện, kết quả kiểm tra bất thường hoặc quá trình điều trị trước ngày tham gia có thể ảnh hưởng đến quyết định thẩm định. Doanh nghiệp bảo hiểm có thể chấp thuận theo điều kiện tiêu chuẩn, tăng phí, loại trừ một số bệnh, hoãn hoặc từ chối bảo hiểm tùy hồ sơ.
Câu trả lời cho việc bệnh có sẵn có được bảo hiểm bệnh hiểm nghèo chi trả phụ thuộc vào thông tin đã kê khai, kết quả thẩm định, điều khoản loại trừ và nguyên nhân của sự kiện yêu cầu bồi thường. Người mua nên kê khai trung thực, đầy đủ theo câu hỏi trong hồ sơ yêu cầu bảo hiểm và lưu lại bản khai đã ký.
Các trường hợp loại trừ
Phạm vi loại trừ khác nhau giữa các hợp đồng. Những nội dung cần được kiểm tra có thể gồm hành vi cố ý, sử dụng chất bị cấm, vi phạm pháp luật, tình trạng đã bị loại trừ riêng, sự kiện xảy ra trong thời gian chờ hoặc chẩn đoán không đáp ứng định nghĩa bệnh.
Không nên mặc định rằng mọi loại trừ đều giống nhau. Cần đọc cả điều khoản chung, điều khoản riêng của quyền lợi bổ trợ và thư chấp thuận bảo hiểm nếu có.
Cách so sánh các gói bảo hiểm bệnh hiểm nghèo
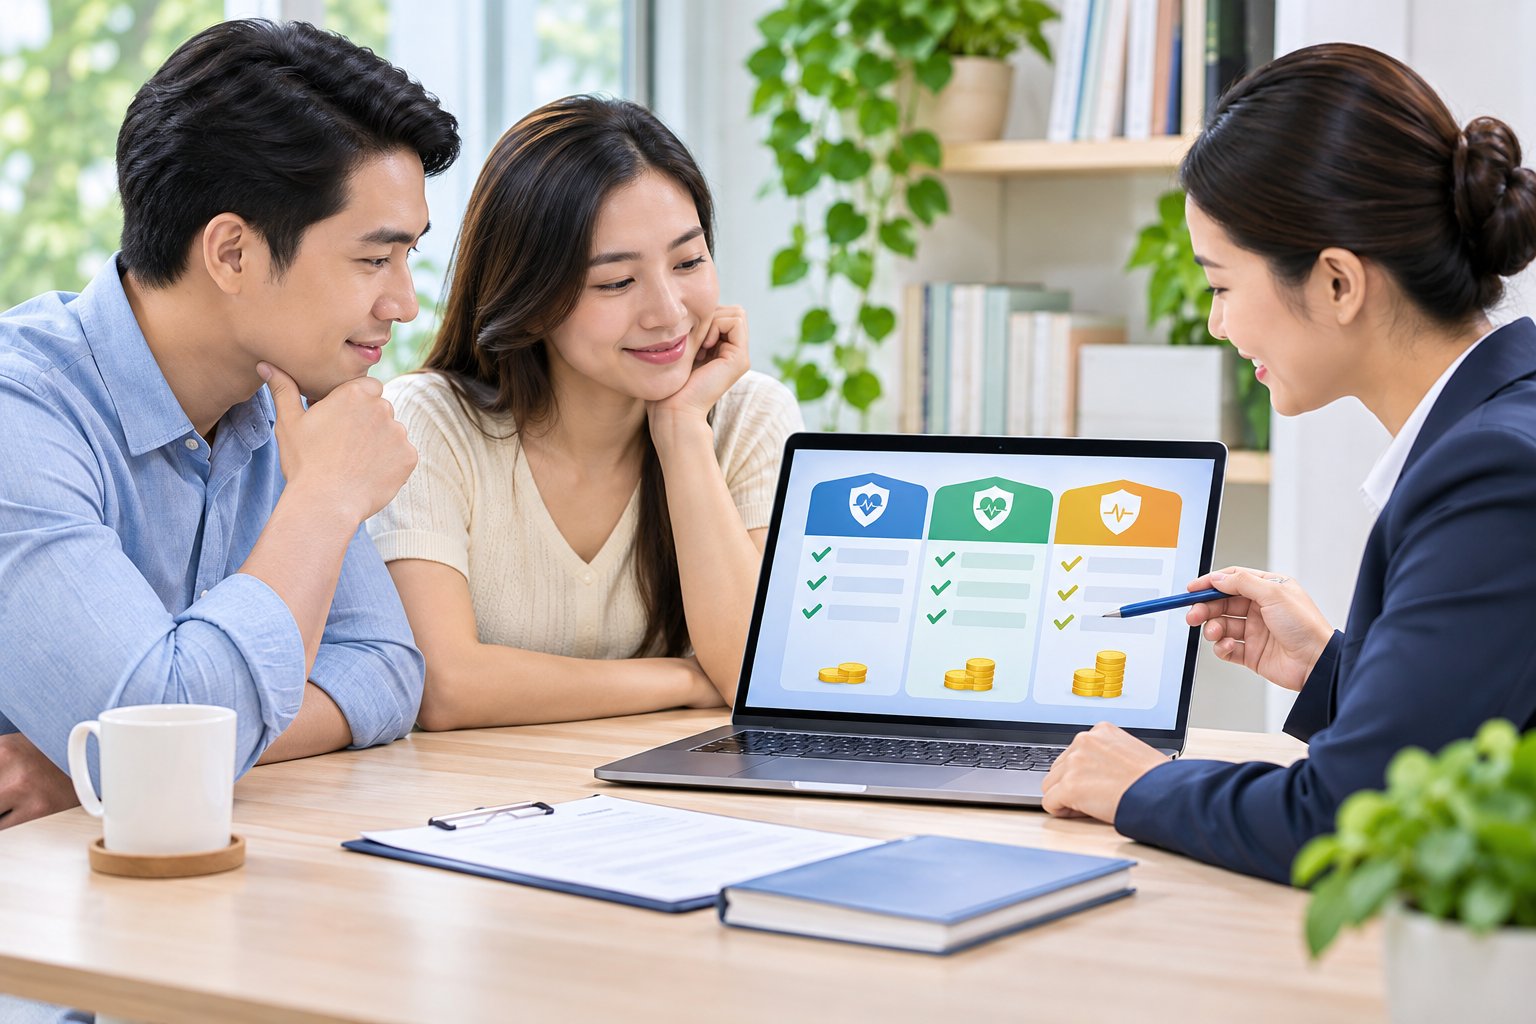
So sánh hiệu quả cần dựa trên quyền lợi thực nhận và khả năng duy trì hợp đồng, không chỉ nhìn vào phí hoặc số lượng bệnh được liệt kê.
| Tiêu chí | Nội dung cần đối chiếu |
|---|---|
| Phạm vi bệnh | Danh sách bệnh, định nghĩa và giai đoạn được bảo vệ |
| Mức chi trả | Tỷ lệ ở giai đoạn sớm, nghiêm trọng và tổng hạn mức |
| Số lần chi trả | Điều kiện yêu cầu nhiều lần và khoảng cách giữa các lần |
| Ảnh hưởng quyền lợi | Khoản chi trả có làm giảm quyền lợi tử vong hoặc quyền lợi khác không |
| Thời gian bảo vệ | Tuổi bắt đầu, tuổi kết thúc và điều kiện gia hạn |
| Điều kiện loại trừ | Bệnh có sẵn, thời gian chờ và loại trừ riêng |
| Phí bảo hiểm | Phí cố định hay thay đổi, thời hạn đóng và khả năng duy trì lâu dài |
| Hồ sơ bồi thường | Chứng từ cần nộp, quy trình bổ sung và phương thức nhận kết quả |
Một danh sách bảo vệ nhiều bệnh chưa chắc mang lại phạm vi rộng hơn. Có sản phẩm tách một nhóm bệnh thành nhiều tên, trong khi sản phẩm khác dùng định nghĩa bao quát hơn. Cách đánh giá đáng tin cậy là đọc định nghĩa và tình huống chi trả của từng quyền lợi.
Chọn mức bảo vệ phù hợp với nhu cầu tài chính
Mức bảo hiểm nên được xác định từ rủi ro tài chính của gia đình. Người tham gia có thể cân nhắc các khoản sau:
- Chi phí điều trị không được nguồn bảo hiểm khác thanh toán.
- Chi phí đi lại, chăm sóc và phục hồi.
- Thu nhập có thể bị gián đoạn trong thời gian điều trị.
- Khoản vay và nghĩa vụ tài chính đang tồn tại.
- Chi phí sinh hoạt của người phụ thuộc.
- Quỹ dự phòng hiện có và các quyền lợi bảo hiểm đã tham gia.
Nếu mục tiêu chính là thanh toán hóa đơn y tế, cần phân biệt giữa quyền lợi chi trả khoán của bệnh hiểm nghèo và quyền lợi hoàn trả chi phí của bảo hiểm sức khỏe. Người đang cân nhắc mua bảo hiểm bệnh nan y nên rà soát cả hai nhu cầu để tránh mua trùng quyền lợi nhưng vẫn thiếu nguồn thay thế thu nhập.
Phí thấp ở thời điểm đầu không đồng nghĩa tổng chi phí sẽ thấp trong suốt thời hạn bảo vệ. Hãy kiểm tra phí có thay đổi theo tuổi hay không, quyền lợi bổ trợ được duy trì đến khi nào và điều gì xảy ra nếu ngừng đóng phí.
Thủ tục yêu cầu bồi thường bảo hiểm
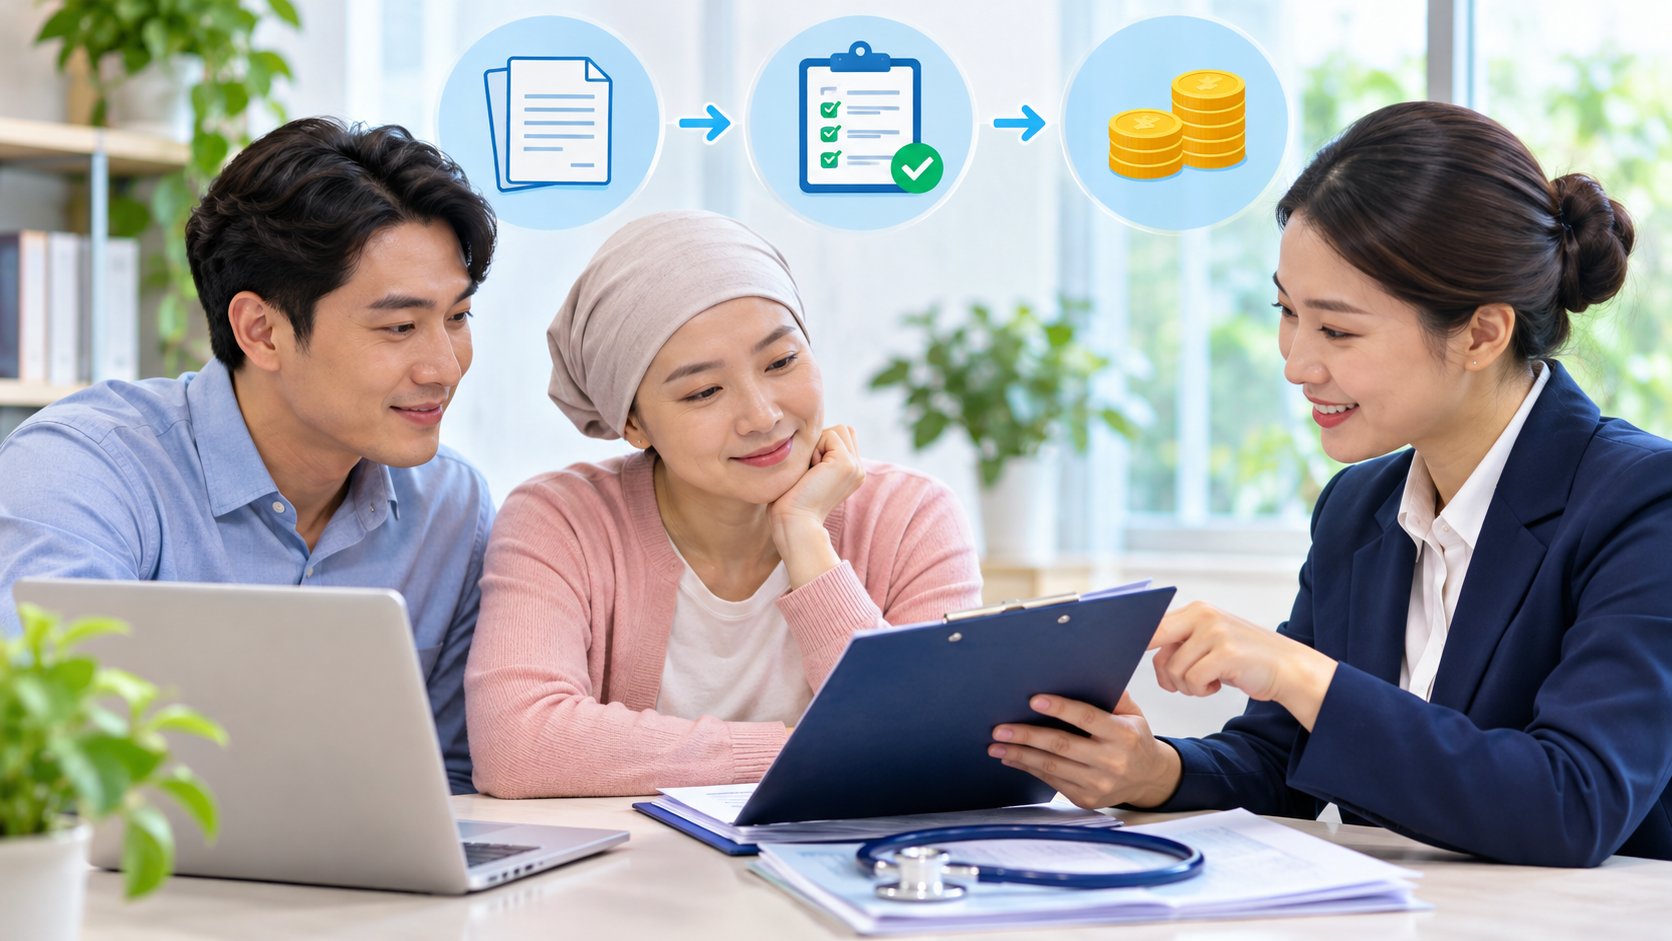
Khi phát sinh sự kiện bảo hiểm, người được bảo hiểm hoặc người có quyền yêu cầu nên thông báo sớm theo phương thức ghi trong hợp đồng. Hồ sơ thường được xem xét dựa trên chứng từ y tế và giấy tờ xác nhận quyền yêu cầu.
Tùy trường hợp, hồ sơ có thể bao gồm:
- Phiếu yêu cầu giải quyết quyền lợi bảo hiểm.
- Giấy tờ nhận diện của người yêu cầu và người được bảo hiểm.
- Hồ sơ khám, chẩn đoán và điều trị.
- Kết quả xét nghiệm, chẩn đoán hình ảnh hoặc giải phẫu bệnh liên quan.
- Giấy ra viện, tóm tắt bệnh án hoặc xác nhận của cơ sở y tế.
- Giấy tờ chứng minh mối quan hệ hoặc quyền nhận tiền nếu người yêu cầu không phải người được bảo hiểm.
- Các tài liệu bổ sung được yêu cầu hợp lý để xác minh sự kiện bảo hiểm.
Danh mục trên chỉ mang tính định hướng; hồ sơ thực tế phải theo quy định của hợp đồng và tính chất bệnh. Người yêu cầu nên giữ bản sao, ghi nhận ngày nộp và yêu cầu xác nhận nếu bổ sung chứng từ.
Nếu hồ sơ bị từ chối hoặc chỉ được chi trả một phần, hãy đề nghị cung cấp lý do bằng văn bản, điều khoản được áp dụng và căn cứ y khoa liên quan. Sau đó, đối chiếu với hợp đồng, hồ sơ kê khai ban đầu và tài liệu điều trị trước khi thực hiện quy trình khiếu nại.
Những câu hỏi nên đặt ra trước khi tham gia
Trước khi ký hồ sơ yêu cầu bảo hiểm, người mua nên có câu trả lời rõ ràng cho các câu hỏi sau:
- Bệnh nào được bảo vệ ở giai đoạn sớm và bệnh nào chỉ được chi trả ở giai đoạn nghiêm trọng?
- Định nghĩa bệnh nằm ở tài liệu nào?
- Có thời gian chờ hoặc điều kiện sống còn không?
- Quyền lợi được chi trả một lần hay nhiều lần?
- Các lần chi trả có làm giảm quyền lợi còn lại không?
- Bệnh tái phát, bệnh liên quan hoặc biến chứng được xử lý thế nào?
- Phí có thay đổi trong thời hạn hợp đồng không?
- Quyền lợi kết thúc ở độ tuổi nào?
- Điều kiện đối với bệnh có sẵn và kết quả khám bất thường là gì?
- Hồ sơ yêu cầu bồi thường gồm những giấy tờ nào?
Bảo hiểm toàn diện bệnh hiểm nghèo phù hợp khi phạm vi bảo vệ giải quyết đúng rủi ro tài chính, điều kiện chi trả đủ rõ và mức phí có thể duy trì lâu dài. Trước khi tham gia, hãy đọc quy tắc điều khoản, bảng minh họa, tài liệu thẩm định và các loại trừ riêng. Khi thông tin tư vấn khác với hợp đồng, nội dung được doanh nghiệp bảo hiểm chấp thuận và thể hiện trong bộ hợp đồng là căn cứ cần ưu tiên đối chiếu.