Bảo hiểm nhân thọ nhóm và cá nhân đều có thể cung cấp sự bảo vệ tài chính trước những rủi ro được quy định trong hợp đồng. Điểm khác biệt quan trọng nằm ở chủ thể đứng ra mua bảo hiểm, cách thiết kế quyền lợi, quyền kiểm soát hợp đồng và khả năng duy trì bảo vệ khi người được bảo hiểm rời tổ chức.
Bảo hiểm nhóm không mặc định có quyền lợi giống bảo hiểm cá nhân. Quyền lợi bảo hiểm nhân viên phụ thuộc vào hợp đồng do tổ chức ký với doanh nghiệp bảo hiểm, danh sách thành viên, thời hạn bảo hiểm và các điều kiện áp dụng tại từng thời điểm.
Contents
- 1 Bảo hiểm nhân thọ nhóm và cá nhân khác nhau thế nào?
- 2 Bảng so sánh bảo hiểm nhóm và cá nhân
- 3 Phạm vi và quyền lợi bảo hiểm nhân viên
- 4 Quyền chỉ định người thụ hưởng thuộc về ai?
- 5 Bảo hiểm nhóm khi nghỉ việc được xử lý thế nào?
- 6 Nên chọn bảo hiểm nhóm hay bảo hiểm cá nhân?
- 7 Những điều cần kiểm tra trước khi tham gia
Bảo hiểm nhân thọ nhóm và cá nhân khác nhau thế nào?
Bảo hiểm nhân thọ nhóm
Bảo hiểm nhân thọ nhóm là hình thức một tổ chức đứng ra giao kết hợp đồng để bảo hiểm cho một nhóm thành viên đáp ứng điều kiện tham gia. Nhóm này có thể gồm người lao động hoặc thành viên của một tổ chức, tùy mục đích và quy định trong hợp đồng.
Tổ chức thường là bên mua bảo hiểm hoặc bên quản lý chương trình. Người lao động là người được bảo hiểm nhưng không nhất thiết có toàn bộ quyền của bên mua hợp đồng. Mức phí, phạm vi bảo vệ, thời hạn và cách cập nhật danh sách thành viên được xác định theo hợp đồng bảo hiểm nhóm.
Bảo hiểm nhân thọ cá nhân
Với hợp đồng cá nhân, người tham gia chủ động lựa chọn người được bảo hiểm, quyền lợi, thời hạn, mức phí và các sản phẩm bổ trợ trong phạm vi doanh nghiệp bảo hiểm chấp thuận. Bên mua cũng trực tiếp thực hiện nghĩa vụ đóng phí và quản lý hợp đồng.
Khả năng duy trì bảo vệ thường không phụ thuộc vào quan hệ lao động. Tuy nhiên, hợp đồng vẫn có thể mất hiệu lực hoặc bị ảnh hưởng nếu bên mua không thực hiện nghĩa vụ đóng phí, kê khai không đầy đủ hoặc vi phạm các điều kiện đã thỏa thuận.
Người mới tìm hiểu nên đọc trước những điều cần nắm rõ khi mua bảo hiểm nhân thọ để phân biệt quyền lợi dự kiến với quyền lợi thực sự được ghi nhận trong hợp đồng.
Bảng so sánh bảo hiểm nhóm và cá nhân
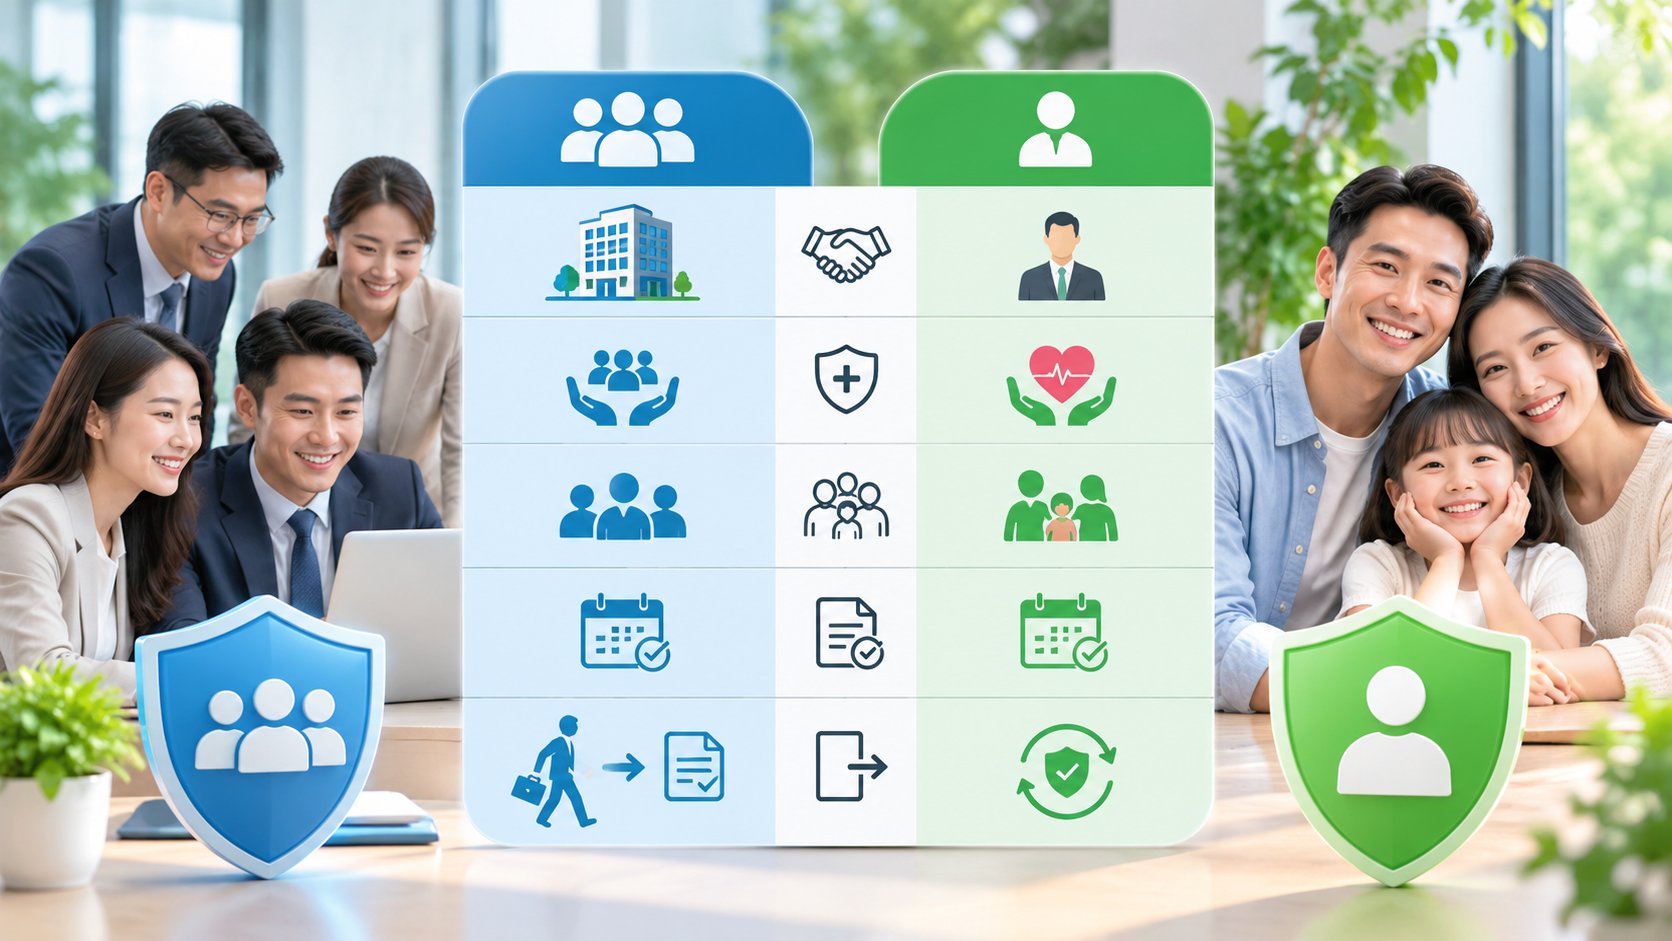
| Tiêu chí | Bảo hiểm nhân thọ nhóm | Bảo hiểm nhân thọ cá nhân |
|---|---|---|
| Bên mua bảo hiểm | Thường là tổ chức quản lý chương trình | Thường là cá nhân chủ động tham gia |
| Người được bảo hiểm | Thành viên đáp ứng điều kiện của nhóm | Cá nhân được nêu trong hợp đồng |
| Thiết kế quyền lợi | Thường áp dụng theo chương trình chung hoặc từng cấp thành viên | Có thể lựa chọn theo nhu cầu và khả năng tài chính, trong giới hạn được chấp thuận |
| Thẩm định | Có thể áp dụng quy trình chung hoặc đơn giản hơn, nhưng không phải mọi chương trình đều giống nhau | Thường xem xét thông tin sức khỏe, nghề nghiệp và các yếu tố liên quan theo quy tắc sản phẩm |
| Đóng phí | Tổ chức đóng toàn bộ, một phần hoặc thu xếp để thành viên cùng đóng | Bên mua chịu trách nhiệm đóng phí theo lịch hợp đồng |
| Người thụ hưởng | Phụ thuộc hợp đồng nhóm, hồ sơ tham gia và cơ chế của chương trình | Bên mua thường có quyền chỉ định hoặc đề nghị thay đổi theo điều khoản và quy định áp dụng |
| Khả năng duy trì | Có thể chấm dứt khi thành viên không còn thuộc nhóm hoặc chương trình kết thúc | Không phụ thuộc việc người được bảo hiểm còn làm tại một tổ chức cụ thể hay không |
| Khả năng điều chỉnh | Thành viên thường ít quyền điều chỉnh trực tiếp | Bên mua chủ động hơn nhưng mọi thay đổi vẫn cần đáp ứng điều kiện hợp đồng |
| Tích lũy | Không nên mặc định có giá trị tích lũy hoặc hoàn lại | Tùy loại hợp đồng; không phải sản phẩm cá nhân nào cũng có yếu tố tích lũy |
Bảng trên phản ánh khác biệt phổ biến, không thay thế quy tắc và điều khoản của một hợp đồng cụ thể. Một chương trình nhóm có thể được thiết kế khác đáng kể so với chương trình nhóm của tổ chức khác.
Phạm vi và quyền lợi bảo hiểm nhân viên
Quyền lợi bảo hiểm nhân viên có thể bao gồm quyền lợi tử vong hoặc những quyền lợi bổ sung khác nếu được ghi rõ. Không nên suy đoán rằng thành viên đương nhiên được bảo vệ trước bệnh hiểm nghèo, tai nạn, nằm viện hoặc mất khả năng lao động chỉ vì đang tham gia bảo hiểm nhóm.
Khi kiểm tra phạm vi bảo vệ, người tham gia cần làm rõ:
- Sự kiện bảo hiểm nào được chi trả và sự kiện nào bị loại trừ.
- Số tiền bảo hiểm hoặc giới hạn quyền lợi áp dụng cho mình.
- Quyền lợi áp dụng đồng đều hay phân theo chức danh, cấp bậc hoặc nhóm thành viên.
- Thời điểm bảo hiểm bắt đầu và kết thúc.
- Có thời gian chờ, điều kiện tồn tại hoặc giới hạn riêng hay không.
- Quy trình thông báo sự kiện bảo hiểm và danh mục hồ sơ yêu cầu chi trả.
- Thành viên có được cấp giấy chứng nhận bảo hiểm hoặc tài liệu tóm tắt quyền lợi hay không.
Bảo hiểm nhân thọ và bảo hiểm chăm sóc y tế có mục đích, cách chi trả và phạm vi khác nhau. Người tham gia có thể tham khảo cách phân biệt bảo hiểm nhân thọ với bảo hiểm sức khỏe trước khi đánh giá chương trình phúc lợi của doanh nghiệp.
Nếu tài liệu giới thiệu nội bộ và hợp đồng có nội dung khác nhau, việc giải quyết quyền lợi sẽ căn cứ vào hồ sơ hợp đồng, quy tắc điều khoản và tài liệu được doanh nghiệp bảo hiểm chấp thuận. Vì vậy, thông báo ngắn của bộ phận nhân sự không nên được xem là sự thay thế cho tài liệu bảo hiểm chính thức.
Quyền chỉ định người thụ hưởng thuộc về ai?
Người thụ hưởng là cá nhân hoặc tổ chức được xác định để nhận quyền lợi theo điều kiện hợp đồng khi xảy ra sự kiện bảo hiểm tương ứng. Người thụ hưởng không đồng nghĩa với người được bảo hiểm.
Trong hợp đồng cá nhân
Bên mua thường chủ động chỉ định người thụ hưởng và có thể đề nghị thay đổi trong thời gian hợp đồng còn hiệu lực. Việc thay đổi phải tuân thủ quy định của hợp đồng, yêu cầu về sự đồng ý của các bên liên quan và pháp luật áp dụng.
Không nên chỉ thỏa thuận miệng hoặc ghi trong giấy tờ gia đình mà không cập nhật với doanh nghiệp bảo hiểm. Khi có nhu cầu điều chỉnh, bên mua cần thực hiện đúng thủ tục thay đổi người thụ hưởng bảo hiểm và lưu xác nhận đã được chấp thuận.
Trong hợp đồng nhóm
Quyền chỉ định người thụ hưởng phụ thuộc vào cấu trúc của chương trình. Thành viên có thể được khai báo người thụ hưởng trên đơn tham gia, nhưng cũng có trường hợp hợp đồng quy định cơ chế xác định khác.
Người lao động nên hỏi rõ ba vấn đề:
- Ai có quyền chỉ định hoặc thay đổi người thụ hưởng?
- Việc thay đổi được thực hiện qua tổ chức hay gửi trực tiếp tới doanh nghiệp bảo hiểm?
- Nếu không chỉ định hợp lệ, quyền lợi sẽ được xử lý theo cơ chế nào?
Không nên mặc định tổ chức sử dụng lao động là người thụ hưởng, cũng không nên mặc định gia đình sẽ tự động nhận quyền lợi. Câu trả lời phải được kiểm tra trong hợp đồng nhóm và hồ sơ tham gia của thành viên.
Bảo hiểm nhóm khi nghỉ việc được xử lý thế nào?
Bảo hiểm nhóm khi nghỉ việc là điểm cần kiểm tra sớm vì phạm vi bảo vệ thường gắn với tư cách thành viên. Việc nghỉ việc không phải lúc nào cũng khiến bảo hiểm dừng ngay trong cùng một ngày, nhưng cũng không có nghĩa quyền lợi tiếp tục đến hết năm hoặc hết kỳ phí.
Ngày chấm dứt bảo hiểm có thể được xác định theo ngày quan hệ lao động kết thúc, ngày tổ chức cập nhật danh sách, cuối kỳ bảo hiểm hoặc một mốc khác ghi trong hợp đồng. Chỉ hợp đồng và xác nhận chính thức mới cho biết thời điểm cụ thể.
Trước khi rời tổ chức, thành viên nên:
- Yêu cầu xác nhận ngày cuối cùng còn được bảo hiểm.
- Xin bản tóm tắt quyền lợi hoặc giấy chứng nhận bảo hiểm nếu chương trình có cấp.
- Kiểm tra sự kiện đã phát sinh trong thời gian còn hiệu lực nhưng chưa hoàn thiện hồ sơ.
- Hỏi về thời hạn thông báo và nộp yêu cầu giải quyết quyền lợi.
- Xác minh chương trình có quyền chuyển đổi, tiếp tục bảo hiểm hoặc tham gia hợp đồng cá nhân hay không.
- Không tự coi việc đóng thêm phí là đủ để duy trì nếu chưa có xác nhận của doanh nghiệp bảo hiểm.
Khả năng chuyển từ bảo hiểm nhóm sang bảo hiểm cá nhân không phải quyền mặc định. Nếu hợp đồng có lựa chọn chuyển đổi, thành viên cần kiểm tra thời hạn đăng ký, phạm vi quyền lợi mới, yêu cầu thẩm định và trách nhiệm đóng phí.
Đối với sự kiện xảy ra trước ngày bảo hiểm kết thúc, doanh nghiệp bảo hiểm sẽ xem xét thời điểm phát sinh, hiệu lực bảo hiểm, điều kiện chi trả, loại trừ và hồ sơ chứng minh. Việc nộp hồ sơ sau khi nghỉ việc không tự động đồng nghĩa bị từ chối, nhưng người yêu cầu cần tuân thủ thời hạn và quy trình được quy định.
Nên chọn bảo hiểm nhóm hay bảo hiểm cá nhân?
Hai hình thức không nhất thiết loại trừ nhau. Bảo hiểm nhóm có thể là một phần phúc lợi hữu ích, còn bảo hiểm cá nhân giúp người tham gia chủ động hơn về thời hạn và thiết kế bảo vệ.
Bảo hiểm nhóm có thể phù hợp khi
- Người lao động muốn sử dụng quyền lợi phúc lợi hiện có của tổ chức.
- Phạm vi chương trình đáp ứng một phần nhu cầu bảo vệ cơ bản.
- Thành viên hiểu rõ quyền lợi có thể thay đổi hoặc kết thúc khi không còn thuộc nhóm.
- Chi phí do tổ chức hỗ trợ toàn bộ hoặc một phần phù hợp với nhu cầu hiện tại.
Hợp đồng cá nhân có thể phù hợp khi
- Cần duy trì bảo vệ dài hạn, không phụ thuộc nơi làm việc.
- Muốn chủ động lựa chọn người được bảo hiểm và người thụ hưởng.
- Cần thiết kế số tiền bảo hiểm theo trách nhiệm tài chính của gia đình.
- Muốn kiểm soát lịch đóng phí, quyền lợi bổ sung và các thay đổi hợp đồng.
Khi lựa chọn hợp đồng riêng, bên mua nên so sánh thời hạn đóng phí bảo hiểm nhân thọ thay vì chỉ nhìn vào mức phí của kỳ đầu. Thời gian đóng phí, thời hạn bảo vệ và khả năng duy trì lâu dài là ba yếu tố khác nhau.
Một cách tiếp cận thực tế là xác định tổng nhu cầu bảo vệ của bản thân, sau đó trừ đi phần quyền lợi nhóm đã được xác nhận bằng văn bản. Phần còn thiếu mới là cơ sở cân nhắc hợp đồng cá nhân. Không nên cộng quyền lợi dựa trên tài liệu quảng bá hoặc giả định rằng chương trình phúc lợi sẽ không thay đổi.
Những điều cần kiểm tra trước khi tham gia
Dù tham gia theo nhóm hay cá nhân, người mua và người được bảo hiểm nên kiểm tra các nội dung sau:
- Đúng chủ thể: Xác định rõ bên mua, người được bảo hiểm và người thụ hưởng.
- Đúng phạm vi: Đọc sự kiện được bảo hiểm, giới hạn quyền lợi, thời gian chờ và điều khoản loại trừ.
- Đúng thời hạn: Phân biệt thời hạn hợp đồng, thời hạn đóng phí và ngày hiệu lực của từng thành viên.
- Đúng nghĩa vụ kê khai: Cung cấp thông tin trung thực, đầy đủ theo câu hỏi trong hồ sơ tham gia.
- Đúng cơ chế duy trì: Biết ai đóng phí, hậu quả khi gián đoạn và cách xử lý khi rời tổ chức.
- Đúng quy trình chi trả: Lưu thông tin liên hệ, giấy chứng nhận, hồ sơ y tế và các tài liệu liên quan.
- Đúng quyền kiểm soát: Xác định ai được yêu cầu thay đổi người thụ hưởng, quyền lợi hoặc thông tin hợp đồng.
Khi so sánh bảo hiểm nhóm và cá nhân, yếu tố quyết định không phải hình thức nào luôn tốt hơn mà là mức độ phù hợp với nhu cầu, quyền kiểm soát và khả năng duy trì. Bảo hiểm nhóm nên được xem theo đúng hợp đồng của tổ chức; bảo hiểm cá nhân nên được đánh giá theo điều khoản, nghĩa vụ đóng phí và mục tiêu tài chính dài hạn của bên mua.